“Financial Freedom di usia 40”

Matlamat akhir perancangan kewangan adalah untuk mencapai tahap kebebasan kewangan ( Financoal Freedom). Anda memiliki pendapatan tetap bulanan yang menjadikan anda mampu memiliki apa sahaja yang diinginkan untuk diri dan keluarga anda.

Rasulullah s.a.w. telah dilantik menjadi rasul di usia 40 tahun setelah baginda menumpukan kerjaya sebagai seorang usahawan perniagaan selama lebihkurang 25 tahun. Itulah perancangan Allah kepada nabi Muhammad s.a.w.

Bayangkan sekiranya anda memiliki RM2,000,0000 sekarang dan menympan di tabung haji yang memberi pulangan 6% setahun. Maka anda boleh mendapat dividen sebanyak RM120,000 setahun atau RM10,000 sebulan.

Atau anda meiliki sebuah bangunan rumah kedai 3 tingkat di bandar kecil seperti Sg Petani dan menyewakannya kepada penyewa. Anda boleh mendapat pulangan sewa antara Rm7,0000 -15,000 sebulan.

Atau anda memiliki perniagaan sendiri seperti restoran, booth-booth perniagaan di pusat-pusat membeli belah, usahawan makanan seperti mee, bihun, keropok lekor dan sebagainya. Sekiranya anda memiliki sekurang-kurangnya 3 buah booth anda mampu mendapat pendapatan bulanan RM10,000 dan lebih sebulan.

Yang penting anda perlu tentukan bilakah tarikh anda akan memiliki kekuatan “financial freedom’ (FF) ini. Sekiranya anda hanya memilih untuk bekerja makan gaji dan tidak berazam membebaskan diri daripada ikatan dengan majikan anda maka sukarlah untuk anda mencapai tahap “FF” kecualilah gaji bulanan anda melebihi Rm15,000 sebulan dan anda mempunya tabiat menyimpan yang baik.

Semasa saya menulis artikel ini pada 04 Nov. 2015 dan anda baru membaca artikel ini dan bercadang untuk memiliki financial freedom pada tahun 2025 iaitu 10 tahun daripada sekarang. Maka anda perlu memilih model “FF” yang mana satu pilihan anda? dan mula membuat perancangan daripada sekarang.

Memiliki perniagaan sendiri antara pilihan kebanyakan usahawan hari ini. Menjadi perunding kewangan takaful juga adalah satu perniagaan. Menjual burger di pasar-pasar malam juga satu perniagaan, memiliki satu jenama produk kosmetik dan diiklankan di media-medai adalah satu perniagaan.

Ada perniagaan yang memerlukan modal, selain daripada ilmu berkaitan perniagaan, pengalaman dan kemahiran-kemahiran tertentu dan ada perniagaan yang tidak memerlukan modal seperti menjadi perunding kewangan takaful.

Di dalam industri kewangan takaful sekiranya anda memberi fokus 100% dalam bidang ini anda memerlukan minima 5 tahun untuk mencapai tahap “FF” atau anda dilantik menjadi Group Agency Director (GAD). Anda memerlukan 2 tahun pengalaman sebagai Advisor dan 3 tahun pengalaman sebagai Agency Director . Dalam rekod pendapatan wakil insurance di Malaysia ada wakil yang memiliki agensi sendiri dengan tenaga wakil 300 orang.memperolehi pendapatan RM2 juta sebulan .

Apapun pilihan anda, anda tetap memerlukan perlindungan takaful untuk pendapatan dan plan anda. Bayangkan anda dan isteri masing-masing memiliki plan takaful keluarga bernilai RM1 juta setiap seorang sudah pasti anda akan merasa tenang kerana anda telah menyediakan peluang “FF” kepada waris anda.

Dengan pampasan takaful bernilai RM2 juta yang diterima oleh waris anda, mereka boleh mencipta kekayaan kewangan untuk generasi anda. Anda hanya memerlukan sumbangan minima RM500 sebulan untuk mendapat perlindungan RM1 juta.

Maka anda tidak membebankan waris-waris anda untuk melangsaikan hutang pengajian anda, hutang kereta anda, hutang ubahsuai rumah anda, hutang-hutang perniagaan anda. Maka sebelum anda meneruskan perancangan untuk berusaha mendapatkan “FF” diusia 40, terlebih dahulu agihkan perbelanjaan anda untuk memiliki poslisi takaful keluarga bernialai RM1 juta.

Anda pasti berjaya mencapai tahap FF dengan perancangan perniagaan dan pelaburan anda dan perlindungan takaful yang anda sediakan.

Perubahan Keyakinan

Allah mengkhabarkan bahawa untuk mengubah kelemahan manusia adalah dengan mengubah “dalaman” mereka. Manusia ada unsur luaran dan ada unsur dalaman. Unsur luaran yang boleh disentuh adalah unsur bumi. Unsur bumi hanyalah kerangka yang menjadi tempat tumpangan diri manusia. Diri manusia bersifat spritual, kerohanian tidak akan mati sejak ia diciptakan sehinggalah kiamat.

Sejak Allah menciptakan jasad Adam dan ditiupkan ke dalan jasad Adam ruhnya, semua identiti kerohanian manusia telah di ciptakan Allah dan telah melakukan aku janji di sisi Allah dan mengiktiraf Allah sebagai tuhan.

Diri rohani adalah identiti sebenar seorang manusia. Rohanilah yang merasa nikmat, seronok, gembira, bahagia, sakit, demam, sedih, tertekan, celaru, ragu-ragu dan sebagainya. Anggota badan hanya bergerak mengikut kehendak kerohanian manusia.

Sebab itu Allah tegaskan bahawa perubahan luaran manusia bermula dengan mengubah dalaman mereka. Allah mengubah masyarakt Quraisy dengan mengubah kepercayaan mereka, mengubah cara fikir mereka, mengubah neraca timbangan mereka, mengubah nilaian mereka, mengubah akhlak mereka, mengubah sikap mereka dan mengubah tabiat hidup mereka.

Perubahan manusia kepada kebaikan bermula dengan perubahan kefahaman dan keyakinan, perubahan kemahuan dan kehendak, perubahan sikap dan tabiat hidup barulah berubah keadaan luaran manusia dan tamaddunnya.

Cuma hidup ini satu ujian, akan ada pertembungan antara kehendak Allah dan kehendak Iblis. Masing-masing mempunyai tenteranya di kalangan manusia.


Cara hidup berubah berfikir cara lama?

Generasi lampau hidup berdikari sama ada menjadi pedagang, petani, nelayan atau pemburu. Hidup tanpa hutang berjadual seperti hari ini.

Sekarang sejak memasuki pusat pengajian tinggi majoriti masyarakat mula berhutang, seterusnya apabila tamat pengajian mereka menambahkan hutang untuk membeli kenderaan, hutang belanja perkahwinan, hutang rumah dan hutang perniagaan.

Hutang tidak akan terlepas walaupun sesudah meninggal dunia.

Gaya hidup juga tidak mampu menjamin kualiti kesihatan yang baik. Kerja ditempat berhawa dingin, kurang aktiviti bersukan dan mengeluarkan peluh. Makan makanan segera yang tinggi kolestrol dan minumam bergas yang tinggi paras gula.

Ini menjadikan masyarakat terkena pembagai jenis penyakit kritikal.

Kemalangan jalanraya juga merupakan faktur tertinggi menyumbang kecelakaan kepada penduduk yang membawa kepada hilang upaya kerja dan kematian sebelum usia matang.

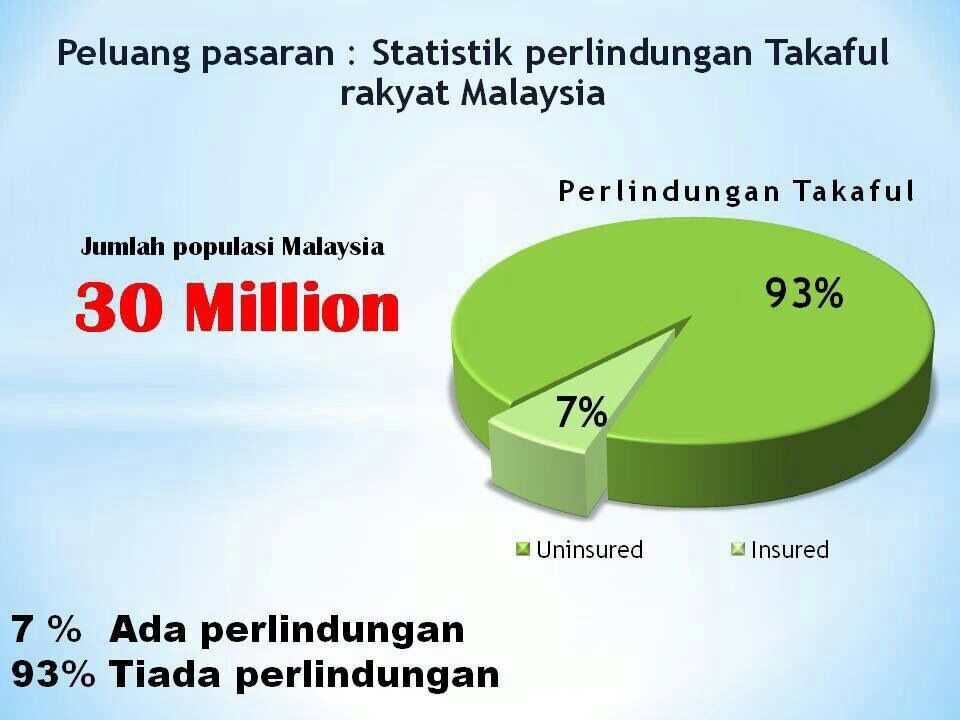
Walaupun begitu banyak punca-punca risiko masyarakat tidak menjadikan mengambil polisi takaful yang bersesuaian dengan keperluan mereka.

Realiti dihadapam masyarakat terdapat beberapa keadaan:

1. Kematian atau lumpuh pada usia sebelum matang, di mana hutang masih belum habis dilangsaikan, anak-anak masih kecil dan memerlukan tanggungan ibu bapa.

2. Ditimpa penyakit kritikal diusia pertengahan mengakibatkan rumah digadai, wang simpanan untuk masa bersara terpaksa digunakan untuk membiayai kos perubatan.

3. Usia terlalu panjang yang menjadikan duit simpanan persaraan tidak cukup dan terpaksa mengharapkan bantuan anak-anak.

Sebaliknya jika seseorang berfikir 40 tahun kehadapan dan membuat persediaan dari sekarang beliau akan menghadapi 3 kemungkinan di atas dengan tenang. Antara yang terbaiknya anak dan isterinya tidak perlu menunggu lama untuk wang-wag dan sahamanya dilunaskan.

Beliau hanya perlu bertemu perunding kewangan komprehensif bagi menasihatinya.

Jangan memilih pekerjaan

Sekarang terlalu ramai jumlah penganggur. Ramai graduan institusi pendidikan gagal mendapat pekerjaan walaupun puas menghantar permohonan dan resume. Tidak kurang juga yang telah menghadiri pelbagai temuduga tetapi belum ditawarkan apa-apa jawatan. Sebaliknya rakyat warga Indonesia, Myanmar, Bangladesh, Pakistan dan sebagainya apabila berjaya memasuki Malaysia mereka tidak akan pulang lagi ke negara mereka. Malaysia adalah ibarat lubuk emas kepada mereka.

Ada yang bermula sebagai buruh ditapak pembianaan, diladang dan sebagainya tetapi kini ada yang memiliki pelbagai perniagaan dan memperolehi pendapatan ribuan ringgit sehari. Mereka tidak memilih pekerjaan, rajin dan berjimat cermat.

Benarlah firman Allah : ” Bukankan bumi Allah ini luas, maka berhijrahlah”.

Rakyat Malaysia tidak perlu berhijrah ke mana-mana kerana pelaung pekerjaan masih lumayan sekiranya mereka sanggup melakukannya. Bidang pemakanan, pakaian, kecantikan, kesihatan, perkhidmatan, pengangkutan dan sebagainya adalah bidang yang sentiasa diperlukan orang ramai dalam keadaan gawat mahaupun sebaliknya.

Ada orang hanya membekalkan kuah karipap sahaja telah berjaya mengaut pendapatan seribu ringgit sebulan. Ada yang membekalkan kuih lapis, ada yang membekalkan pulut panggang, ada yang membekalkan nasi lemak malah ada yang membekalkan pengat pisang. Belum lagi yang menjual mee goreng, burger dipasar-pasar malam. Ikan, daging dan ayam.

Perniagaan tidak akan menghampakan sesiapa yang menceburkan dirinya di dalam bidang ini. Apabila rakyat Malaysia meninggalkan bidang-bidang ini, golongan yang mendatang mengisi kekosongannya.

Punca sebenarnya bangsa Melayu menjauhi perniagaan adalah kerana tidak pernah mencuba, tidak berpengalaman, tidak tahu dimana hendak bermula, tiada modal ditambah dengan perasaan malu yang tidak bertempat.

Mungkin sejak menduduki pusat pengajian telah terpahat di dalam minda niat dan hasrat untuk makan gaji apabila tamat pengajian. Mungkin juga itulah yang di dondangkan oleh ibu bapa sejak kecil.

Apapun sebabnya kita perlu berubah. Kita perlu memilih kerjaya perniagaan sebagai pilihan utama dan mula menjinak-jinakkan diri dengan alam perniagaan sejak kecil.

Perancangan kewangan, wakil takaful dan pelaburan adalah sebuah perniagaan. Keusahawan yang memerlukan perubahan minda, perubahan sikap, perubahan tabiat hidup dan kemahuan yang membakar. Kejayaan akan diperolehi apabila anda memiliki ilmu dan maklumat yang betul, membina kemahiran-kemahiran jualan tertentu dan bertindak dengan efisyen.

Tidak semua kejayaan datang bergolek tetapi sudah menjadi lumrah hidup setiap kejayaan memerlukan usaha gigih, pengorbanan dan mengambil masa untuk berjaya. Bezanya di dalam industri takaful anta tidak perlu bimbang kerugian modal kerana tiada modal yang diperlukan.

Bantulah Anak-Anak Anda

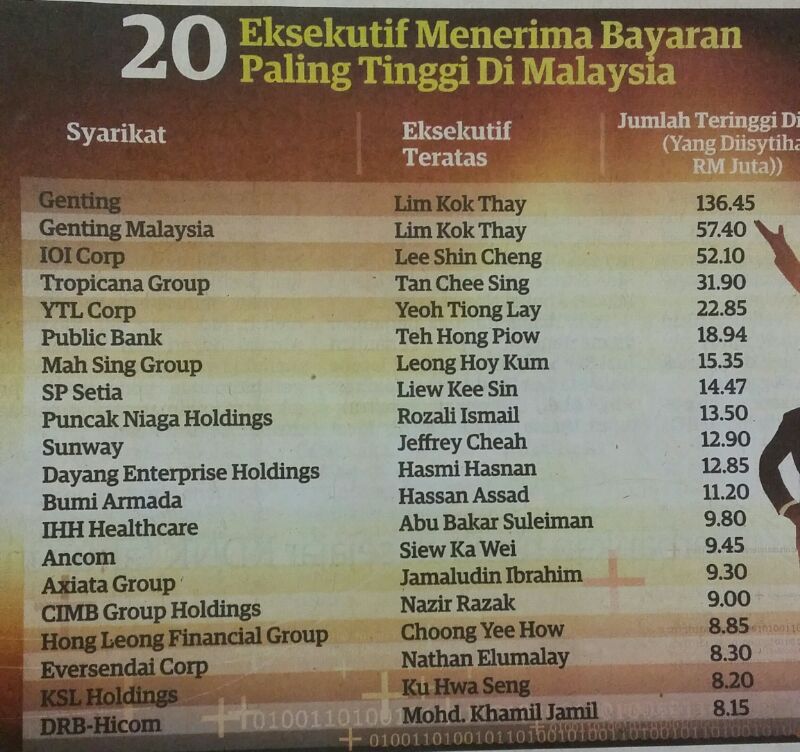
20 eksekutif kaya

Zaman dahulu nenek moyang kita akan memugar tanah seluas-luas yang termampu dan mendaftarkannya. Kemudian tanah-tanah itu menjadi harta pusaka yang diwariskan kepada anak-anak mereka. Ibu bapa kita selalu menasihatkan kita agar menuntut ilmu supaya dengan ilmu kita akan berupaya mendapat peluang pekerjaan yang terbaik.

Zaman kita akan berlalu, cabaran semakin hebat dan masa akan datang ilmu yang cukup tidak bermadai. Anak-anak kita akan bersaing dalam mencari peluang meneruskan hidup. Mereka tidak lagi boleh berharap kepada kecemerlangan akademik semata-mata. Ramai majikan mengutamakan calun-calun yang bersesuaian dengan strategik planning syarikat. Mereka memerlukan pegawai yang mempunyai kemahiran dan keterampilan.

Cabaran ini menjadikan peluang pekerjaan semakin sempit kepada graduan-graduan yang kurang kemahiran dan jatidiri. Namun mereka perlu meneruskan kehidupan, perlu memiliki kenderaan, rumahtangga dan sara hidup.

Ibu bapa yang prihatin akan memikirkan keadaan ini dan mula melakukan sesuatu sebagai persediaan. Antara yang boleh dilakukan adalah menggalakkan anak-anak menimba kemahiran-kemahiran keusahawan semasa alam universiti lagi.

Selain daripada itu ibubapa perlu menggalakkan anak-anak mereka melabur atau berusaha menjana pendapatan kecil-kecilan sebagai latihan dan menimba pengalaman. Menjadi penasihat kewangan takaful secara sambilan adalah antara pilihan terbaik.

Ibu bapa juga perlu menabung dan mengambil dana persaraan yang lebih untuk dijadikan harta pusaka kepada anak-anak atau tabungan untuk keperluan mereka. Anak-anak kita memerlukan dana untuk pelajaran tinggi, modal memulakan perniagaan dan kos perkahwinan.

Keperihatinan ibubapa menabung untuk anak-anak mereka boleh menyediakan asas kepada anak-anak memulakan kehidupan baru diatas asas yang kukuh bukan memulakan daripada kosong.

Ambillah plan persaraan yang ada unsur pelaburan hari ini.

Annuar Salleh 019380053

perunding kewangan anda.

Financial Freedom

IMG-20141015-WA0010

Kebabasan kewangan tercapai apabila anda bebas untuk berbelanja tanpa terikat dengan bebanan hutang. Fenomena hidup dibelengu hutang bukanlah carahidup terbaik. Malah rasulullah s.a.w. menganjurkan umatnya agar bebas daripada hutang dan bebas daripada dikuasai oleh pemberi hutang. Namun zaman ini amat sukar kepada setiap kita untuk bebas daripada hutang kecuali setelah mencapai status ” financial freedom”, bebas daripada hutang dan memiliki harta yang menjana pendapatan dengan sendirinya.

Bermula daripada hutang pendidikan tinggi, hutang kenderaan, hutang kos perkahwinan, hutang rumah, hutang pembiayaan perniagaan hinggalah hutang peribadi bagi membuat ubahsuai rumah, kos rawatan penaykit kritikal dan sebagainya.

Sebagai seorang Islam kita diajar bahawa seorang yang mati syahid juga tidak akan terlepas dengan bebanan hutang pada hari kiamat kelak.

Bermula berumur 25 tahun kebanyakan graduan akan mula melunaskan hutang-hutang mereka secara berjadual, kemudian akan berhutang bagi membeli kenderaan, rumah dan sebagainya. Apabila berkahwin kaum lelaki perlu menyediakan nafkah sarahidup, rumah, kenderaan, bil-bil, anak-anak dan juga membayar hutang.

Sekiranya kos sarahidup berjumlah RM2000 sebulan maka beliau perlu menyediakan sebanyak RM24,000 setahun. Jika tempoh pembangunan harta memerlukan 20 tahun untuk memiliki status ” Financial freedom” maka beliau memerlukan RM480,000 untuk kos sarahidup dalam tempoh tersebut.

Bagaimana sekiranya beliau ditimpa kemalangan, membawa kepada maut, hilang upaya kekal atau ditimpa penyakit kritikal, siapakah yang akan diharapkan menyumbang RM2000 sebulan kepada anak dan isterinya. Siapa pula yang akan melunaskan kesemua hutang-hutangnya?

Antara harta yang boleh menjana pendapatan ialah harta yang berupa rumah atau kedai yang sudah 100% dibayar dan menjadi punca pendapatan melalui sewa, perniagaan yang boleh diwariskan kepada waris dan saham jutaan ringgit yang menjana dividen tinggi yang dapat menanggung  segala kos yang diperlukan. Namun setiap kita mungkin memerlukan antara 10 hingga 30 tahun bagi memiliki kebebasan kewangan.

Sebab itulah sistem perlindungan takaful diwujudkan supaya menjadi peluang kepada masyarakat bertolong menolong sesama mereka bagi membantu kewangan peserta yang ditimpa musibah.

Sekiranya seseorang peserta mengambil perlindungan berjumlah RM1,000,000 dan dengan sebab beliau ditimpa musibah membawa kepada lumpuh seluruh anggota maka keluarganya akan mendapat pampasan sebanyak RM1,000,000 dan mencapai kedudukan Financial Freedom.

Masa ini masyarakat jarang menawarkan diri untuk menyertai takaful tetapi menunggu-nunggu wakil takaful menemui mereka. Namun ajal maut tidak menunggu mereka.


Tahukah Anda?

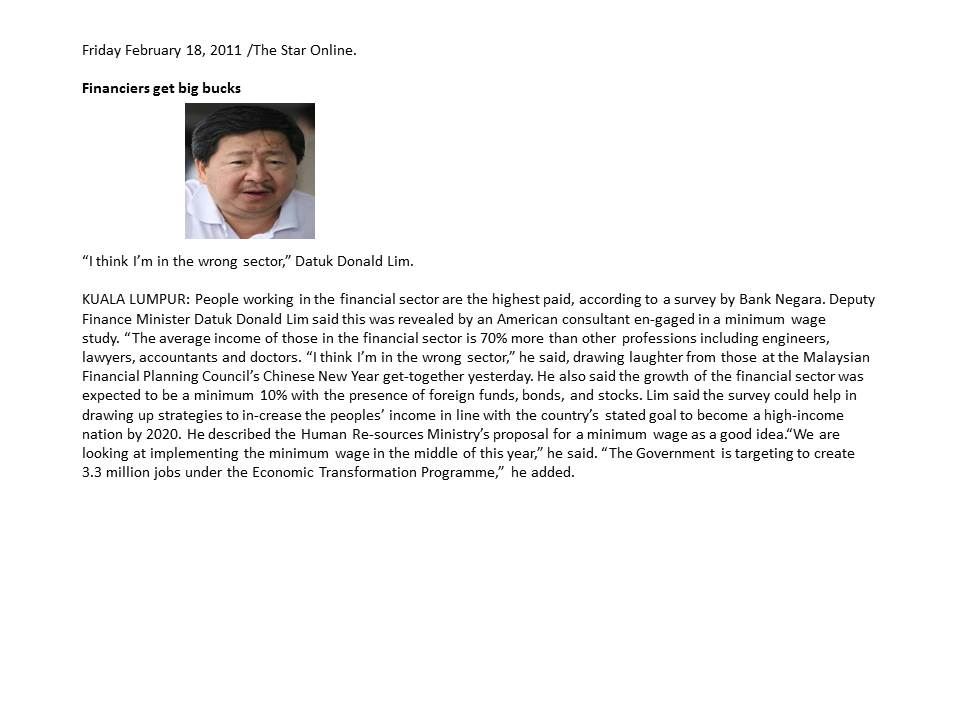
Bidang penasihat kewangan atau ‘ konsultansi pengurusan aset’ adalah bidang professional yang mendapat pendapatan tertinggi di dunia.

Tanpa modal dan pengalaman ramai menjadi jutawan dalam masa 5 tahun.

Pendapatan tertinggi dalam industri ini di Malaysia adalah RM2 juta sebulan.


Adakah anda ingin menjadi sebahagian daripada mereka?

Hubungi Kami Segera!

Kerjaya Mudah Pendapatan Lumayan

Industri perancangan kewangan adalah industri professional yang disalah tafsirkan oleh majoriti masyarakat Malaysia. Kejahilan mengenai sektor ekonomi dan kewangan menjadikan masyarakat menganggap memilih kerjaya sebagai penasihat kewangan bukan satu pilihan utama. Zaman telah lama berubah.

Sistem kewangan yang menguasai kehidupan manusia hari ini sukar dielak oleh semua masyarakat Islam mahupun bukan Islam. Namun dengan wujudnya sistem kewangan Islam masyarakat Islam mempunyai pilihan dalam menguruskan kewangan mereka dengan mengambil peluang sistem kewangan Islam sedia ada.

Zaman ini masyarakat memilih untuk menyimpan wang mereka di institusi kewangan dan menjadikan bank sebagai institusi pilihan dalam membiayai hampir seluruh dana kehidupan mereka. Bermula daripada kos untuk belajar, berkahwin, membeli kenderaan, rumah, perabut dan sebagainya masyarakat akan menjadikan hutang atau pembelian secara bayaran bertangguh sebagai pilihan.

Bagi mengelakkan risiko pembeli gagal membayar balik hutang belian secara bertangguh pihak bank mewajibkan pembeli membayar sejumlah wang untuk kos perlindungan takaful. Namun masyarakat merasai ianya satu bebanan yang perlu ditanggung sedangkan mereka tidak mendapat apa-apa faedah daripada tanggungjawab tersebut. Persepsi ini menjadikan mereka mengambil sikap negatif terhadap aspek-aspek perlindungan aset yang lain terutama aset-aset diri mereka sebagai penjana pendapatan keluarga.star
Sehubungan dengan itu pihak industri menyediakan bayaran yang tinggi kepada penasihat kewangan yang berjaya membawa pelanggan menyertai industri ini.

Tanpa kesedaran perancangan kewangan dan sikap proaktif masyarakat menyertai plan-plan takaful keluarga kerajaan perlu menyediakan kos-kos perubatan rakyat dan pendidikan rakyat. Sebuah keluarga yang dahulunya senang akan bertukar menjadi miskin apabila pembiaya kehidupan meninggal dunia, ditimpa penyakit kritikal atau lumpuh yang menghalang mereka menjana pendapatan keluarga.

Hutang isi rumah akan meningkat kerana masyarakat akan sentiasa berhutang dalam seluruh aspek kewangan mereka bermula daripada pendidikan universiti, kos perkahwinan, membeli rumah dan kenderaan.

Sejak zaman dahulu masyarakat manusia memerlukan sikap tolong menolong sesama mereka. Industri tolong menolong ini telah wujud sejak sejarah kemanusiaan lagi. Namun manusia perlu disedarkan dan diterangkan manfaat dan kebaikan menyertai industri ini kerana wujud perbezaan keperluan manusia dan skim yang terbaik untuk mereka.

Setiap orang berbeza keperluan dan sudah tentu berbeza cara penyelesaiannya. Satu analisa keperluan yang menyeluruh perlu dilakukan oleh seorang penasihat kewangan sebelum mencadangkan plan kewangan yang sesuai.
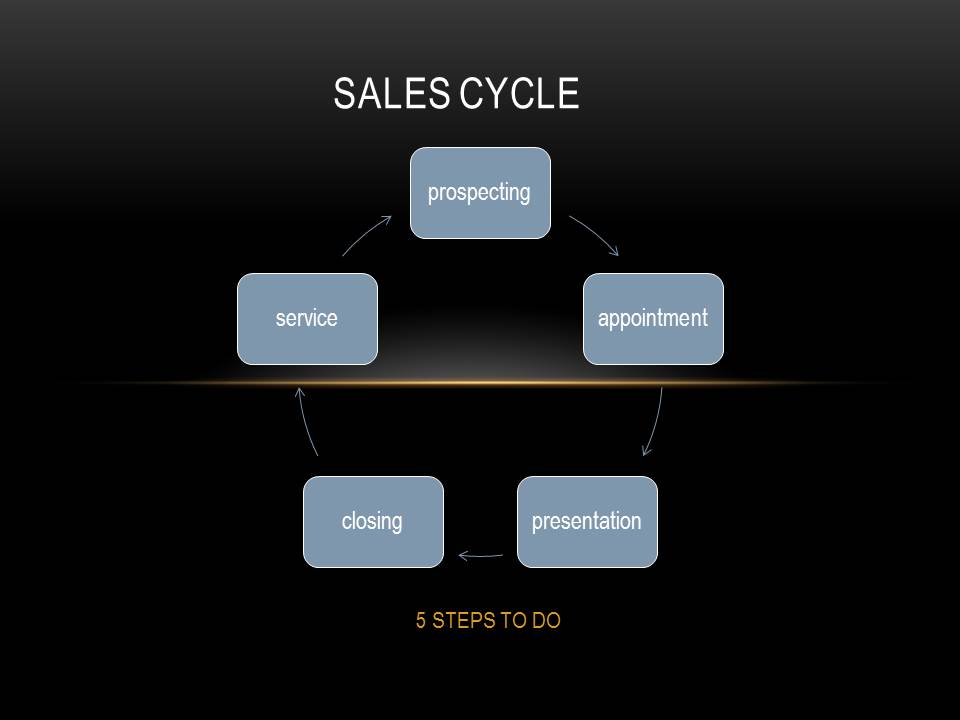
Sales Cycle

Dalam industri ini seorang penasihat kewangan adalah bertindak sebagai wakil kepada syarikat yang menawarkan produk-produk perlindungan dan pelaburan.

Pendapatan seorang wakil syarikat adalah berasaskan upah dengan peratus yang dipersetujui. Seorang wakil bertanggungjawab mencari peserta, membuat temujanji dengan mereka, membuat kajiselidik kewangan, menganalisa kedudukan kewangan dan matlamat kewangan bakal pelanggan serta membuat cadangan plan yang sesuai untuk setiap pelanggannya.

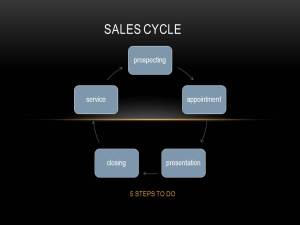
Tugas ini disimpulkan sebagai kitaran jualan. Tugas seorang wakil hanyalah melaksanakan kitaran jualan secara tertib. Dalam industri ini telah ada formula kejayaan yang telah dilaksanakan oleh mereka yang telah berjaya dalam industri ini. Kitaran jualan ini perlu didikasi sebagai tabiat hidupnya setiap hari.

Terdapat 5 langkah tugas yang perlu di laksanakan secara dedikasi setiap hari. Sekiranya seorang perunding, penasihat atau wakil mampu melaksanakan kelima-lima langkah ini mengikut piawaian yang ditentukan beliau akan bejaya mencapai impiannya dalam industri ini.

Seorang yang berjaya mencapai pangkat MDRT ( Million Dolar Round Table) dengan pendapatan tahunan lebih RM170,000 telah menjadikan kitaran jualan ini sebagai habit jualan mereka.

1.” Prospecting”.

Menyenaraikan 300 nama prospek yang berkualiti adalah “habit” pertama. 300 nama akan sentiasa ada dalam buku prospeknya. Ia ibarat modal atau tanah pertanian yang akan diteroka. Nama ini akan dipindahkan kesenarai temujanji apabila telah boleh dilakukan temu janji. Apabila nama ini telah masuk kedalam senarai temujanji ia akan dipotong daripada senarai prospek dan nama perospek baru akan digantikan segera supaya jumlah 300 nama dalam data prospek sentiasa penuh.

2.”Appointment”

Membuat 5 temujanji sehari adalah “habit” yang kedua. Seorang yang berjaya dalam industri ini telah menyediakan 5 masa sehari dalam jadual hariannya. Beliau akan memastikan setiap masa yang ditetapkan itu ada temujanji yang akan dibuat pada hari itu. Tugasnya adalah mendapatkan 5 temujanji sehari sama ada melalui panggilan tetefon, “sms” atau pertemuan bersemuka sebelumnya. Lima temujanji sehari adalah jumlah mukatamad telah menjadi tabiat seorang yang berjaya dalam industri ini.

Temujanji ini biasanya diperuntukkan untuk 3 pertemuan soalselidik dan 2 pertemuan pembentangan solution.

3. “Presentation”

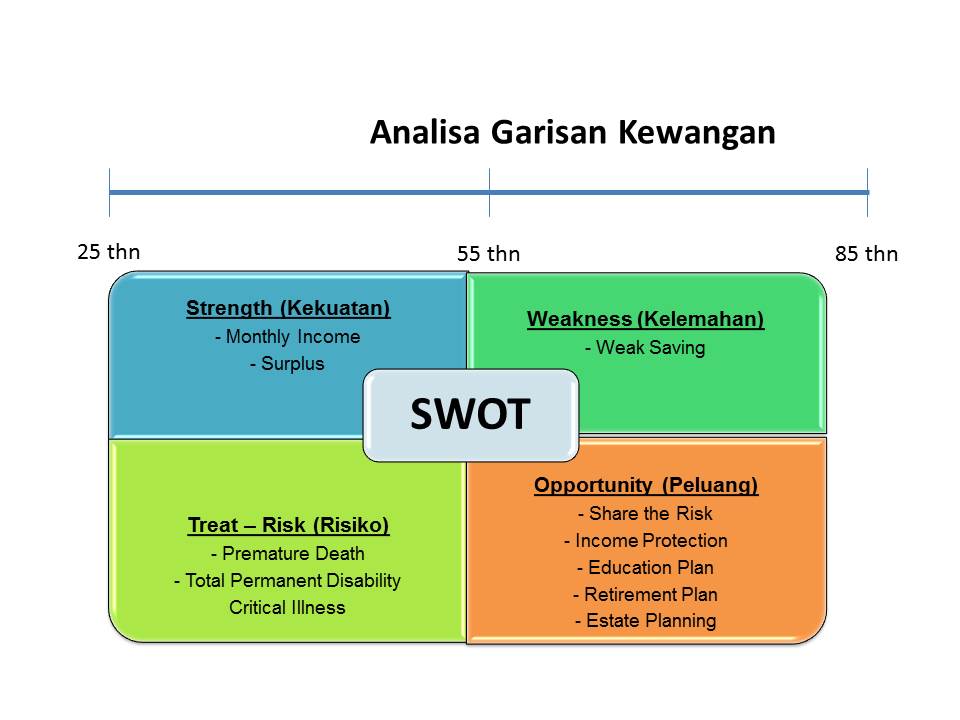
Setelah melakukan soalselidik kewangan pelanggan, seorang “advisor” akan meminta temujanji berikutnya bagi membentangkan “proposer” terhadap penyelesaian kewangan yang ingin dicadangkan kepada prospeknya. Sebelum membuat pembentangan “solution” yang tepat satu kajian “SWOT” kewangan akan dilakukan. Setelah membuat analisa dan kiraan berasaskan “present value”, inflasi dan “future value” satu plan komprehensif akan dicadangkan sesuai dengan matlamat dan kemampuan kewangan pelanggan.

4. ” Closing”

Pelanggan yang memahami matlamat kewangan yang betul, menyedari kelemahan kewangannya dan berkemungkinan menempuh pelabagai risiko kewangan yang mempunyai kebarangkalian tertentu, akan setuju mengambil strategi kewangan yang betul. Selain daripada untuk menabung dan melabur untuk tujuan hari persaraan beliau juga akan membuat “backup” kewangan yang mencukupi sekiranya strategi pelaburannya tidak boleh dilaksanakan.

Mempunyai plan A, B dan C kewangan adalah strategi yang bijak dalam mengharungi tempoh kehidupan yang panjang bermula diusia 25 hingga usia 75.

Tempoh 50 tahun hidup untuk melaksanakan amanah Allah sebagai khalifah dan hamba adalah tempoh yang panjang.

Menyertai masyarakat perihatin dan saling tolong menolong dalam aspek kewangan yang telus, adil dan sitematik adalam sikap proaktif yang tepat untuk masa ini.

Tidak merancang sebelum menghadapi musibah adalah satu musibah.

5. Service.

Tugas perunding kewangan adalah sentiasa berkhidmat kepada pelanggannya. Antaranya sentiasa memantau polisi pelanggannya supaya hidup dan berbayar. Membuat semakan polisi setiap tahun bagi menyempurnakan keperluan pelanggan setelah berlaku perubahan status kewangan kenaikan kadar inflasi dan sebagainya.

Pelanggan perlu diberitahu mengenai kekuatan polisinya dan kemungkinan untuk membantu menambah perlindungan, pelaburan, membuat tuntutan dan membuat pengeluaran.

Sekiranya seorang penasihat kewangan melakukan kelima-lima tugas ini secara tertib setiap hari beliau kan mendapat sekurang-kurangnya 10 orang pelanggan sebulan. Dan dalam bulan pertama beliau sebenarnya sudah mampu menjana pendapatannya sebanyak RM20,000 sebulan yang dibayar kepadanya dalam tempoh enam tahun mengikut sesetengah syarikat kewangan takaful.

Rekod tertinggi bayaran bulanan yang diterima oleh seorang penasihat kewangan dalam industri ini di Malaysia adalah sekitar RM2 juta sebulan. Ia satu angka lumayan yang tidak pernah terbayang dalam lain-lain industri. Jika anda berkerja keras untuk menambahkan pendapatan majikan anda tetapi anda hanya dibayar kurang daripada RM10,000  sebulan maka industri ini sepatutnya menjadi pilihan anda.

Sekiranya anda ingin mengetahui lebih lanjut mengenai peluang kerjaya dalam industri ini hantarkan permohonan kepada saya di alitqanwealth11@gmail.com atau 0193800543.

Perancangan Strategik Kewangan

swot1

Kemiskinan bukanlah disebabkan seseorang itu gagal merealisasikan impiannya tetapi kemiskinan adalah seseorang yang hidup tanpa dipandu oleh impian masa depan yang hebat. Nabi Muhmmad s.a.w. di utuskan membawa satu impian besar yang diwariskan kepada umatnya iaitu memastikan dunia seluruhnya tunduk di bawah kuasa Islam. Kuasa adalah kekuatan tanpa kekuatan anda tidak memiliki kekuasaan. Nabi s.a.w. seorang saudagar besar yang telah memulakan perniagaan antara benua dan bersama-sama baginda terdapat ramai sahabat yang juga tokoh perdaganan hebat yang menjadi tunggak kekuatan ekonomi kerajaan rasulullah s.a.w.

Kekuatan kewangan termasuk aspek kekuatan yang perlu mengikut undang-undang Allah di dunia ini selain daripada kekuatan minda. emosi dan spiritual. Ekonomi dan kewangan adalah satu sumber kekuatan yang tidak boleh di abaikan oleh sesiapapun dalam membina kekuatan.

Keadilan sinonim dengan keseimbangan. Kekuatan intelek, emosi, kerohanian perlu diseimbangkan dengan kekuatan ekonomi dan kewangan.

Kekuatan dan kekayaan bermula dengan kekuatan dan kekayaan minda yang memiliki maklumat dan cara fikir yang betul.

Umar al-Khattab r.a. berkata : ” Aku telah mendengar rasulullah s.a.w. bersabda ; ” Sesungguhnya semua perkerjaan bergantung dengan niat-niat dan sesungguhnya semua perkara tercapai mengikut apa yang diniatkan”.

Niat adalah impian hidup, matlamat jangkamasa panjang, sederhana dan dekat. Niat adalah apa yang menjadi objektif, sasaran dan fokus perkerjaan harian anda yang boleh mencapai sasaran mingguan, bulanan, tahunan dan matlamat jangka masa sederhana serta jauh.

Setiap orang yang bekerja tanpa diikat dengan matlamat dan impian hidup yang jelas tidak akan berlaku apa-apa perubahan pada dirinya.

Perancangan strategik adalah mekanisma penting dalam menganalisa sesuatu pekerjaan atau tindakan itu untuk mampu mencapai impian yang diniatkan.

Bermula daripada usia 15 tahun anda sudah perlu berdikari menentukan impian hidup yang ingin dicapai sepanjang hayat anda sehingga usia 40 tahun untuk fasa pertama dan daripada usia 40 hingga 60 difasa kedua kehidupan anda.

Oleh kerana diusia 25 tahun biasanya seseorang itu mula bekerja mencari pendapatan maka fasa pertama seharusnya berakhir di usia 50 atau 55. Fasa pertama adalah fasa menjana pendapatan untuk kehidupan di fasa kedua.

Untuk membuat perancangan strategik kewangan anda perlu menentukan impian hidup semasa persaraan, atau matlamat kewangan yang ingin dicapai diusia 40 tahun atau maksima di usia 55 tahun.

Contohnya di usia 55 tahun: Matlamat jangkamasa panjang anda.

1. Memiliki kediaman yang sesuai untuk persaraan anda. Tulislah kediaman impian anda.

2. Memiliki aset atau perniagaan yang boleh menjana pendapatan pasif kepada anda bagi menampung kehidupan semasa persaraan.

3. Memiliki dana yang mencukupi untuk kos-kos pendidikan tinggi anak-anak anda.

4. Memiliki dana yang mencukupi untuk kos-kos dana keraian perkhawinan anak-anak anda.

5. Memiliki dana yag mencukupi untuk anda menunaikan haji dan perlancungan tahunan anda.

6. Memiliki dana untuk diwakafkan kejalan Allah sebagai sedekah jariah anda.

7. Mengambil polisi takaful yang cukup untuk mengelakkan dana simpanan anda digunakan untuk rawatan hospital anda diusia tua.

Kiralah berapa jumlah dana tersebut keseluruhannya mengikut nilaian hari ini (PV) dan gunakan financial cuculator untuk mengira (FV) berasaskan kadar inflasi (i) dan jumlah tahun yang perlu anda usahakan (n).

Pakar perancangan kewangan boleh membantu anda mengira dengan tepat keperluan masa depan anda ini. FV adalah future value kepada PV present value. Contohnya jika kos pembedahan jantung sekarang PVnya adalah RM20,000 maka dengan kadar inflasi perubatan 15% setahun maka kosnya menjadi RM327,330.75. pada 20 tahun akan datang.

Gunakan analisa “SWOT” untuk menyusun tindakan strategik yang boleh membantu anda mencapai matlamat kewangan anda.

Tentukan kekuatan kewangan anda, analisa kelemahan kewangan anda berbanding matlamat jauh yang ingin anda capai, kenalpasti ancaman dan cabaran yang ada kebarangkalian tertentu anda perlu menempuhinya dan gunakan peluang yang ada dalam masyarakat dan sistem untuk mengatasi cabaran dan kelemahan anda.

Untuk mengetahui kekuatan kewangan, anda perlu membuat budget kewangan tahunan berasaskan perbelanjaan wajib dahulu. Senaraikan perbelanjaan wajib yang perlu anda sediakan dan jumlahnya kemudian buatlah kiraan berapakah kos wajib sarahidup yang perlu anda sediakan.

Ambil jumlah pendapatan tahunan anda dan tolak kos perbelanjaan wajib anda dan lihat berapakah baki perlebelanjaan yang boleh anda gunakan untuk tujuan-tujuan strategik yang lain.

Contohnya:

Kos perbelanjaan sarahidup anda adalah RM24,000 setahun dan pendapatan tahunan anda adalah RM36,000 setahun maka anda memiliki kekuatan lebihan kos wajib sebanyak RM12,000 setahun. Untuk tempoh sepuluh tahun akan datang sekurang-kurangnya anda memerlukan RM240,000 untuk kos sara hidup. Sekiranya anda tidak mempunyai simpanan sebanyak itu sedangkan anda mempunyai kemungkinan ditimpa kemalangan yang menyebabkan anda lumpuh, meninggal dunia atau ditimpa penyakit kritikal maka situasi ini diakira ancaman kepada sumber kewangan keluarga anda. Gunalah baki RM12,000 itu untuk memiliki plan perlindungan sekurang-kurangnya bernialai RM240,000 sehingga usia persaraan anda.

Baki daripada kos perlindungan takaful laburlah kedalam portfolio pelaburan yang sesuai dengan pendesahan risiko untung rungi yang anda sanggup menanggungnya.

Langkah seterusnya lihatlah seluruh dana yang anda perlukan pada masa persaraan anda yang menjadi impian anda. Kirakan jumlah dana yang perlu anda capai. Kembali membuat analisa kekuatan, kelemahan,ancaman dan peluang supaya anda mampu membuat stretegi pendapatan yang betul untuk merealisasikan impian anda.

Apakah aset-aset yang anda perlukan untuk menjana pendapatan anda.? Berapa lama anda perlukan untuk melengkapkan aset-aset anda.? Jangan lupa kemahiran, ilmu, kepakaran, tenaga dan pengalaman adalah aset yang diubah menjadi wang sekiranya anda bijak menguruskannya. Selain daripada aset hartanah, rumah kedai, emas dan perniagaan.

Namun anda tetap bijak sekiranya memiliki plan perubatan yang mencukupi diusia 40an anda hingga usia 88 tahun.

Hubunhgi saya untuk khidmat perancangan kewangan komprehensif secara percuma!

Annuar Salleh

019 3800543

Pengarah Agensi.