Daripada kekayaan hari ini kepada kekuatan generasi akan datang
Annuar Salleh Agency – Takaful Warisan
“Jangan hanya tinggalkan harta untuk diwarisi. Tinggalkan kekuatan untuk meneruskan kehidupan, membina perniagaan, menyumbang kepada ummah dan meneruskan perjuangan.”
1. Kita bukan sekadar pemilik kekayaan. Kita adalah pemegang amanah.
Hidup ini bukan sekadar perjalanan mencari kekayaan, mengumpulkan harta dan menikmati kejayaan.
Kehidupan adalah ujian dan amanah sebagai khalifah Allah di muka bumi.
Kekayaan yang Allah kurniakan kepada kita bukan hanya untuk dinikmati oleh diri sendiri. Ia adalah peluang untuk membina kehidupan yang lebih baik, mengangkat martabat keluarga, membantu mereka yang memerlukan dan menyumbang kepada kemakmuran ummah.
Kita bekerja keras selama puluhan tahun.
Kita membina perniagaan, mengumpulkan aset, membeli hartanah, membina pelaburan dan menyediakan pendidikan terbaik untuk anak-anak.
Tetapi pernahkah kita berhenti sejenak dan bertanya:
Jika Allah menjemput kita esok, apakah yang akan berlaku kepada segala kekayaan yang telah kita bina?
Adakah anak-anak kita akan menerima kekayaan itu dengan mudah?
Atau mereka terpaksa berhadapan dengan hutang, pertikaian keluarga, kesukaran menguruskan harta pusaka dan kekurangan wang tunai ketika paling memerlukannya?
Kita mungkin meninggalkan rumah bernilai jutaan ringgit.
Kita mungkin meninggalkan saham, tanah, bangunan dan perniagaan yang besar.
Namun, adakah kita meninggalkan wang tunai yang mencukupi untuk membolehkan mereka meneruskan kehidupan dengan tenang?
Kekayaan yang kita bina sepanjang hayat sepatutnya menjadi sumber kekuatan kepada generasi selepas kita, bukan beban yang terpaksa mereka tanggung.
2. Islam mengajar kita merancang masa depan
Allah SWT berfirman dalam Surah al-Hasyr, ayat 18:
“Wahai orang-orang yang beriman! Bertakwalah kepada Allah dan hendaklah setiap diri melihat serta memerhatikan apa yang telah disediakan untuk hari esok.”
Ayat ini mengingatkan kita bahawa kehidupan seorang Muslim bukan kehidupan yang dibiarkan tanpa arah.
Kita diperintahkan untuk mengambil iktibar, menilai keadaan dan menyediakan persiapan untuk masa depan.
Perancangan kewangan bukan sekadar persoalan angka.
Ia adalah sebahagian daripada tanggungjawab kita terhadap keluarga dan masyarakat.
Kita merancang kerana kita tidak mengetahui bila ajal akan tiba.
Kita merancang kerana kemalangan boleh menyebabkan kehilangan upaya kekal.
Kita merancang kerana penyakit kritikal boleh mengubah seluruh kehidupan keluarga.
Kita merancang kerana anak-anak masih memerlukan pendidikan, pasangan masih memerlukan pendapatan dan perniagaan masih memerlukan modal untuk terus beroperasi.
Tawakal bukan bermaksud membiarkan masa depan tanpa persediaan.
Rasulullah SAW mengajar kita mengambil sebab dan berusaha sebelum bertawakal kepada Allah.
Kita tidak boleh menentukan masa depan, tetapi kita boleh membuat persediaan yang munasabah untuk menghadapi kemungkinan yang tidak dijangka.
3. Kekayaan yang tidak dirancang boleh menjadi ujian kepada waris
Bayangkan seorang usahawan Muslim berusia 55 tahun.
Beliau mempunyai:
Perniagaan bernilai RM10 juta.
Hartanah bernilai RM5 juta.
Pelaburan saham dan simpanan RM2 juta.
Rumah keluarga yang telah selesai pembiayaannya.
Anak-anak yang sedang membina kehidupan masing-masing.
Secara zahir, beliau seorang yang berjaya.
Namun, jika beliau meninggal dunia secara mengejut, keluarga mungkin berhadapan dengan persoalan yang tidak pernah dibincangkan sebelumnya.
Siapakah yang akan menguruskan perniagaan?
Bagaimanakah hutang syarikat akan diselesaikan?
Dari mana wang tunai untuk membayar komitmen keluarga?
Bagaimanakah anak-anak akan mendapatkan modal untuk meneruskan perniagaan?
Adakah pasangan mempunyai wang tunai yang mencukupi untuk mengekalkan kehidupan yang telah dibina?
Adakah waris akan bersetuju mengenai pengurusan dan pembahagian harta?
Harta bernilai jutaan ringgit tidak semestinya bermaksud keluarga mempunyai wang tunai yang mencukupi.
Kita boleh menjadi kaya dengan aset, tetapi waris kita mungkin menghadapi kesukaran mendapatkan tunai.
Inilah sebabnya perancangan warisan perlu melihat bukan sahaja nilai harta, tetapi juga kecairan, perlindungan dan keperluan generasi yang akan datang.
4. Rasulullah SAW mengingatkan kita tentang kekayaan waris
Dalam hadis sahih riwayat al-Bukhari, Rasulullah SAW menasihati Saad bin Abi Waqqas RA supaya tidak mewasiatkan keseluruhan hartanya untuk sedekah.
Baginda bersabda bahawa meninggalkan waris dalam keadaan kaya adalah lebih baik daripada meninggalkan mereka dalam keadaan miskin sehingga terpaksa meminta-minta daripada orang lain.
Hadis ini memberikan satu prinsip yang sangat penting:
Kita tidak sepatutnya hanya memikirkan berapa banyak yang boleh kita berikan kepada orang lain hari ini, tetapi juga bagaimana memastikan keluarga kita tidak menjadi beban kepada masyarakat pada masa hadapan.
Membina kekayaan untuk keluarga bukan bertentangan dengan dakwah.
Menyediakan modal untuk anak-anak bukan bertentangan dengan ibadah.
Melindungi pasangan dan keturunan bukan bertentangan dengan tawakal.
Sebaliknya, apabila dilakukan dengan niat yang benar, perancangan kekayaan boleh menjadi sebahagian daripada amanah dan tanggungjawab kita.
5. Daripada kekayaan kepada legasi yang hidup
Kita sering mendengar tentang wakaf.
Wakaf membina masjid, sekolah, pusat pendidikan, hospital, rumah kebajikan dan pelbagai institusi yang memberikan manfaat kepada masyarakat.
Namun, sebelum kita mampu mewakafkan kekayaan secara berterusan, kita perlu memastikan keluarga tidak terdedah kepada kesusahan yang boleh dielakkan.
Kita perlu membina dua bentuk legasi:
Legasi keluarga
Menyediakan wang tunai untuk pasangan dan anak-anak.
Memastikan keluarga mempunyai sumber kehidupan.
Menyediakan modal untuk anak-anak memulakan atau mengembangkan perniagaan.
Membantu menyelesaikan hutang dan komitmen keluarga.
Menyediakan dana untuk menguruskan harta pusaka.
Legasi ummah
Membantu anak cucu meneruskan sumbangan kepada masyarakat.
Menyediakan dana untuk pendidikan dan pembangunan generasi.
Membina kemampuan keluarga menyumbang kepada wakaf dan kebajikan.
Melahirkan generasi yang bukan sahaja mewarisi kekayaan, tetapi juga tanggungjawab sosial.
Kita tidak mahu anak cucu hanya mengenang kita sebagai orang yang kaya.
Kita mahu mereka mengenang kita sebagai generasi yang menyediakan jalan untuk mereka menjadi lebih kuat.
6. Takaful Warisan: menyediakan wang tunai ketika keluarga paling memerlukannya
Salah satu instrumen yang boleh dipertimbangkan dalam perancangan warisan ialah takaful keluarga dengan manfaat kematian dan penamaan yang sesuai.
Melalui perancangan yang memenuhi syarat sijil, manfaat takaful boleh menyediakan sejumlah wang tunai kepada penerima yang ditetapkan apabila peserta meninggal dunia.
Dalam konteks Malaysia, manfaat takaful yang disalurkan melalui penamaan sebagai benefisiari di bawah hibah bersyarat boleh dibayar terus kepada benefisiari dan, tertakluk kepada undang-undang serta syarat sijil, tidak menjadi sebahagian daripada harta pusaka peserta untuk pembahagian pusaka.
Ini memberikan satu kelebihan strategik dalam menyediakan kecairan kewangan kepada keluarga.
Takaful Warisan bukan bertujuan menggantikan keseluruhan perancangan harta pusaka.
Ia bertujuan melengkapkan perancangan tersebut.
Harta pusaka menguruskan kekayaan yang telah kita kumpulkan.
Takaful Warisan boleh membantu menyediakan wang tunai tambahan yang diperlukan oleh keluarga untuk meneruskan kehidupan.
Kita bukan membeli takaful kerana mengharapkan kematian. Kita merancang kerana menyayangi kehidupan dan mereka yang akan meneruskannya.
7. Plan Warisan RM1 juta hingga RM10 juta
Bayangkan jika kita dapat menyediakan satu dana warisan yang besar untuk anak cucu.
Bukan sekadar rumah untuk diduduki.
Bukan sekadar saham untuk diwarisi.
Tetapi wang tunai yang boleh membantu mereka menghadapi kehidupan dengan lebih yakin.
Berikut ialah gambaran nilai manfaat warisan yang boleh dirancang, tertakluk kepada kelayakan dan terma sijil takaful:
Plan Warisan
Potensi kegunaan kepada generasi
RM1 juta
Dana kecemasan keluarga, pendidikan dan perlindungan pasangan
RM2 juta
Dana kehidupan keluarga dan modal permulaan perniagaan
RM3 juta
Dana pengembangan perniagaan dan kestabilan kewangan keluarga
RM5 juta
Dana legasi untuk beberapa orang waris, modal perniagaan dan penyelesaian komitmen
RM10 juta
Dana strategik generasi, kesinambungan perniagaan dan kemampuan menyumbang kepada ummah
Jumlah tersebut bukan jaminan bahawa setiap kegunaan akan dapat dipenuhi sepenuhnya.
Ia adalah gambaran bagaimana wang tunai yang dirancang dengan baik boleh menjadi sumber kekuatan kepada keluarga.
Manfaat sebenar, sumbangan, kelayakan dan tempoh perlindungan bergantung kepada produk, umur, kesihatan, kemampuan kewangan dan terma sijil.
8. Persoalan yang perlu ditanya oleh setiap pemilik kekayaan
Jika anda seorang usahawan, profesional, doktor, pemilik syarikat atau pelabur yang telah membina kekayaan, tanyalah diri sendiri:
Jika saya meninggal dunia hari ini, berapa banyak wang tunai yang akan tersedia kepada keluarga?
Adakah pasangan saya mempunyai dana mencukupi untuk meneruskan kehidupan?
Adakah anak-anak mempunyai modal untuk meneruskan perniagaan keluarga?
Adakah hutang dan komitmen kewangan saya telah dirancang dengan baik?
Adakah harta pusaka saya mudah diuruskan atau berpotensi menjadi sumber pertikaian?
Adakah saya telah menyediakan dana khusus untuk generasi akan datang?
Adakah saya mahu anak cucu saya sekadar mewarisi kekayaan, atau mewarisi kekuatan untuk membina kekayaan mereka sendiri?
Soalan-soalan ini bukan untuk menakutkan.
Ia untuk menyedarkan kita bahawa kejayaan hari ini perlu diterjemahkan menjadi keselamatan dan peluang pada masa hadapan.
9. Seruan kepada golongan HNW: Jangan berhenti pada kejayaan diri sendiri
Kepada para usahawan, profesional, doktor, pemilik syarikat dan individu yang telah mencapai kejayaan kewangan:
Anda telah menghabiskan puluhan tahun membina kekayaan.
Anda telah melalui pelbagai ujian, mengambil risiko, bekerja keras dan berkorban untuk keluarga.
Kini, tibalah masanya untuk memikirkan satu tahap perancangan yang lebih tinggi.
Bukan sekadar bagaimana menambah kekayaan.
Tetapi bagaimana memastikan kekayaan itu terus memberikan manfaat selepas kita tiada.
Bayangkan suatu hari nanti, anak anda memulakan perniagaan menggunakan dana yang telah anda sediakan.
Bayangkan cucu anda mendapat pendidikan terbaik kerana perancangan yang anda lakukan.
Bayangkan pasangan anda dapat meneruskan kehidupan dengan lebih tenang.
Bayangkan anak-anak anda mempunyai kemampuan membantu saudara-mara yang memerlukan.
Bayangkan generasi anda menjadi keluarga yang bukan sahaja kaya, tetapi mampu menyumbang kepada pembangunan ummah.
Itulah nilai sebenar sebuah legasi.
Kekayaan yang hebat bukan hanya diukur daripada apa yang kita miliki ketika hidup, tetapi juga daripada kebaikan yang terus hidup selepas kita meninggalkan dunia ini.
10. Mari kita bina Plan Warisan anda
Saya, Annuar Salleh, melalui Annuar Salleh Agency – Takaful Warisan, mengajak para pemilik kekayaan untuk melihat perancangan warisan sebagai satu amanah strategik kepada keluarga dan generasi akan datang.
Kita boleh berbincang secara profesional mengenai:
Objektif warisan RM1 juta hingga RM10 juta.
Keperluan wang tunai keluarga.
Dana kesinambungan perniagaan.
Perlindungan pasangan dan anak-anak.
Perancangan hibah takaful.
Penyelarasan takaful dengan wasiat dan pengurusan harta pusaka.
Kemampuan kewangan dan kesesuaian pelan.
Perbincangan ini bukan semata-mata untuk membeli sijil takaful.
Ia adalah untuk mengenal pasti jurang antara kekayaan yang telah anda bina dengan kekuatan kewangan yang ingin anda tinggalkan.
Satu persoalan untuk direnungkan:
Jika Allah memberikan anda peluang untuk menyediakan RM5 juta atau RM10 juta kepada anak cucu, apakah perubahan yang boleh berlaku kepada kehidupan mereka dan masa depan ummah?
Jangan tunggu sehingga kekayaan menjadi pusaka.
Mulakan perancangan ketika anda masih mempunyai pilihan.
Kerana warisan terbaik bukan sekadar harta yang ditinggalkan.
Warisan terbaik ialah kekuatan yang terus hidup dalam keluarga, generasi dan ummah.
Annuar Salleh Agency – Takaful Warisan
Merancang hari ini. Melindungi keluarga. Membina legasi. Memperkukuh ummah.
We Create Wealth Instantly
Bukan menjanjikan kekayaan secara segera, tetapi merancang manfaat warisan yang boleh menyediakan kekuatan kewangan apabila keluarga paling memerlukannya.
Membina Kesejahteraan Dunia, Menghidupkan Kasih Sayang dan Mengharapkan Pahala Akhirat
Oleh: Ustaz Annuar Salleh
1. Jika ditakdirkan musibah datang sebelum usia persaraan
Bayangkan kita telah bekerja puluhan tahun, membina kehidupan, mengumpulkan harta dan menyediakan masa depan untuk keluarga.
Namun, bagaimana jika Allah mentakdirkan kita ditimpa musibah sebelum sempat menikmati hasil usaha tersebut?
Bagaimana jika kita mengalami kelumpuhan, penyakit kritikal atau kehilangan keupayaan mencari nafkah ketika anak-anak masih memerlukan perhatian dan pasangan masih bergantung kepada pendapatan kita?
Adakah simpanan yang ada mencukupi untuk meneruskan kehidupan? Adakah keluarga mampu bertahan sehingga usia persaraan yang kita impikan?
Inilah antara persoalan penting yang perlu kita fikirkan ketika masih sihat, masih berupaya dan masih mempunyai pendapatan.
Perancangan kewangan bukan sekadar menyediakan wang untuk hari tua. Ia juga tentang memastikan kehidupan keluarga tidak terhenti apabila kita tidak lagi mampu bekerja.
Takaful memberi ruang kepada kita untuk merancang perlindungan kewangan melalui semangat saling membantu, supaya apabila musibah berlaku, keluarga yang ditinggalkan tidak perlu menghadapi kesusahan seorang diri.
2. Meninggalkan wang tunai pusaka yang mampu mengubah kehidupan
Bayangkan suatu hari nanti, kita meninggalkan harta pusaka bernilai berjuta-juta ringgit kepada anak cucu.
Bukan sekadar rumah, tanah atau aset yang memerlukan masa untuk dicairkan, tetapi wang tunai yang boleh digunakan apabila mereka benar-benar memerlukannya.
Wang untuk membayar hutang, menyambung pengajian, membina perniagaan, membeli rumah atau meneruskan kehidupan dengan lebih bermaruah.
Bayangkan anak cucu kita tidak terlantar dalam kemiskinan kerana kehilangan ibu bapa atau datuk nenek yang menjadi tempat bergantung selama ini.
Bayangkan mereka mampu menuntut ilmu, membina kehidupan yang baik dan menjadi insan yang bermanfaat kepada masyarakat.
Setiap kali mereka menikmati kehidupan yang baik hasil daripada perancangan kita, mungkin mereka akan mengingati jasa dan kasih sayang yang telah kita tinggalkan.
Takaful boleh menjadi salah satu jalan untuk mewujudkan wang tunai warisan dengan segera apabila berlaku kematian, melalui manfaat yang ditetapkan dalam sijil dan tertakluk kepada terma serta syaratnya.
Inilah keindahan perancangan warisan: kita bukan sekadar meninggalkan harta, tetapi menyediakan kemampuan untuk keluarga meneruskan kehidupan.
3. Warisan yang menghubungkan kasih sayang dunia dengan harapan akhirat
Apakah makna kekayaan jika segala yang kita kumpulkan hanya berhenti menjadi manfaat apabila kita meninggal dunia?
Sebaliknya, bayangkan harta yang kita tinggalkan menjadi sebab anak-anak mampu berdikari, cucu-cucu mendapat pendidikan, keluarga terpelihara dan generasi seterusnya mampu melakukan kebaikan.
Mereka mungkin mengenang kita dalam doa.
Mereka mungkin menyebut nama kita ketika bersyukur atas kehidupan yang lebih baik.
Mereka mungkin meneruskan perjuangan, sedekah dan wakaf yang pernah kita usahakan.
Namun, kita perlu memahami bahawa manfaat harta kepada keluarga tidak secara automatik menjadi pahala kepada kita. Pahala yang berterusan bergantung kepada amal soleh, niat, usaha dan ketentuan Allah.
Rasulullah SAW mengingatkan bahawa apabila seseorang meninggal dunia, terputuslah amalannya kecuali tiga perkara: sedekah jariah, ilmu yang dimanfaatkan dan anak soleh yang mendoakannya.
Alangkah indahnya jika perancangan kewangan kita bukan sahaja meninggalkan harta, tetapi turut membuka jalan kepada amal kebajikan yang berterusan.
Kita merancang ketika hidup agar keluarga tidak terbeban, sambil mengusahakan sedekah jariah, wakaf dan pendidikan generasi yang mampu meneruskan kebaikan.
4. Takaful: Membantu ketika hidup, terus memberi manfaat ketika kita tiada
Takaful bukan hanya tentang wang yang diterima apabila seseorang meninggal dunia.
Ia juga tentang bantuan kepada mereka yang masih hidup tetapi kehilangan keupayaan untuk meneruskan kehidupan seperti biasa.
Bayangkan berapa ramai insan yang memerlukan bantuan apabila ditimpa:
Kelumpuhan atau hilang upaya kekal.
Penyakit kritikal yang menghalang mereka daripada bekerja.
Kematian pasangan ketika anak-anak masih kecil.
Kehilangan sumber pendapatan utama keluarga.
Kemalangan yang menyebabkan kehidupan berubah dalam sekelip mata.
Di sebalik setiap musibah, ada keluarga yang perlu meneruskan kehidupan.
Ada anak-anak yang perlu membesar.
Ada pasangan yang perlu membayar bil dan hutang.
Ada ibu bapa yang masih memerlukan penjagaan.
Masyarakat beriman tidak sepatutnya hanya melihat kesusahan mereka tanpa berusaha membantu.
Takaful menyediakan satu mekanisme kewangan yang menghimpunkan sumbangan peserta untuk saling membantu apabila berlaku musibah yang dilindungi.
Melalui semangat tabarru’ dan saling menjamin, sumbangan peserta menjadi sebahagian daripada usaha kolektif untuk meringankan beban mereka yang ditimpa ujian.
Mungkin kita tidak mengenali mereka.
Mungkin kita tidak pernah bertemu mereka.
Namun, melalui sistem ini, sumbangan kita boleh menjadi sebahagian daripada bantuan kepada insan yang sedang menghadapi kesusahan.
Berapa ramai keluarga yang mungkin mendapat manfaat daripada sumbangan kita, walaupun kita tidak pernah mengetahui nama mereka?
5. Mengubah sebahagian pendapatan menjadi perlindungan untuk insan yang memerlukan
Dalam kehidupan, sebahagian besar pendapatan kita digunakan untuk keperluan diri dan keluarga.
Kita membayar rumah, kenderaan, makanan, pendidikan, percutian dan pelbagai komitmen kehidupan.
Semua itu mempunyai manfaat kepada kita di dunia.
Namun, pernahkah kita bertanya:
Apakah sebahagian daripada pendapatan kita juga boleh menjadi perlindungan kepada mereka yang kehilangan keupayaan mencari nafkah?
Jika pendapatan kita digunakan sepenuhnya untuk memenuhi keperluan sendiri, di manakah ruang untuk membantu mereka yang sedang menghadapi musibah?
Mungkin kita boleh mempertimbangkan satu prinsip kewangan:
Gunakan sebahagian pendapatan untuk kehidupan, sebahagian untuk masa depan dan sebahagian untuk perlindungan serta kebajikan.
Sebagai contoh, seseorang boleh mempertimbangkan 10% daripada pendapatan untuk perancangan perlindungan dan kebajikan, jika sesuai dengan kemampuan dan keperluannya.
Peratusan ini bukan kewajipan agama atau formula yang sesuai untuk semua orang. Ia hanyalah satu contoh untuk menggalakkan kita menyusun keutamaan kewangan dengan lebih bermakna.
Melalui takaful, kita boleh merancang perlindungan untuk diri dan keluarga, sambil menyertai sistem saling membantu yang berlandaskan prinsip Islam.
Ketika kita ditimpa musibah, kita berharap bantuan tersedia.
Ketika orang lain ditimpa musibah, sumbangan kita pula menjadi sebahagian daripada bantuan kepada mereka.
Inilah semangat persaudaraan yang ingin kita hidupkan.
6. Takaful dan semangat sistem Aqilah dalam Islam
Islam telah lama mengajar umatnya tentang tanggungjawab bersama dalam menghadapi kesusahan.
Antara contoh yang sering dikaitkan dengan semangat ini ialah sistem Aqilah, iaitu mekanisme tanggungjawab kolektif dalam pembayaran diyat bagi kes-kes tertentu, termasuk pembunuhan tidak sengaja, sebagaimana dihuraikan dalam perbahasan fiqh.
Sistem Aqilah memperlihatkan satu prinsip yang sangat penting:
Apabila berlaku musibah kepada seseorang, beban kewangan tidak semestinya dipikul oleh individu atau keluarga yang terlibat sahaja.
Masyarakat turut mempunyai peranan untuk membantu.
Takaful moden bukanlah sistem Aqilah itu sendiri, tetapi ia membawa semangat yang selari dengan nilai saling membantu, tanggungjawab bersama dan meringankan beban sesama manusia.
Apabila seseorang meninggal dunia, sumber pendapatannya mungkin terhenti.
Namun, pasangan dan anak-anaknya masih hidup.
Mereka masih memerlukan makanan, pendidikan, tempat tinggal dan kehidupan yang bermaruah.
Maka, masyarakat yang beriman perlu memikirkan bagaimana bantuan boleh disediakan secara tersusun, bukan sekadar mengharapkan belas kasihan selepas musibah berlaku.
Takaful merupakan salah satu usaha untuk membina sistem bantuan kewangan yang lebih terancang.
7. Orang beriman umpama satu jasad
Rasulullah SAW menggambarkan hubungan orang-orang beriman seperti satu jasad.
Apabila satu anggota mengalami kesakitan, seluruh jasad turut merasai kesakitan itu.
Begitulah sepatutnya hubungan kita dengan masyarakat.
Apabila seorang ayah meninggal dunia dan anak-anaknya kehilangan tempat bergantung, kita sepatutnya turut merasai kesedihan mereka.
Apabila seorang ibu kehilangan suami dan terpaksa membesarkan anak-anak sendirian, kita sepatutnya memikirkan bagaimana mereka dapat dibantu.
Apabila seseorang mengalami penyakit kritikal dan kehilangan pendapatan, kita tidak sepatutnya membiarkan mereka menghadapi kesusahan tanpa sokongan.
Iman bukan hanya tentang ibadah peribadi. Iman juga melahirkan tanggungjawab terhadap kehidupan orang lain.
Takaful memberikan satu ruang kepada kita untuk menterjemahkan nilai persaudaraan ini ke dalam bentuk bantuan kewangan yang tersusun.
Ia bukan menggantikan sedekah, zakat atau wakaf.
Sebaliknya, ia melengkapi usaha kita untuk membina masyarakat yang lebih prihatin, bertanggungjawab dan saling membantu.
8. Sebagai khalifah, kita perlu membina sistem kebaikan
Allah mengurniakan manusia harta, kemampuan, ilmu dan peluang untuk berusaha.
Namun, kekayaan bukan semata-mata untuk dinikmati oleh pemiliknya.
Dalam harta kita terdapat hak dan tanggungjawab terhadap mereka yang memerlukan, sebagaimana ditegaskan dalam ajaran Islam.
Walaupun kita kaya, walaupun keperluan dunia sudah mencukupi, masih ada insan yang hidup dalam kesusahan.
Ada yang tidak mampu bekerja.
Ada yang kehilangan pasangan.
Ada yang diuji dengan penyakit.
Ada yang memerlukan bantuan untuk membesarkan anak-anak.
Sebagai khalifah, kita perlu memikirkan bagaimana kebaikan dapat diteruskan melalui sistem yang tersusun.
Kita boleh membina perancangan kewangan keluarga.
Kita boleh mengusahakan wakaf.
Kita boleh menyediakan dana pendidikan.
Kita boleh merancang perlindungan takaful.
Kita boleh mendidik anak-anak agar memahami tanggungjawab terhadap masyarakat.
Semua ini merupakan usaha untuk membina kehidupan yang bukan sahaja baik untuk diri sendiri, tetapi juga bermanfaat kepada orang lain.
9. Takaful: Satu akad kasih sayang dan tanggungjawab
Bayangkan jika setiap keluarga Muslim mempunyai kesedaran untuk merancang perlindungan kewangan.
Bayangkan jika setiap individu yang berkemampuan mengambil berat tentang masa depan pasangan dan anak-anaknya.
Bayangkan jika setiap pemimpin keluarga memahami bahawa kematian bukan hanya mengakhiri kehidupannya, tetapi boleh mengubah kehidupan orang-orang yang ditinggalkan.
Bayangkan jika kita mampu menyediakan wang tunai warisan, perlindungan pendapatan dan bantuan ketika musibah.
Bayangkan jika sumbangan kita turut menjadi sebahagian daripada bantuan kepada keluarga lain yang sedang diuji.
Itulah keindahan takaful.
Ia menghubungkan perancangan kewangan dengan tanggungjawab sosial.
Ia menghubungkan kepentingan keluarga dengan semangat persaudaraan.
Ia menghubungkan usaha ketika hidup dengan harapan memperoleh keredaan Allah.
Takaful bukan jaminan bahawa kita akan terlepas daripada musibah.
Takaful juga bukan jaminan bahawa semua masalah kehidupan akan selesai.
Namun, ia merupakan satu ikhtiar untuk mengurangkan beban kewangan apabila musibah yang dilindungi berlaku.
Kita berusaha, kita merancang dan kita bertawakal kepada Allah.
PENUTUP: JANGAN HANYA MENINGGALKAN HARTA, TINGGALKANLAH MANFAAT
Kita mungkin tidak mampu menentukan bila kita akan meninggalkan dunia ini.
Kita mungkin tidak tahu bila musibah akan datang.
Kita juga tidak tahu bagaimana kehidupan anak cucu kita pada masa hadapan.
Namun, kita masih mempunyai peluang untuk merancang ketika kita sihat, berkemampuan dan mempunyai pendapatan.
Jangan tunggu sehingga musibah berlaku baru kita memikirkan perlindungan.
Jangan tunggu sehingga anak-anak kehilangan tempat bergantung baru kita memikirkan wang tunai warisan.
Jangan tunggu sehingga kita meninggal dunia baru kita menyedari betapa besarnya tanggungjawab terhadap keluarga dan masyarakat.
Takaful ialah salah satu ikhtiar untuk menjadikan kasih sayang lebih terancang, perlindungan lebih tersusun dan bantuan lebih berkesan.
Semoga harta yang kita kumpulkan menjadi manfaat kepada keluarga.
Semoga perlindungan yang kita sediakan menjadi bantuan kepada insan yang memerlukan.
Semoga wakaf, sedekah dan ilmu yang kita tinggalkan menjadi amal soleh yang berterusan.
Semoga anak cucu kita membesar dengan kehidupan yang baik, menjadi insan beriman dan meneruskan kebaikan yang telah kita usahakan.
Akhirnya, kita berharap agar segala usaha ini diterima Allah sebagai sebahagian daripada amal kebajikan kita.
Takaful: Membantu ketika hidup, melindungi ketika musibah dan meninggalkan warisan kasih sayang untuk generasi seterusnya.
Sistem Aktiviti Harian, Pengurusan Prospek dan Penutupan Sijil
Matlamat utama: Membentuk wakil takaful yang berdisiplin, produktif dan profesional melalui kitaran aktiviti yang konsisten — daripada membina senarai prospek, mendapatkan temu janji, menjalankan temu duga kewangan, mengenal pasti jurang perlindungan, menyediakan cadangan takaful sehingga sijil dikeluarkan dan pelanggan menerima servis berterusan.
Prinsip pelaksanaan:
Aktiviti menghasilkan peluang. Temu duga menghasilkan kefahaman. Analisis menghasilkan cadangan. Kepercayaan menghasilkan keputusan. Servis menghasilkan perniagaan jangka panjang.
SOP ini disusun untuk digunakan sebagai panduan operasi harian, KPI bulanan dan sistem pemantauan oleh pemimpin agensi.
BAHAGIAN A — KPI PRESTASI WAKIL
1. Sasaran aktiviti dan pengeluaran
Panggilan sehari
50
Sasaran asal; minimum asas
Temu janji sehari
5
Untuk hari berikutnya dan seterusnya
Temu duga selesai sehari
3
KPI wajib
Sijil baharu sebulan
10
Sasaran pengeluaran
Pangkalan prospek
300 nama
Temu janji sebulan
100
Servis pelanggan sebulan
16 orang
Sasaran closing
8/10 sijil
80% pencapaian sasaran 10 sijil
Penjelasan KPI: Lima panggilan? Bukan. Sasaran panggilan ialah 50 nama sehari, manakala lima ialah sasaran temu janji yang diperoleh. Angka temu janji, temu duga, cadangan dan sijil perlu direkod secara berasingan supaya wakil tidak menyamakan aktiviti dengan hasil.
KPI
Sasaran
Ukuran
Senarai prospek berkualiti
300 nama
Rekod lengkap dan dinilai
Panggilan keluar
50 sehari
Panggilan direkodkan
Temu janji ditetapkan
5 sehari
Tarikh dan masa dipersetujui
Temu janji sebulan
100
Temu janji yang dijadualkan
Temu duga sebenar
Minimum 3 sehari
Interview lengkap
Percubaan closing
1 sehari
Meminta keputusan secara profesional
Servis pelanggan
16 sebulan
Review atau tindakan servis selesai
Sijil baharu
10 sebulan
Sijil dikeluarkan mengikut rekod agensi
Pencapaian ganjaran
8 daripada 10
Sekurang-kurangnya 80% sasaran sijil
Nota: Sasaran bulanan perlu diselaraskan dengan bilangan hari bekerja, cuti, kualiti prospek dan kadar hadir. Lima temu janji sehari bersamaan 100 temu janji jika wakil bekerja 20 hari. Oleh itu, sasaran ini perlu diukur secara konsisten tanpa mengira janji yang dibatalkan sebagai temu duga selesai.
BAHAGIAN B — SOP 1: MEMBINA 300 NAMA PROSPEK
2. Lima ciri wajib prospek berkualiti
Setiap wakil mesti membina pangkalan data sekurang-kurangnya 300 prospek. Nilai setiap prospek berdasarkan lima ciri berikut.
Kod
Ciri
Panduan mengenal pasti
S
Sihat
Tiada masalah kesihatan yang diketahui atau telah berkongsi maklumat kesihatan secara sukarela; kelayakan takaful tertakluk kepada penilaian pengendali
B
Berduit
Mempunyai pendapatan atau kemampuan kewangan yang berpotensi menyokong sumbangan takaful
T
Bertanggungjawab
Mengambil berat tentang pasangan, anak, ibu bapa, hutang atau tanggungan
O
Pemikiran terbuka
Bersedia berbincang, belajar dan menilai penyelesaian kewangan
H
Boleh dihubungi
Mempunyai saluran hubungan yang sah dan bersetuju untuk dihubungi
Sistem pemarkahan prospek
5/5
Prospek keutamaan A
Memenuhi kelima-lima ciri. Utamakan temu janji pada waktu yang paling sesuai dengan prospek.
4/5
Prospek keutamaan B
Prospek berpotensi tinggi. Kenal pasti satu ciri yang perlu disahkan atau diperbaiki.
3/5
Prospek keutamaan C
Boleh dibangunkan melalui hubungan, pendidikan dan susulan yang bersesuaian.
SOP pelaksanaan
Rekod nama, pekerjaan, sumber rujukan, nombor hubungan yang diperoleh secara sah dan tarikh hubungan terakhir.
Tandakan lima ciri sebagai disahkan, belum disahkan atau tidak berkenaan berdasarkan maklumat yang sah.
Berikan skor daripada lima hanya berdasarkan ciri yang disahkan, bukan andaian tentang kesihatan atau kekayaan seseorang.
Susun prospek 5/5, 4/5 dan 3/5 untuk tindakan susulan yang sesuai.
Kemas kini senarai setiap hari. Gantikan rekod yang tidak lagi relevan dengan prospek baharu.
Maklumat peribadi, kesihatan dan kewangan hendaklah dikendalikan secara sulit. Jangan mengumpul atau menggunakan maklumat sensitif tanpa asas dan kebenaran yang sesuai.
BAHAGIAN C — SOP 2: SISTEM PANGGILAN DAN TEMU JANJI
3. KPI panggilan harian
Sasaran: 50 nama dihubungi setiap hari untuk mendapatkan lima temu janji bagi hari berikutnya atau tarikh terdekat yang dipersetujui.
Cadangan pembahagian kerja:
Aktiviti
Sasaran
Panggilan pertama kepada prospek
30
Panggilan susulan kepada prospek sedia ada
20
Jumlah panggilan
50
Temu janji diperoleh
5
Temu janji disahkan semula
Semua janji terdekat
Pembahagian 30 panggilan baharu dan 20 susulan ialah cadangan operasi yang boleh diubah mengikut keadaan pangkalan prospek.
4. Skrip telefon untuk mendapatkan temu janji
Gunakan skrip yang mesra, ringkas dan profesional. Tujuan panggilan pertama ialah mendapatkan persetujuan untuk bertemu, bukannya menerangkan semua produk melalui telefon.
SKRIP PANGGILAN PROSPEK — TAKAFUL WARISAN
Assalamualaikum, Encik/Puan [Nama]. Saya Annuar daripada [nama agensi]. Adakah Encik/Puan ada masa satu minit?
Saya menghubungi untuk berkongsi satu perkara berkaitan perancangan kewangan keluarga, khususnya bagaimana kita boleh menyediakan sumber kewangan jika berlaku tiga perkara yang tidak dijangka — hilang upaya kekal, penyakit kritikal atau kematian ketika tanggungan masih memerlukan pendapatan kita.
Saya tidak mahu membuat sebarang andaian tentang keadaan kewangan Encik/Puan. Saya ingin menawarkan satu sesi ringkas untuk kita semak apa yang sudah tersedia dan sama ada terdapat jurang perlindungan yang wajar diberi perhatian.
Saya ada dua pilihan masa: [hari dan masa pertama] atau [hari dan masa kedua]. Yang mana lebih sesuai untuk Encik/Puan?
Baik, saya sahkan temu janji kita pada [tarikh], pukul [masa], di [lokasi/platform]. Saya akan hubungi semula untuk pengesahan sebelum pertemuan.
Terima kasih atas masa Encik/Puan. Assalamualaikum.
Skrip jika prospek berkata “Saya sudah ada takaful”
Bagus, Encik/Puan. Itu menunjukkan Encik/Puan sudah mengambil langkah untuk melindungi keluarga.
Tujuan saya bukan semestinya untuk menambah sijil baharu. Saya ingin membantu menyemak sama ada jumlah perlindungan sedia ada masih sepadan dengan pendapatan, hutang, tanggungan dan matlamat keluarga sekarang.
Boleh kita luangkan 20–30 minit untuk melihat keseluruhan gambaran itu? Jika perlindungan sedia ada sudah mencukupi, kita boleh kenal pasti perkara yang masih perlu dipantau sahaja.
Skrip jika prospek berkata “Saya sibuk”
Saya faham, Encik/Puan. Saya tidak mahu mengganggu jadual Encik/Puan.
Adakah lebih sesuai jika kita tetapkan sesi 20 minit pada [pilihan pertama] atau [pilihan kedua]? Jika kedua-duanya tidak sesuai, Encik/Puan boleh cadangkan waktu yang lebih lapang.
Skrip jika prospek belum berminat
Baik, saya hormati keputusan Encik/Puan. Adakah Encik/Puan selesa jika saya berkongsi bahan pendidikan ringkas untuk rujukan, atau Encik/Puan lebih suka saya tidak membuat susulan lagi?
Terima kasih kerana meluangkan masa.
Standard etika panggilan: Kenalkan diri dan tujuan sebenar, jangan menakut-nakutkan prospek, jangan menjanjikan kelulusan atau manfaat yang belum disahkan, dan hormati permintaan supaya tidak dihubungi lagi.
5. SOP menyusun jadual temu janji
Prinsip utama ialah temu janji mesti realistik, mempunyai ruang perjalanan dan disahkan oleh prospek.
Contoh jadual temu janji sehari:
Slot
Masa
Aktiviti
1
9.00 pagi
Temu duga prospek
2
11.00 pagi
Temu duga prospek
3
1.00 petang
Temu duga / sesi dalam talian
4
3.00 petang
Temu duga prospek
5
5.00 petang
Temu duga prospek
Ini ialah contoh jadual. Waktu rehat, solat, perjalanan dan kesesuaian prospek perlu diambil kira. Jarak dua jam dikekalkan sebagai panduan antara waktu mula sesi, dengan tempoh sesi disesuaikan mengikut lokasi.
Peraturan penjadualan
Utamakan prospek 5/5 pada slot yang sesuai dengan corak kerja dan kesediaan mereka.
Sahkan tarikh, masa, lokasi dan tempoh pertemuan.
Hadir sekurang-kurangnya 15 minit lebih awal.
Sediakan profil prospek, borang analisis, bahan penerangan dan kalkulator keperluan perlindungan.
Jika temu janji dibatalkan, cuba jadualkan semula. Jika tidak berjaya, gunakan slot itu untuk temu duga pengganti atau pendekatan terus yang sopan.
6. SOP penggantian temu janji yang gagal
Prinsip asal agensi ialah tiada slot temu duga dibiarkan kosong tanpa usaha menggantikannya.
Urutan tindakan:
Hubungi prospek untuk mengesahkan sama ada mereka masih dapat hadir.
Jika dibatalkan, tawarkan penjadualan semula.
Jika tidak dapat dijadualkan semula, hubungi prospek lain yang sesuai.
Jika perlu, lakukan pendekatan terus (direct approach) di tempat yang bersesuaian, secara profesional dan tidak mengganggu.
Catat hasil usaha tersebut dalam rekod harian.
Sasaran minimum ialah tiga temu duga sebenar sehari. Jika tidak tercapai, wakil mesti membuat catatan sebab, tindakan pemulihan dan sasaran ganti pada hari berikutnya.
Disiplin yang tinggi perlu dikekalkan tanpa menggunakan hukuman yang menjejaskan kesihatan atau keselamatan. Sebagai contoh, sasaran tiga temu duga tidak sepatutnya menyebabkan wakil mengabaikan makan malam, waktu makan, solat atau rehat yang diperlukan.
BAHAGIAN D — SOP 3: TEMU DUGA DAN DISCOVERY KEWANGAN
7. Objektif temu duga prospek
Setiap temu duga hendaklah membantu wakil memahami tiga perkara:
Siapa yang perlu dilindungi? Pasangan, anak, ibu bapa, rakan kongsi atau tanggungan lain.
Apakah risiko kewangan yang perlu dihadapi? Hilang upaya, penyakit kritikal, kematian pramatang, hutang dan persaraan.
Apakah persediaan yang telah dibuat? Simpanan, pelaburan, perlindungan takaful, manfaat majikan, aset cair dan rancangan pewarisan.
Minta izin sebelum memulakan soalan. Terangkan bahawa maklumat digunakan untuk analisis keperluan dan cadangan kewangan yang sesuai.
8. Set soalan temu duga pelanggan
Panduan untuk wakil: pilih soalan yang relevan, dengar jawapan dan buat catatan. Tidak perlu menyoal seperti soal siasat atau memaksa prospek menjawab perkara yang terlalu peribadi.
1
A. Profil diri dan pekerjaan
5 soalan panduan
Boleh saya tahu umur Encik/Puan sekarang?
Apakah pekerjaan atau perniagaan utama Encik/Puan?
Berapa lama Encik/Puan telah bekerja atau menjalankan perniagaan ini?
Adakah pendapatan tetap, berubah-ubah atau bergantung pada prestasi perniagaan?
Jika Encik/Puan tidak dapat bekerja selama enam bulan, apakah sumber pendapatan yang masih ada?
2
B. Perkahwinan dan tanggungan
6 soalan panduan
3
C. Komitmen dan kekuatan kewangan
6 soalan panduan
4
D. Risiko hilang upaya kekal (TPD)
4 soalan panduan
5
E. Risiko penyakit kritikal (CI)
4 soalan panduan
6
F. Risiko kematian sebelum 50 tahun
5 soalan panduan
7
G. Persaraan
6 soalan panduan
8
H. Pewarisan dan keputusan
4 soalan panduan
9. Standard hasil temu duga
Temu duga tidak dianggap lengkap hanya kerana wakil telah bertemu pelanggan. Wakil perlu memperoleh maklumat yang mencukupi untuk membina analisis.
Senarai semak:
Senarai semak temu duga
0/10
Profil pelanggan dan pekerjaan direkodkan
Pasangan, anak dan tanggungan dikenal pasti
Pendapatan, perbelanjaan dan hutang dianggarkan
Aset cair dan sumber kewangan kecemasan dikenal pasti
Perlindungan sedia ada disemak
Risiko TPD, CI dan kematian dibincangkan
Perancangan persaraan dibincangkan
Lapan objektif strategik kewangan diterangkan
Keutamaan pelanggan disahkan
Persetujuan untuk menyediakan analisis atau cadangan diperoleh
Reset senarai semak
BAHAGIAN E — SOP 4: ANALISIS KEWANGAN DAN 8 OBJEKTIF STRATEGIK
10. Analisis kekuatan, kelemahan dan ancaman
Selepas temu duga, wakil hendaklah membentangkan keadaan kewangan semasa bersama pelanggan. Gunakan pendekatan pendidikan dan bukannya menakut-nakutkan.
Dimensi
Perkara yang dinilai
Kekuatan
Pendapatan, simpanan, aset, manfaat majikan, perlindungan sedia ada
Kelemahan
Simpanan rendah, hutang tinggi, perlindungan tidak mencukupi, pergantungan kepada satu pendapatan
Ancaman
Hilang upaya, penyakit kritikal, kematian pramatang, kos rawatan, kehilangan pendapatan, risiko perniagaan
Peluang
Menambah perlindungan, membina dana kecemasan, menyusun persaraan, mengukuhkan pewarisan
Format ringkasan analisis
Rumusan kedudukan kewangan pelanggan
Kekuatan kewangan
Kelemahan kewangan
Ancaman dan risiko
Persediaan sedia ada
Salin rumusan analisis
11. Lapan objektif strategik kewangan
Wakil perlu membentangkan lapan objektif ini sebelum menentukan keutamaan pelanggan. Senarai ini menjadi rangka perbincangan, bukan arahan supaya pelanggan membeli lapan produk.
1. Kestabilan aliran tunai dan dana kecemasan
Memastikan perbelanjaan wajib terkawal dan keluarga mempunyai wang tunai untuk menghadapi kecemasan.
2. Penggantian pendapatan
Menyediakan sumber kewangan jika pencari nafkah mengalami TPD atau meninggal dunia.
3. Perlindungan kesihatan dan penyakit kritikal
Mengurus risiko bil rawatan, pemulihan dan kehilangan pendapatan ketika sakit.
4. Pendidikan anak-anak
Menyediakan dana pendidikan tanpa terlalu bergantung pada pendapatan masa hadapan.
5. Persaraan yang mencukupi
Membina sumber pendapatan dan aset yang menyokong kehidupan selepas bersara.
6. Penyelesaian hutang dan pemeliharaan aset
Mengurangkan risiko hutang membebankan keluarga dan memastikan aset penting dapat dikekalkan.
7. Pewarisan dan kesinambungan kekayaan
Menyediakan kecairan, hibah atau instrumen pewarisan yang sesuai serta mengurangkan kesulitan pengurusan harta.
8. Sumbangan sosial, wakaf dan legasi
Menyusun kemampuan untuk menyumbang kepada keluarga, masyarakat dan amal kebajikan.
12. SOP menentukan keutamaan pelanggan
Selepas menerangkan lapan objektif, tanyakan soalan berikut:
“Daripada lapan objektif kewangan yang kita bincangkan tadi, yang manakah paling utama untuk Encik/Puan selesaikan sekarang?
Jika kita hanya boleh memberi tumpuan kepada satu atau dua perkara dahulu, apakah yang paling penting untuk melindungi keluarga dan mencapai matlamat Encik/Puan?
Mengapa perkara itu menjadi keutamaan?
Berapa lama Encik/Puan mahu perkara ini diselesaikan, dan berapakah kemampuan bulanan yang selesa untuk memperuntukkannya?”
Rekodkan:
Keutamaan pertama pelanggan.
Keutamaan kedua dan ketiga.
Sebab dan tempoh masa yang dipilih.
Bajet yang pelanggan sanggup pertimbangkan.
Objektif yang boleh ditangguhkan.
SOP keputusan: Keperluan mendesak dan kemampuan sebenar perlu diutamakan. Jangan memaksa pelanggan memilih perlindungan kematian jika keperluan kritikal yang lain belum difahami atau belum mampu ditanggung.
BAHAGIAN F — SOP 5: MENGIRA JURANG PERLINDUNGAN
13. Analisis jurang bagi TPD, CI dan kematian
Wakil perlu membezakan tiga jenis risiko kerana tujuan dan cara manfaatnya berbeza.
Risiko
Tujuan perlindungan
TPD — Hilang upaya menyeluruh dan kekal
Menyediakan modal atau manfaat kewangan tertakluk pada definisi dan syarat sijil
CI — Penyakit kritikal
Menyediakan wang tunai apabila tuntutan penyakit kritikal yang dilindungi diluluskan, mengikut terma sijil
D — Death / kematian
Menyediakan manfaat kematian kepada penerima yang layak mengikut sijil dan penamaan yang sah
Kalkulator analisis jurang
Masukkan angka contoh atau angka sebenar pelanggan. Semua hasil ialah anggaran awal, bukan ilustrasi manfaat atau sebut harga produk.
Formula TPD di atas menggunakan pendapatan bulanan × 12 × tempoh penggantian. Ia tidak memasukkan secara automatik inflasi, nilai masa wang, kos penjagaan atau semua hutang.
Formula CI menggunakan dana sasaran yang ditetapkan oleh pelanggan. Ia boleh merangkumi pendapatan yang hilang, kos bukan perubatan dan pemulihan.
Formula kematian menganggarkan pendapatan keluarga, hutang dan matlamat masa depan. Ia belum memasukkan inflasi, cukai atau perubahan perbelanjaan mengikut masa.
Manfaat sedia ada mesti disemak berdasarkan jumlah, tempoh perlindungan, definisi tuntutan dan syarat sebenar.
Jangan menganggap semua simpanan atau aset boleh digunakan serta-merta. Pertimbangkan kecairan, pemilikan, komitmen dan kesesuaian aset.
Nilai jurang bukan jumlah produk yang mesti dibeli. Cadangan perlu disesuaikan dengan bajet, keutamaan dan kelayakan pelanggan.
BAHAGIAN G — SOP 6: MENYEDIAKAN PROPOSAL DAN CLOSING
14. Struktur proposal takaful
Setiap proposal mesti menjawab lima soalan pelanggan:
Apakah risiko yang dikenal pasti?
Berapakah jurang perlindungan yang wujud?
Bagaimanakah cadangan ini membantu menutup jurang?
Berapakah sumbangan dan komitmen yang perlu ditanggung?
Apakah manfaat, had, pengecualian dan syarat yang perlu difahami?
Format proposal standard
Komponen
Kandungan
1. Ringkasan pelanggan
Umur, pekerjaan, tanggungan dan matlamat
2. Kedudukan semasa
Pendapatan, perbelanjaan, hutang dan perlindungan sedia ada
3. Analisis jurang
TPD, CI, kematian dan keperluan berkaitan
4. Cadangan perlindungan
Jenis pelan dan manfaat yang sesuai
5. Perbandingan pilihan
Tahap perlindungan dan kemampuan sumbangan
6. Kemampuan kewangan
Kesan sumbangan terhadap aliran tunai keluarga
7. Penamaan dan pewarisan
Pilihan penerima, hibah atau urusan berkaitan
8. Pelaksanaan
Dokumen, permohonan, penilaian pengendali dan kaedah bayaran
9. Semakan kefahaman
Pengesahan pelanggan memahami manfaat dan syarat
SOP mencadangkan produk
Pilih produk berdasarkan keperluan yang dikenal pasti, bukan semata-mata komisen atau sasaran jualan.
Bandingkan sekurang-kurangnya pilihan perlindungan yang munasabah apabila tersedia.
Terangkan sumbangan, tempoh bayaran, tempoh perlindungan, manfaat yang dijamin atau tidak dijamin, pengecualian, caj dan risiko berkaitan.
Jangan menjanjikan tuntutan pasti diluluskan, pulangan tertentu atau kelulusan pengunderaitan.
Pastikan sumbangan tidak menjejaskan keperluan asas keluarga.
Lengkapkan proses penerangan, persetujuan dan dokumentasi mengikut prosedur Etiqa yang berkuat kuasa.
15. Skrip meminta keputusan pelanggan
“Berdasarkan analisis kita, terdapat jurang perlindungan sebanyak RM[amaun] untuk keperluan [TPD/CI/kematian].
Keutamaan Encik/Puan ialah [matlamat utama], dan bajet yang Encik/Puan selesa pertimbangkan ialah RM[amaun] sebulan.
Saya telah menyediakan pilihan yang sepadan dengan keperluan tersebut. Boleh kita semak manfaat, sumbangan dan syaratnya bersama-sama?
Selepas Encik/Puan memahami pilihan ini, adakah Encik/Puan mahu meneruskan permohonan, memilih pilihan yang lebih rendah atau mengambil masa untuk mempertimbangkannya?
Saya mahu pastikan keputusan ini benar-benar sesuai dengan keperluan dan kemampuan Encik/Puan.”
Standard KPI closing: Setiap hari, wakil hendaklah berusaha meminta keputusan daripada sekurang-kurangnya seorang prospek yang sudah melalui proses analisis atau pembentangan yang sesuai. “Mencuba closing” bermaksud meminta keputusan dengan jelas dan profesional, bukan mendesak atau memaksa pelanggan.
16. SOP hibah, wasi dan penerima
Selepas pelanggan memahami cadangan perlindungan, bincangkan pilihan pengurusan manfaat dan pewarisan.
“Encik/Puan, selain jumlah perlindungan, kita perlu fikirkan bagaimana manfaat ini akan disalurkan dan siapa yang akan menguruskan urusan berkaitan apabila berlaku kematian.
Adakah Encik/Puan sudah mempunyai perancangan hibah atau penamaan penerima? Atau Encik/Puan mahu meneliti pilihan yang melibatkan wasi atau pihak yang menguruskan harta?
Pilihan yang sesuai bergantung pada jenis sijil, status penerima, tujuan manfaat dan keperluan undang-undang. Saya akan membantu Encik/Puan menyemak pilihan yang berkenaan sebelum keputusan dibuat.”
Maklumat yang perlu direkodkan
Nama penuh penerima atau pihak yang dinamakan, mengikut dokumen yang berkenaan.
Hubungan dengan peserta.
Bahagian atau peratus manfaat yang dicadangkan, jika berkenaan.
Maklumat wasi atau pemegang amanah, jika diperlukan.
Tujuan perancangan: pasangan, anak, hutang, pendidikan, kesinambungan perniagaan atau kebajikan.
Dokumen sokongan dan persetujuan yang diperlukan.
Peringatan: Dalam konteks takaful keluarga Malaysia, penamaan sebagai benefisiari di bawah hibah bersyarat berbeza daripada penamaan sebagai wasi. Kesan undang-undang bergantung pada jenis penamaan, kontrak dan peruntukan yang berkenaan. Jangan menganggap setiap penama menerima manfaat secara mutlak atau setiap produk memberikan kesan hibah yang sama. Rujuk prosedur Etiqa dan penasihat undang-undang yang berkelayakan apabila perlu.
17. SOP kaedah bayaran
Selepas pelanggan bersetuju dengan cadangan, bincangkan pilihan bayaran yang tersedia di bawah produk dan sistem pengendali.
Pilihan yang boleh disemak termasuk:
Bayaran bulanan.
Bayaran tahunan.
Arahan debit automatik daripada akaun bank yang layak.
Kad debit atau kad kredit yang diterima oleh sistem pembayaran Etiqa.
Jika pelanggan memilih Maybank, sahkan dahulu kaedah yang tersedia bagi produk berkenaan. Jangan menganggap semua kad atau akaun diterima untuk semua pelan.
Soalan pengesahan sebelum permohonan
Adakah sumbangan bulanan atau tahunan lebih sesuai dengan aliran tunai Encik/Puan?
Adakah tarikh bayaran selaras dengan tarikh penerimaan pendapatan?
Adakah Encik/Puan memahami jumlah sumbangan, tempoh bayaran dan akibat jika bayaran tidak dibuat?
Adakah butiran akaun atau kad telah disahkan dengan selamat melalui saluran rasmi?
Adakah pelanggan bersetuju dengan semua butiran permohonan?
Jangan meminta pelanggan berkongsi PIN, kata laluan perbankan atau OTP melalui WhatsApp atau saluran yang tidak selamat.
BAHAGIAN H — TABIAT JUTAWAN: RUTIN OPERASI WAKIL
18. Lima tabiat wajib setiap hari
Tabiat 1 — 50 panggilan sehari
Membina peluang dan mengisi kalendar temu janji.
50
Tabiat 2 — 5 temu janji sehari
Menyusun temu janji untuk hari berikutnya dan seterusnya.
5
Tabiat 3 — 3 temu duga sebenar sehari
Melengkapkan temu duga dan analisis keperluan pelanggan.
3
Tabiat 4 — Usaha closing setiap hari
Meminta keputusan daripada prospek yang telah bersedia.
1
Tabiat 5 — Servis 16 pelanggan sebulan
Membina kepercayaan, mengekalkan pelanggan dan mengenal pasti perubahan keperluan.
16
19. Contoh jadual operasi harian
Masa
Aktiviti
8.30–9.00 pagi
Perancangan, semakan sasaran dan persediaan
9.00–11.00 pagi
Temu duga pertama
11.00 pagi–1.00 petang
Temu duga kedua
1.00–2.00 petang
Rehat, solat dan urusan peribadi
2.00–4.00 petang
Temu duga ketiga atau pembentangan
4.00–5.00 petang
Panggilan prospek dan susulan
5.00–6.00 petang
Temu duga tambahan jika dijadualkan
8.30–9.00 malam
Kemas kini CRM, pengesahan temu janji dan perancangan esok
Jadual ini ialah contoh untuk disesuaikan dengan waktu kerja, lokasi pelanggan dan hari operasi. Panggilan boleh dibuat dalam beberapa blok masa supaya 50 panggilan tidak mengganggu kualiti temu duga.
Peraturan penutupan hari:
50 panggilan direkodkan.
Lima temu janji diperoleh atau usaha pemulihan dicatatkan.
Sekurang-kurangnya tiga temu duga selesai atau pelan pemulihan disediakan.
Usaha closing dibuat kepada prospek yang sesuai.
Semua nota pelanggan dikemas kini.
Temu janji esok disahkan.
Senarai tindakan esok disediakan.
BAHAGIAN I — KPI BULANAN DAN GANJARAN
20. Kad skor bulanan wakil
Pemantau KPI bulanan
Masukkan pencapaian sebenar untuk melihat peratus prestasi terhadap sasaran. Sasaran 60 temu duga ialah anggaran 3 temu duga × 20 hari bekerja.
Panggilan
Temu janji
Temu duga
Servis pelanggan
Sijil baharu
Prospek dalam pangkalan data
Panggilan
100%
1,000 daripada 1,000
Temu janji
100%
100 daripada 100
Temu duga
100%
60 daripada 60
Servis pelanggan
100%
16 daripada 16
Sijil baharu
80%
8 daripada 10
Prospek berkualiti
100%
300 daripada 300
Salin kad skor bulanan
21. Polisi ganjaran diri dan keluarga
Sasaran ganjaran: Jika wakil mencapai sekurang-kurangnya 80% sasaran pengeluaran, iaitu lapan daripada sepuluh sijil, wakil boleh memberikan hadiah kepada diri sendiri atau isteri sebagai penghargaan atas disiplin dan usaha.
Cadangan pelaksanaan:
Tetapkan ganjaran lebih awal dan dalam jumlah yang munasabah.
Pastikan ganjaran dibayar daripada wang yang tersedia, bukan hutang baharu.
Nilai juga kualiti servis, pematuhan, ketepatan dokumentasi dan kesesuaian cadangan.
Jika sasaran tidak tercapai, buat penilaian punca dan pelan penambahbaikan tanpa menyalahkan pelanggan atau mengabaikan etika.
Ganjaran ialah alat motivasi. Ia tidak boleh mengatasi kepentingan pelanggan atau mendorong wakil menjual produk yang tidak sesuai.
BAHAGIAN J — SOP PEMIMPIN AGENSI
22. Sistem pemantauan dan coaching
Pemimpin tidak sekadar memeriksa berapa banyak sijil dikeluarkan. Pemimpin perlu mengesan bahagian kitaran yang menjadi punca masalah.
Kekerapan
Tindakan pemimpin
Harian
Semak panggilan, temu janji, temu duga dan tindakan susulan
Mingguan
Semak kadar hadir, temu duga lengkap, proposal dan closing
Bulanan
Semak sijil dikeluarkan, servis, kualiti perniagaan dan KPI keseluruhan
Suku tahunan
Semak produktiviti, kemahiran, kualiti pelanggan dan perkembangan wakil
Soalan coaching mingguan
Berapa banyak panggilan telah dibuat?
Berapa ramai prospek bersetuju untuk bertemu?
Berapa temu janji yang benar-benar berlaku?
Berapa temu duga menghasilkan analisis lengkap?
Berapa proposal telah dibentangkan?
Apakah sebab utama pelanggan belum membuat keputusan?
Berapa sijil telah dikeluarkan dan berapa permohonan masih dalam proses?
Apakah kemahiran yang perlu dipertingkatkan minggu hadapan?
Gunakan data untuk mengenal pasti masalah sebenar. Contohnya, jika panggilan banyak tetapi temu janji sedikit, latih skrip telefon. Jika temu duga banyak tetapi proposal sedikit, tingkatkan kemahiran discovery. Jika proposal banyak tetapi closing rendah, semak kesesuaian cadangan, kemampuan, kefahaman pelanggan dan teknik meminta keputusan.
23. Standard pematuhan dan kualiti
KPI tidak dianggap berjaya jika dicapai dengan mengorbankan kepentingan pelanggan.
Setiap wakil wajib:
Menyampaikan maklumat produk dengan tepat dan adil.
Mendapatkan persetujuan pelanggan untuk dihubungi dan mengendalikan data secara sulit.
Menjalankan analisis keperluan sebelum mencadangkan produk.
Menjelaskan manfaat, pengecualian, sumbangan, risiko dan syarat sijil.
Tidak menjanjikan kelulusan, pulangan atau tuntutan yang belum disahkan.
Tidak memaksa pelanggan membuat keputusan.
Mengikut prosedur pengendali, keperluan kawal selia dan standard profesional yang berkuat kuasa.
Penutup: Ikrar prestasi wakil
Komitmen Wakil Takaful Profesional
Saya beriltizam untuk membina pangkalan prospek yang berkualiti, membuat panggilan setiap hari, mendapatkan temu janji, melaksanakan temu duga kewangan secara profesional, mengenal pasti jurang perlindungan dan mencadangkan penyelesaian yang sesuai dengan keperluan serta kemampuan pelanggan.
Saya akan mengutamakan kepentingan pelanggan, menjaga amanah, memberikan servis yang konsisten dan memperbaiki kemahiran saya dari semasa ke semasa.
Saya memahami bahawa kejayaan bukan hanya diukur melalui jumlah sijil, tetapi juga melalui keluarga yang dibantu, kepercayaan yang dibina dan kualiti perkhidmatan yang diberikan.
Jika anda tidak menyediakan hibah takaful yang mencukupi, kemungkinan waris anda tidak boleh menuntut harta yang ditinggalkan kerana kegagalan membayar kos probit dan premium pertukaran nama hartanah. Dengan mengambil hibah takaful anda menyediakan pendapatan untuk isteri dan anak-anak anda; untuk melangsaikan hutang-hutang anda, membayar kos-kos urusan pindahmilik dan pendapatan untuk meneruskan kehidupan seperti biasa.
Jika anda suka membuat pelaburan saham, menyimpan wang di bank atau menggunakan wang simpanan untuk menjadi modal perniagaan anda perlu memiliki plan takaful perlindungan pendapatan anda dan menandatangati pengakuan perlantikan wasi atau hibah.
Apa beza wasi dan hibah?
Wasi ertinya anda menamakan seorang waris; sama ada isteri, bapa atau anak anda sebagai pemegang amanah wang takaful anda. Dengan kata lain pemegang amanah ini wajib mengagihkan wang takaful anda secara faraid.
Jika anda menamakan penerima hibah mengikut peratus agihan tertentu, wang takaful anda akan di agihkan oleh takaful kepada mereka yang dinamakan mengikut bahagaian-bahagian yang telah ditentukan.
Maka prosesnya; penama hanya perlu membawa dokumen takaful dan yang berkenaan ke pejabat cawangan Etiqa Takaful berhampiran sahaja kemudian wang tersebut akan dipindahka keakaun mereka.
Tanpa surat wasi dan hibah takaful ini; wang-wang anda di bank, tabung haji dan amanah saham akan diuruskan oleh Amanah Raya Berhad jika jumlah wang kurang daripada RM2 juta. Jika jumlah wang melebihi RM2 juta, waris anda perlu menuntut di Mahkamah Tinggi.
Sudah pasti ARB dan MT memerlukan dokumen-dokumen yang lengkap seperti, penyata-penyata bank dan saham dan sijil Faraid. Maka bermulalah episod yang menyusahkan sekiranya tidak mendapat persetujuan waris-waris disebabkan kurang faham dan tinggal berjauhan.
Wang anda akan dibekukan; isteri dan anak-anak anda tidak dapat mengeluarkannya.
Siapakah yang menanggung kos sarahidup isteri dan anak-anak anda? Siapakah akan melangsaikan kos hutang kenderaan, perniagaan dan sebagainya yang anda telah tinggalkan?
Adalah bijak sekiranya anda menyediakan jaminan kewangan kepada isteri dan anak-anak anda bersama skim hibah takaful. Mereka tidak perlu menungggu proses pengeluaran wang anda sehingga lebih 18 bulan. Urusan pengeluaran wang akan menjadi sukar apabila mereka tidak menyimpan dokumen-dokumen yang diperlukan.
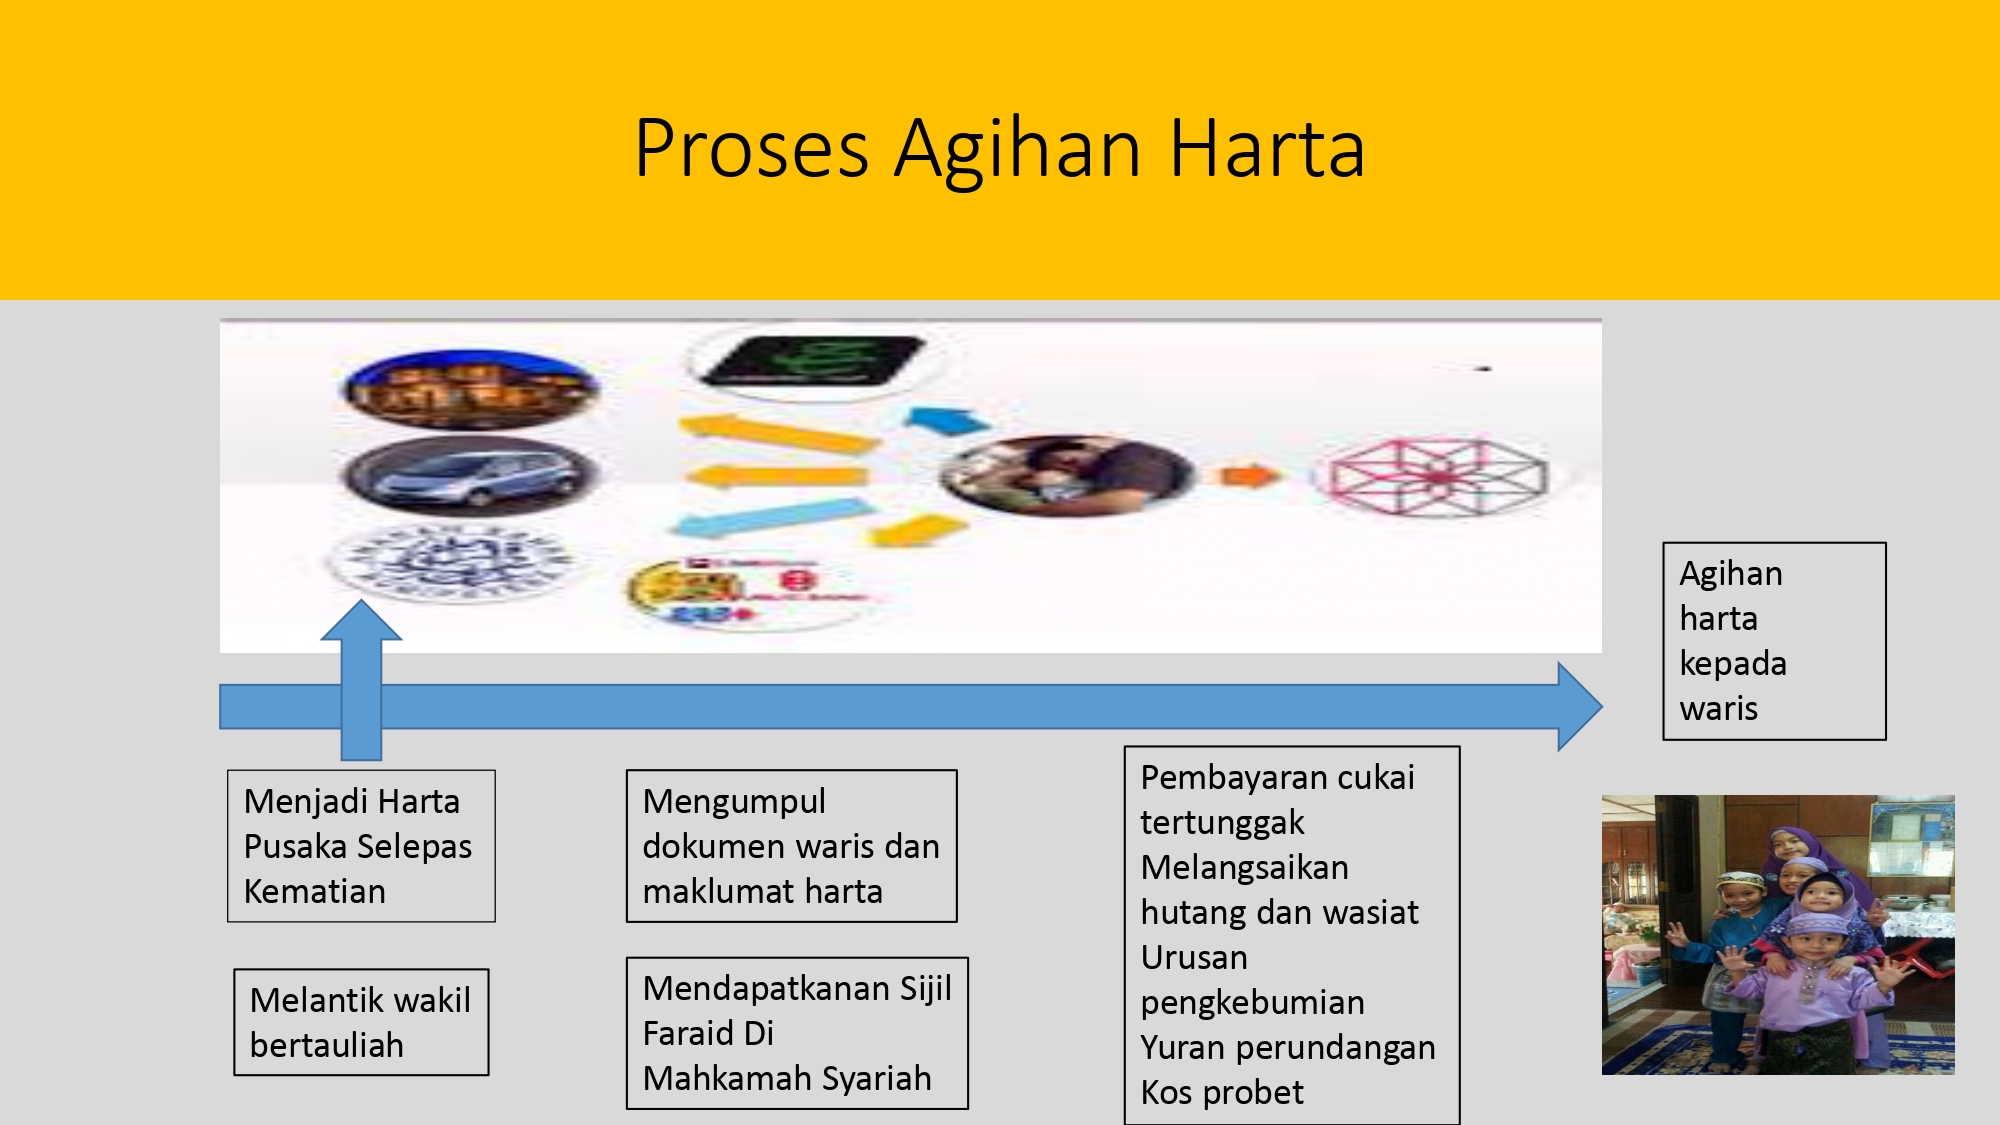
Proses-Proses Pengeluaran Wang.
Memohon sijil faraid di pejabat agama. ( bawa semua dokumen yang diperlukan beserta surat afidavit yang disediakan oleh pejabat guaman)
Mendaftarkan tarikh perbicaraan.
Mendapatkan sijil faraid.
Mengumpul dokumen-dokumen kewangan
Mendaftarkan permohonan pengeluaran di pejabat ARB. (prose 12 bulan)
Jika anda mempunyai sijil takaful pendapatan dan hibah. Keluarga anda akan mendapat wang keperluan hidup mereka dengan mudah.
Hanya bawa sijil ke cawangan Etiqa Takaful terdekat.
Hubungilah saya untuk buat temujanji bagi menyediakan hibah takaful untuk yang tersayang.
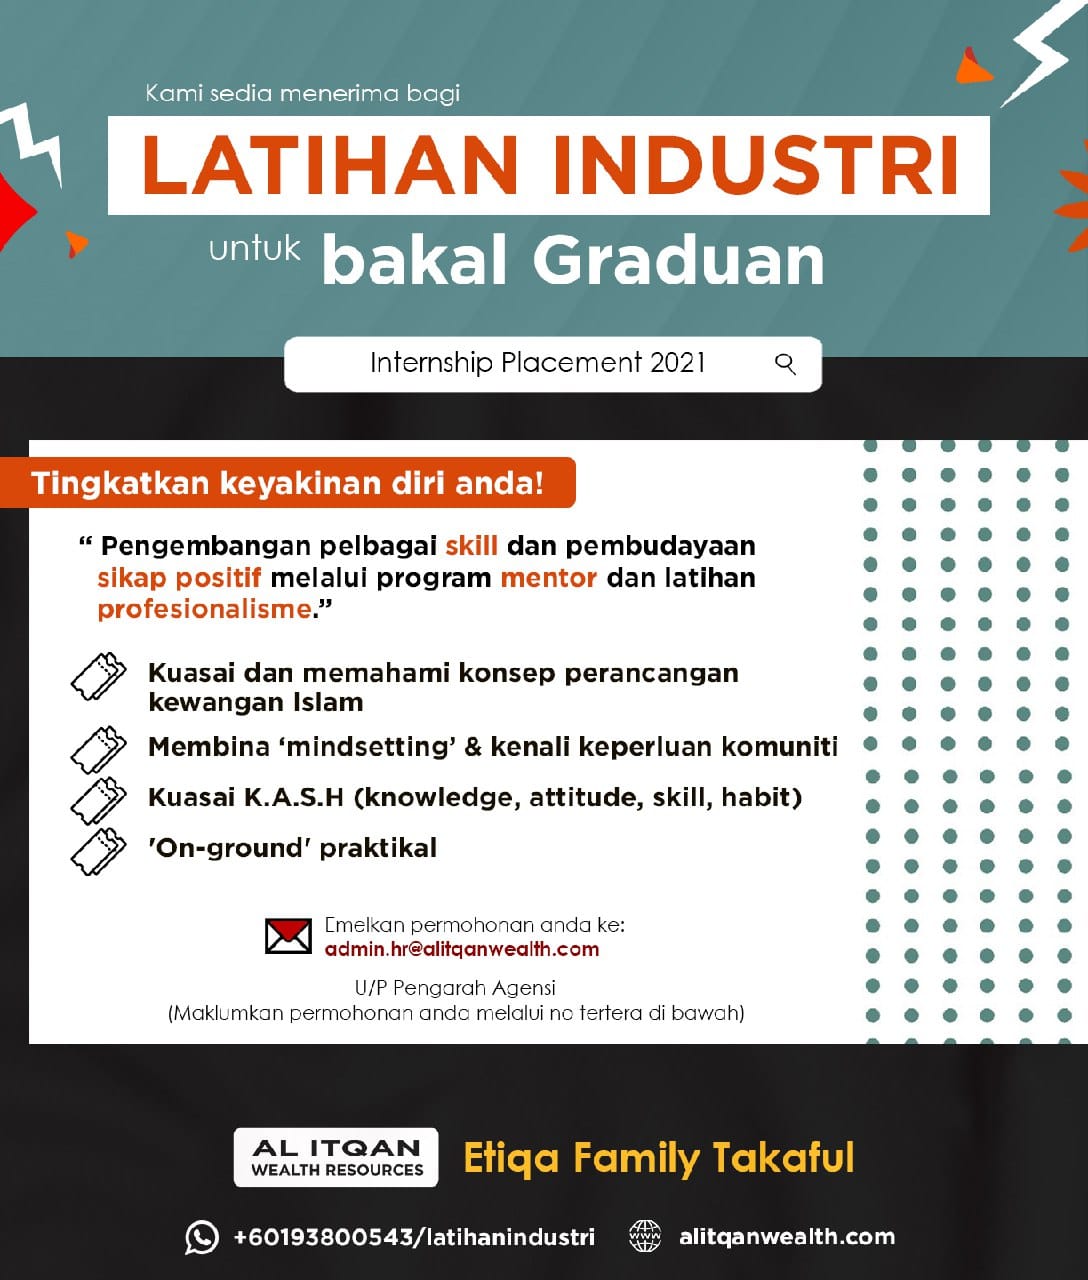
ANDA PELAJAR Kewangan, Kewangan Islam, Pengurusan Perniagaan, Akaun mahupun Keusahawanan?
YA, TERBUKA KEPADA SEMUA BIDANG PENGAJIAN. Berita baik bagi para pelajar yang mencari Latihan Industri untuk bakal bergraduan
Al-Itqan Wealth Resources, sedia menerima dan membuka peluang kepada pelajar yang berminat meningkatkan keyakinan diri anda!
Pengembangan pelbagai skill dan pembudayaan sikap positif melalui program mentor dan latihan professionalism
Perancangan modul latihan industri yang tersusun untuk mendepani dunia realiti pekerjaan yang mencabar
Bersama mencipta perubahan diri ke arah seorang penasihat perancangan kewangan
Kami sediakan untuk pelajar: Kuasai dan memahami konsep perancangan kewangan Islam Membina ‘mindsetting’ & kenali keperluan komuniti Kuasai K.A.S.H (knowledge, attitude, skill, habit) ‘On-ground’ praktikal
Emelkan permohonan anda admin.hr@alitqanwealth.com U/P Pengarah Agensi
Itu adalah ciri ke 9 daripa 10 ciri individu muslim yang ingin dilahirkan oleh imam as syahid Hassan al-Banna dalam proses kerja-kerja dakwah dan tarbiah Jamaah Ikhwan al-Muslimin. Iaitu Muslim yang hidup untuk agenda Islam.
Hidup di akhir zaman ini hampir menyamai kehidupan nabi s.a.w. di permulaan Islam. Jika nabi s.a.w di zaman permulaan dakwah baginda menghadapi manusia yang terikat dengan sistem jahiliah, asobiyyah kebangsaan yang sempit, kebanyakan peraturan hidup berasaskan ideologi atau aqidah yang salah, berlaku kezaliman dan penindasan golongan berkuasa ke atas golongan miskin dan hamba sahaya. Malah masyarakat tidak mempunyai agenda yang murni selain daripada menguasai dan memerintah manusia lain dengan kuasa kuku besi. Eropah dan Timur hidup dalam era kegelapan sistem berasaskan nafsu dan terputus daripada bimbingan wahyu Allah.
Nabi s.a.w. telah berjaya mengubah manusia dan mengasaskan tamaddun kemanusiaan yang moden. Islam berjaya membimbing manusia lebih 1200 tahun dalam pelabagai aspek kehidupan. Kitab-kitab fiqh karangan para ulama Islam telah memuatkan tatasusila peradaban hidup manusia dan peraturan daripada isu kebersihan dan hubungan manusia dengan Allah sehinggalah isu kekeluargaan, perekonomian, kenegaraan, peperangan dan perjanjian antara negara, dalam aspek sistem perhubungan sesama manusia.
Setelah dunia dikuasai barat, dunia kembali ditadbir mengikut ideologi ciptaan manusia; kapitalisma, sosialisma, komunisma. libralisma, pragmatisma, humanisma dan hedonisma. Semua ideologi ini menolak ketuhanan Allah sebagai Rab, Malik dan Ilah.
Walaupun penulis-penulis ideologi ini mungkin terkesan dengan ciri-ciri universal Islam yang bersifat rahmat kepada seluruh alam; seperti memerdekakan manusia daripada menjadi hamba kepada manusia, sehingga mereka berjaya menulis undang-undang dan menggerakkan perjuangan menuntut hak-hak asasi manusia, namun mereka dengan sedar atau tidak telah menjadikan manusia diperhambakan oleh hawa nafsu mereka dan Iblis.
Sebagai seorang Islam kita perlu melihat realiti hari ini sebagai satu ujian daripada Allah kepada umat akhir zaman. Umat yang dinamakan Allah sebagai sebaik-baik umat yang dilahirkan ke dunia dan juga dinamakan sebagai “ummatan wasata”, umat yang menegakkan keadilan. Ujian pertama dilalui oleh rasulullah s.a.w. dan para sahabat yang bersama-sama baginda yang dinamakan Allah sebagai “as sabiqunal awwalun”.
Generasi pertama dibimbing oleh Allah selangkah demi selangkah melakukan perubahan kepada identiti manusia, sistem keluarga, masyarakat, negara dan mengasaskan pembinaan tamaddun manusia moden.
Kita umat akhir zaman menerima Islam dalam keadaan yang telah hancur. Tanah air umat Islam yang bersatu di bawah payung Khalifah telah hancur kepada negara-negara yang berasaskan asobiyyah kenegerian yang sempit, ada sempadan, visa dan sistem yang berbeza-beza yang telah ditinggalkan oleh penjajah. Keadaan ini menjadikan umat Islam lemah dan tidak berdaya untuk menyelamatkan saudara seaqidah yang dibunuh, diperkosa dan disiksa di serata dunia.
Benarlah sabda nabi s.aw. yang bermaksud : ” Islam bermula dalam keadaan pelik dan akan kembali menjadi pelik seperti permulaannya, maka beruntunglah kepada mereka yang bersama Islam ketika keadaannya menjadi pelik” Hadis riwayat Muslim.
Rasulullah s.a.w. juga menegaskan bahawa orang yang beramal untuk Islam ketika ia kembali menjadi pelik menyamai pahala 50 pahala sahabat nabi s.a.w.
Sebagaimana hadis yang diriwayatkan oleh Abi Tsa’labah al-Khasyani r.a. , telah bersabda nabi s.a.w. : ” Maka sesungguhnya akan datang selepasa kamu hari-hari kesabaran, kesabaran menggenggam Islam waktu itu umpama menggenggam bara api, pahala orang yang beramal dikalangan mereka menyamai pahalah 50 orang yang beramal seumpama amalan mereka. Aku berkata: wahai rasulullah, adakah menyamai pahala amalan 50 dikalangan mereka? Rasulullah bersabda : ” Menyamai 50 pahala amalan dikalangan kamu” Hadis riwayat Abu Daud dan al Tirmizi.
Ganjaran pahala umat Islam yang beramal untuk Islam pada hari ini menyamai pahala amalan 50 orang sahabat nabi s.a.w. menunjukkan kepayahan dan bebanan ujian beramal untuk Islam di akhir zaman ini lebih berat daripada cabaran perjuangan nabi dan para sahabat dipermulaan Islam.
Cabaran Zaman Ini.
Musuh Islam mendapat nasihat Iblis yang telah berjaya menyesatkan anak-cucu Adam sejak zaman Adam a.s.
Yahudi Zionis yang dimurkai Allah telah berpengalaman menyesatkan keturunan Isra`il di kalangan penganut Nasrani adalah musuh Islam sejak zaman nabi s.a.w., zaman khulafa al-Rasyidin, Zaman kerajaan Umayyah, Abbasiah dan Uthmaniah.
Golongan Illuminati ini adalah golongan yang menentang Islam secara terancang dan kini berjaya menguasai sistem ekonomi dan politik dunia .
Dunia Islam masih terikat dengan sistem sosial, ekonomi dan politik yang digubal oleh musuh Islam ini walaupun sebahagian besarnya dirujuk daripada sumber Islam.
Umat Islam akhir zaman jauh daripada nabi s.a.w dan memerlukan kekuatan ijtihad untuk merangka manhaj untuk mengembalikan Islam ke tempatnya yang asal.
Sistem hidup olahan barat di zaman moden ini berjaya menyambung ketamaddunan material yang dimulakan ilmuan Islam namun kemewahan material ini yang berkonfrantasi dengan agama, memisahkan manusia daripada tabiat bersyukur kepada Allah.
Umat Islam yang belajar dan menerima ilmu daripada sistem barat, terbiasa hidup dalam arena sosial, ekonomi dan politik menggunakan sistem olahan barat sudah merasa selesa terutamanya apabila kenikmatan duniawi menjadi agenda hidup yang utama.
Perjuangan Islam di akkhir zaman ini bukan memerangi ketamaddunan kebendaan yang boleh memudahkan urusan manusia tetapi mengajak manusia bersyukur kepada Allah di atas nikmat ketamaddunan ini yang telah disediakan Allah sejak azali. Perjuangan untuk mengembalikan manusia kepada Islam dan bersyukur kepada Allah yang Esa adalah perjuangan yang pelik pada zaman ini.
Maka muslim yang memilih hidup bersama Islam walaupun pelik daripada kebiasaan hidup manusia lain yang hidup dalam sistem acuan barat akan merasakan beban tanggungjawab dan kerja yang perlu dilakukan terlalu banyak. Imam al-Banna menghuraikan kerja-kerja Islam akhir zaman ini dalam risalah at Taklim, untuk ahli Ikhwan al-Muslimin.
Kerja yang terlalu banyak perlu disusun keutamaannya, setiap pekerjaan ada cara yang betul dan terbaik yang perlu dilaksanakan untuk mencapai matlamatnya maka untuk itu setiap muslim perlu memiliki tabiat hidup yang terancang dan tersusun.
Tidak dinafikan antara kekuatan musuh Islam adalah mereka berjaya membangunkan ilmu, sikap dan tabiat hidup yang tersusun dalam menguruskan kehidupan dan perjuangan mereka. Mereka yang mencipta senario kehidupan manusia akhir zaman termasuk umat Islam, mereka menulis skrip lakonan kehidupan umat manusia dan mereka berada di luar kotak sistem mengatur dan mencatur sesuka hati mereka. Mereka berlagak seperti tuhan yang menentukan perang dan damai, kalah dan menang dan mengagihkan kekayaan dunia sesuka hati mereka. Mereka berjaya memperhambakan manusia apabila manusia bertuhankan kebendaan dan hawa nafsu.
Islam tidak akan berjaya di martabatkan selagi pejuang-pejuangnya terikat dan terbelengu dalam kotak sistem olahan Illuminati ini. Kejayaan Islam adalah berjaya mengeluarkan manusia daripada hamba kepada sistem Illuminati kepada hamba Allah dan sistemNya. Keluar daripada perhambaan kepada nafsu dan materialistik kepada perhambaan mutlak kepada Allah.
Sejak daripada awal Islam, nabi s.a.w. mendidik umat Islam dan membudayakan hidup bersistem berasaskan Islam; dengan memiliki neraca nilai kebenaran tersendiri, memiliki akhlak dan budaya hidup tersendiri, memiliki adab dan peraturan hidup tersendiri yang hanya menyerah kepada Allah s.w.t secara mutlak. Sistem hidup yang berasaskan kepada keimanan kepada Allah, keyakinan pada hari akhirat dan meperhambakan diri sepenuhnya kepada Allah dengan ikhlas, mengagungkan Allah dengan penuh kesyukuran.
Maka untuk mendapat pahala amalan 50 orang sahabat, umat Islam akhir zaman perlu beramal untuk menjayakan agenda Islam; iaitu Islam menjadi guru kepada dunia dengan menjadikan dunia seluruhnya dikuasai dan diperintah oleh sistem Islam.
Langkah pertama dalam usaha itu adalah dengan menjadi muslim yang hebat dalam keilmuan, akhlak dan sikap, semangat juang berkobar-kobar dan beramal untuk Islam.
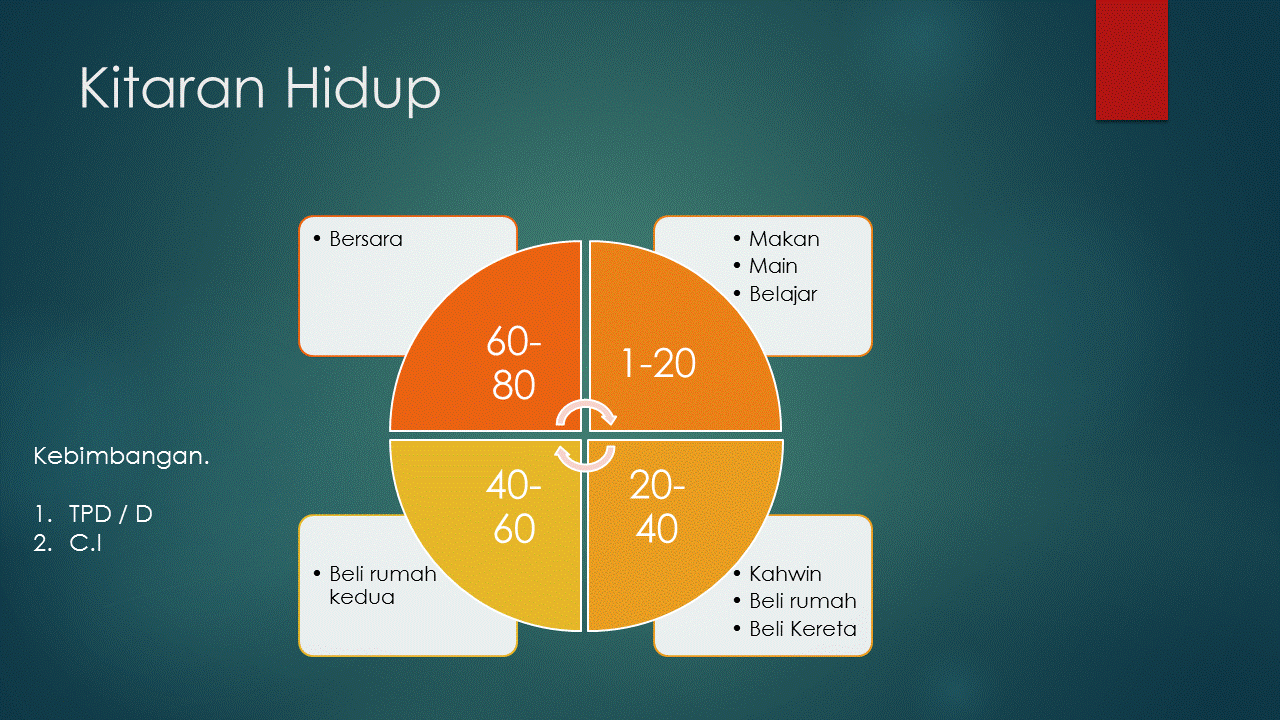
Sebelum melangkah, perlulah dimulakan dengan membuat perancangan hidup dan menentukan aktiviti yang perlu dilakukan daripada sekarang sehingga anda menemui Allah; sama ada dengan kemenangan Islam atau anda gugur dalam beramal, berjihad dan berkorban untuk Islam. Bacalah lebih lanjut tulisan saya dalam buku yang dipamirkan di atas.
Pengagihan harta antara perkara penting dalam pengurusan kewangan. Ramai yang tidak ambil tahu, tidak ambil kisah dan membiarkan kepada yang hidup untuk menguruskan hartanya apabila sudah meninggal dunia.
Apabila seseorang itu tidak memilih untuk menguruskan semua hartanya sebelum meninggal dunia maka untuk mengelakkan pertikaian Islam menentukan kadar-kadar tertentu dalam hukum faraid dalam pengagihan harta tersebut. Namun Islam mempunyai pelbagai kaedah untuk pengurusan harta sebelum meninggal dunia seperti hadiah, hibah, jual dan wakaf.
Menguruskan agihan harta sebelum meninggal dunia akan memudahkan urusan waris, mengelakkan berlaku pertikaian dan menjamin hak-hak dan tanggungjawab yang terpikul ke atas anda ditunaikan dengan sewajarnya setelah anda meninggal dunia.
Anda kemungkinan mempunyai hutang yang dibayar secara beransur-ansur, seperti hutang pembiayaan pemilikan hartanah, hutang kad kredit, hutang jual beli kenderaan, pinjaman pendidikan dan sebagainya. Ada hutang tersebut yang sudah dicagar dengan sijil takaful dan ada yang tidak ada.
Anda juga mungkin memiliki wang simpanan dalam bank, saham amanah dan sebagainya. Kesemua harta ini perlu di susun dan dilakukan perancangan tertentu supaya waris anda tahu hutang-hutang yang menjadi beban anda yang perlu dilunaskan dan anda memiliki wang yang cukup untuk ditinggalkan kepada waris anda bagi melangsaikan hutang-hutang tersebut.
Anda boleh memilih sama ada membiarkan waris anda menggunakan khidmat guaman untuk menguruskan harta anda di mahkamah Tinggi atau khidmat Amanah Raya untuk mengeluarkan wang-wang anda daripada bank dan syarikat saham. Sudah pasti waris anda perlu terlebih dahulu berkumpul, mencari dokumen-dokumen, membuat afidavit, memohon surat faraid daripada mahkamah syariah, menghantarnya kepihak Amanah Raya dan menunggu sekurang-kurangna 12 bulan.
Atau anda boleh meringkaskan proses pengagihan harta tersebut melalui skim hibah bersyarat semasa anda memohon sijil takaful anda. Kebijaksanaan anda menguruskan harta anda menjadikan ruh anda tenang kerana segala hutang anda dapat dilangsaikan sejurus kematian anda dan segala harta anda tidak beku begitu sahaja.
Untuk mengetahui lebih lanjut hubungi saya 0193800543, khidmat nasihat percuma.






 Pengembangan pelbagai skill dan pembudayaan sikap positif melalui program mentor dan latihan professionalism

 Kuasai dan memahami konsep perancangan kewangan Islam


 Pengagihan harta antara perkara penting dalam pengurusan kewangan. Ramai yang tidak ambil tahu, tidak ambil kisah dan membiarkan kepada yang hidup untuk menguruskan hartanya apabila sudah meninggal dunia.