
Industri perancangan kewangan adalah industri professional yang disalah tafsirkan oleh majoriti masyarakat Malaysia. Kejahilan mengenai sektor ekonomi dan kewangan menjadikan masyarakat menganggap memilih kerjaya sebagai penasihat kewangan bukan satu pilihan utama. Zaman telah lama berubah.
Sistem kewangan yang menguasai kehidupan manusia hari ini sukar dielak oleh semua masyarakat Islam mahupun bukan Islam. Namun dengan wujudnya sistem kewangan Islam masyarakat Islam mempunyai pilihan dalam menguruskan kewangan mereka dengan mengambil peluang sistem kewangan Islam sedia ada.
Zaman ini masyarakat memilih untuk menyimpan wang mereka di institusi kewangan dan menjadikan bank sebagai institusi pilihan dalam membiayai hampir seluruh dana kehidupan mereka. Bermula daripada kos untuk belajar, berkahwin, membeli kenderaan, rumah, perabut dan sebagainya masyarakat akan menjadikan hutang atau pembelian secara bayaran bertangguh sebagai pilihan.
Bagi mengelakkan risiko pembeli gagal membayar balik hutang belian secara bertangguh pihak bank mewajibkan pembeli membayar sejumlah wang untuk kos perlindungan takaful. Namun masyarakat merasai ianya satu bebanan yang perlu ditanggung sedangkan mereka tidak mendapat apa-apa faedah daripada tanggungjawab tersebut. Persepsi ini menjadikan mereka mengambil sikap negatif terhadap aspek-aspek perlindungan aset yang lain terutama aset-aset diri mereka sebagai penjana pendapatan keluarga.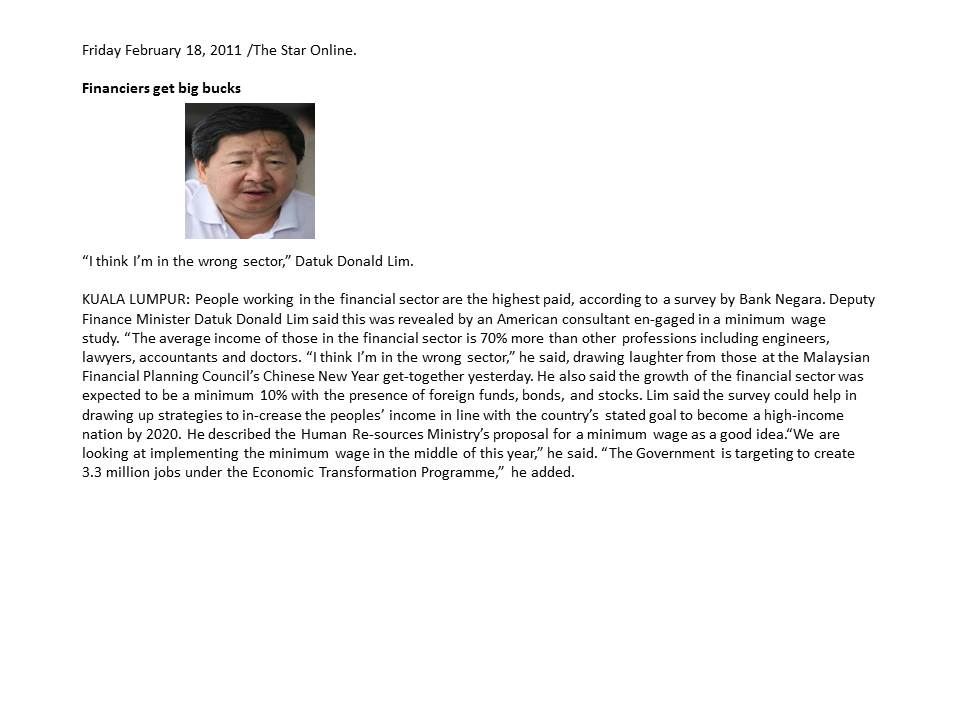
Sehubungan dengan itu pihak industri menyediakan bayaran yang tinggi kepada penasihat kewangan yang berjaya membawa pelanggan menyertai industri ini.
Tanpa kesedaran perancangan kewangan dan sikap proaktif masyarakat menyertai plan-plan takaful keluarga kerajaan perlu menyediakan kos-kos perubatan rakyat dan pendidikan rakyat. Sebuah keluarga yang dahulunya senang akan bertukar menjadi miskin apabila pembiaya kehidupan meninggal dunia, ditimpa penyakit kritikal atau lumpuh yang menghalang mereka menjana pendapatan keluarga.
Hutang isi rumah akan meningkat kerana masyarakat akan sentiasa berhutang dalam seluruh aspek kewangan mereka bermula daripada pendidikan universiti, kos perkahwinan, membeli rumah dan kenderaan.
Sejak zaman dahulu masyarakat manusia memerlukan sikap tolong menolong sesama mereka. Industri tolong menolong ini telah wujud sejak sejarah kemanusiaan lagi. Namun manusia perlu disedarkan dan diterangkan manfaat dan kebaikan menyertai industri ini kerana wujud perbezaan keperluan manusia dan skim yang terbaik untuk mereka.
Setiap orang berbeza keperluan dan sudah tentu berbeza cara penyelesaiannya. Satu analisa keperluan yang menyeluruh perlu dilakukan oleh seorang penasihat kewangan sebelum mencadangkan plan kewangan yang sesuai.
Dalam industri ini seorang penasihat kewangan adalah bertindak sebagai wakil kepada syarikat yang menawarkan produk-produk perlindungan dan pelaburan.
Pendapatan seorang wakil syarikat adalah berasaskan upah dengan peratus yang dipersetujui. Seorang wakil bertanggungjawab mencari peserta, membuat temujanji dengan mereka, membuat kajiselidik kewangan, menganalisa kedudukan kewangan dan matlamat kewangan bakal pelanggan serta membuat cadangan plan yang sesuai untuk setiap pelanggannya.
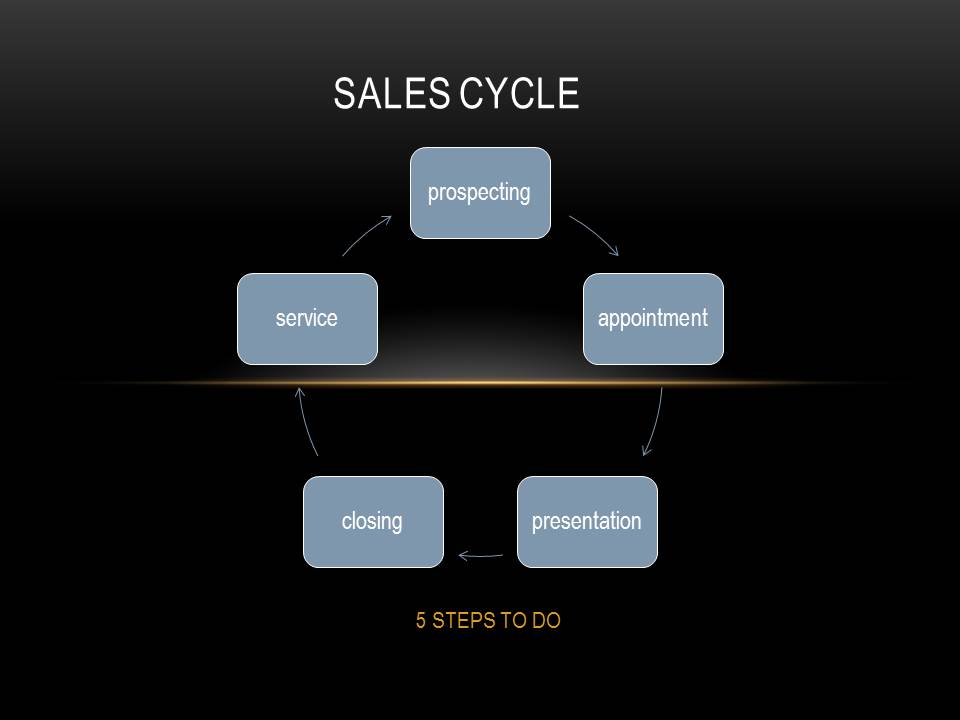
Tugas ini disimpulkan sebagai kitaran jualan. Tugas seorang wakil hanyalah melaksanakan kitaran jualan secara tertib. Dalam industri ini telah ada formula kejayaan yang telah dilaksanakan oleh mereka yang telah berjaya dalam industri ini. Kitaran jualan ini perlu didikasi sebagai tabiat hidupnya setiap hari.
Terdapat 5 langkah tugas yang perlu di laksanakan secara dedikasi setiap hari. Sekiranya seorang perunding, penasihat atau wakil mampu melaksanakan kelima-lima langkah ini mengikut piawaian yang ditentukan beliau akan bejaya mencapai impiannya dalam industri ini.
Seorang yang berjaya mencapai pangkat MDRT ( Million Dolar Round Table) dengan pendapatan tahunan lebih RM170,000 telah menjadikan kitaran jualan ini sebagai habit jualan mereka.
1.” Prospecting”.
Menyenaraikan 300 nama prospek yang berkualiti adalah “habit” pertama. 300 nama akan sentiasa ada dalam buku prospeknya. Ia ibarat modal atau tanah pertanian yang akan diteroka. Nama ini akan dipindahkan kesenarai temujanji apabila telah boleh dilakukan temu janji. Apabila nama ini telah masuk kedalam senarai temujanji ia akan dipotong daripada senarai prospek dan nama perospek baru akan digantikan segera supaya jumlah 300 nama dalam data prospek sentiasa penuh.
2.”Appointment”
Membuat 5 temujanji sehari adalah “habit” yang kedua. Seorang yang berjaya dalam industri ini telah menyediakan 5 masa sehari dalam jadual hariannya. Beliau akan memastikan setiap masa yang ditetapkan itu ada temujanji yang akan dibuat pada hari itu. Tugasnya adalah mendapatkan 5 temujanji sehari sama ada melalui panggilan tetefon, “sms” atau pertemuan bersemuka sebelumnya. Lima temujanji sehari adalah jumlah mukatamad telah menjadi tabiat seorang yang berjaya dalam industri ini.
Temujanji ini biasanya diperuntukkan untuk 3 pertemuan soalselidik dan 2 pertemuan pembentangan solution.
3. “Presentation”
Setelah melakukan soalselidik kewangan pelanggan, seorang “advisor” akan meminta temujanji berikutnya bagi membentangkan “proposer” terhadap penyelesaian kewangan yang ingin dicadangkan kepada prospeknya. Sebelum membuat pembentangan “solution” yang tepat satu kajian “SWOT” kewangan akan dilakukan. Setelah membuat analisa dan kiraan berasaskan “present value”, inflasi dan “future value” satu plan komprehensif akan dicadangkan sesuai dengan matlamat dan kemampuan kewangan pelanggan.
4. ” Closing”
Pelanggan yang memahami matlamat kewangan yang betul, menyedari kelemahan kewangannya dan berkemungkinan menempuh pelabagai risiko kewangan yang mempunyai kebarangkalian tertentu, akan setuju mengambil strategi kewangan yang betul. Selain daripada untuk menabung dan melabur untuk tujuan hari persaraan beliau juga akan membuat “backup” kewangan yang mencukupi sekiranya strategi pelaburannya tidak boleh dilaksanakan.
Mempunyai plan A, B dan C kewangan adalah strategi yang bijak dalam mengharungi tempoh kehidupan yang panjang bermula diusia 25 hingga usia 75.
Tempoh 50 tahun hidup untuk melaksanakan amanah Allah sebagai khalifah dan hamba adalah tempoh yang panjang.
Menyertai masyarakat perihatin dan saling tolong menolong dalam aspek kewangan yang telus, adil dan sitematik adalam sikap proaktif yang tepat untuk masa ini.
Tidak merancang sebelum menghadapi musibah adalah satu musibah.
5. Service.
Tugas perunding kewangan adalah sentiasa berkhidmat kepada pelanggannya. Antaranya sentiasa memantau polisi pelanggannya supaya hidup dan berbayar. Membuat semakan polisi setiap tahun bagi menyempurnakan keperluan pelanggan setelah berlaku perubahan status kewangan kenaikan kadar inflasi dan sebagainya.
Pelanggan perlu diberitahu mengenai kekuatan polisinya dan kemungkinan untuk membantu menambah perlindungan, pelaburan, membuat tuntutan dan membuat pengeluaran.
Sekiranya seorang penasihat kewangan melakukan kelima-lima tugas ini secara tertib setiap hari beliau kan mendapat sekurang-kurangnya 10 orang pelanggan sebulan. Dan dalam bulan pertama beliau sebenarnya sudah mampu menjana pendapatannya sebanyak RM20,000 sebulan yang dibayar kepadanya dalam tempoh enam tahun mengikut sesetengah syarikat kewangan takaful.
Rekod tertinggi bayaran bulanan yang diterima oleh seorang penasihat kewangan dalam industri ini di Malaysia adalah sekitar RM2 juta sebulan. Ia satu angka lumayan yang tidak pernah terbayang dalam lain-lain industri. Jika anda berkerja keras untuk menambahkan pendapatan majikan anda tetapi anda hanya dibayar kurang daripada RM10,000 sebulan maka industri ini sepatutnya menjadi pilihan anda.
Sekiranya anda ingin mengetahui lebih lanjut mengenai peluang kerjaya dalam industri ini hantarkan permohonan kepada saya di alitqanwealth11@gmail.com atau 0193800543.

