
Life is uncertain.
Sebab hidup ini seluruhnya ujian. Kadangkala kena bersabar dan kadang-kala wajib bersyukur. Kemalangan tidak berbau, musibah yang menimpa kita juga tidak pernah diduga.
Ramai yang mengharap sihat wal`afiat hingga bersara tetapi tidak. Hari-hari ada saja berita kemalangan. Jika sekali-sekal pergi ke hospital rasa panas hati mencari tempat parking yang luas penuh sesak, ramainya orang sakit dengan pelbagai penyakit.
BIla sudah terlantar sudah tidak boleh berkerja, jika sakit berterusan hingga tiga empat tahun, majiakan tidak akan tanggung lagi kos dan gaji. Jika tidak ada pendapatan bagaimana nak bayar hutang, bagaimana nak sara keluarga, bagaimana nak upah orang lain jaga kita.
Masa ini baru sedar dan berterima kasih kepada orang yang menziarahi dan menghulur seringgit dua. Baru teringat alangkah baiknya jika semasa sihat dulu sudah bersedekah dan membuat persediaan.
Oleh itu dapatkanlah pelan takaful yang sesuai berasaskan keperluan dan kemampuan anda. Jumpalah penasihat takaful yang memberi khidmat nasihat percuma.
4 Aset Menjana Kebebasan Kewangan
Ramai orang impikan kebebasan kewangan atau financial freedom . Apakah itu? Kenapa anda perlu memiliki kebebasan kewangan? Bolehkah setiap orang memiliki kebebasan kewangan? Bilakah sepatutnya anda perlu memiliki kebebasan kewangan? Berapakah jumlah harta yang diperlukan untuk mencapai kebebasan kewangan? Apakah aset yang boleh menjana kebebasan kewangan? Tahukah anda bahawa anda boleh memiliki kebebasan kewangan tanpa modal? Bagaimanakah caranya?
Kebebasan kewangan adalah satu pencapaian yang diimpikan dalam hidup, apakah syarat-syaratnya? Bolehkah orang biasa memenuhi syarat-syarat tersebut? Adakah syarat tersebut perkara yang mustahil?
Jika ada yang sudah memiliki kebebasan kewangan di usia 30an adakah anda mampu memilikinya? Apakah perbezaan anda dengan mereka yang telah berjaya merealisasikan impian memiliki kebebasan kewangan di usia muda?
Semua jawaban kepada soalan-soalan ini, sudah tidak menjadi rahsia lagi. Tunggu kelahiran buku 4 Aset Jana Kebebasan Kewangan Pada Usia Muda untuk mengetahuinya dengan lebih lanjut.
Pengenalan Industri Penasihat Kewangan
Gambar Hiasan.
Malaysia mempunyai lebih 30 juta penduduk, 60% adalah bumiputra. Daripada jumlah ini hanya 51% penduduk telah memiliki perancagan kewangan yang baik khususnya memiliki pelan perlindungan insurans atau takaful. Daripada jumlah keseluruhan pemilik polisi perlindungan insurance dan takaful hanya 11% adalah milik golongan bumiputra.
Dengan kelahiran baru melebihi 600,000 setahun menjadikan prospek pelanggan dalam industri kewangan takaful dan insurance masih terlalu luas. Industri ini masih memiliki pasaran pelanggan yang luas di Malaysia namun yang paling istimewa ialah industri perancangan kewangan khususnya takaful boleh di kembangkan sehingga keluar negara selagi syarikat yang di sertai memiliki cawangannya di luar negara.
Apakah industri penasihat kewangan?
Setiap orang memerlukan pendapatan berterusan untuk menyara kehidupan, memiliki dana mencukupi untuk menanggung kos perubatan, dana mencukupi untuk menyara kehidupan semasa bersara, dana mencukupi untuk membiayai kos pendidikan tinggi anak-anak dan lain-lain objektif seperti dana majlis perkahwinan anak2, menunaikan haji, melancung, melakukan sedekah jariah dan menyediakan modal perniagaan untuk anak-anak.
Industri penasihat kewangan adalah, menasihati bakal pelanggan untuk membuat perancangan kewangan yang betul dan menasihati bakal pelanggan untuk mengambil peluang mememanfaatkan instrumen kewangan yang ada di pasaran bagi memenuhi keperluan dan objektif kewangan mereka.
Penasihat kewangan adalah seorang yang terlatih dalam mengenalpasti keperluan kewangan seseorang pelanggan, mengenal pasti kekuatan dan kelemahan kewangan sedia ada, menyusun strategi kewangan yang betul dan meletakkan keutamaan perbelanjaan berasaskan keperluan sebenar dan kemahuan.
Strategi kewangan.
Terdapat dua strategi kewangan yang penting iaitu; memiliki dana yang mencukupi untuk kehidupan sekarang hingga bersara dan bagi melangsaikan hutang-hutang jika ada. Jika dana tersebut tidak mencukupi, strategi yang tepat adalah memiliki plan takaful yang boleh mendanai segala keperluan tersebut jika ditimpa musibah kematian atau hilang upaya kekal.
Strategi kedua adalah mengembangkan aset yang ada dengan menyimpan atau melabur untuk menjana kewangan bagi mencukupi keperluan semasa persaraan.
Langkah-langkah membuat perancangan kewangan.
- Mengumpul data kewangan, seperti pendapatan, perbelanjaan, harta, simpananan yang ada dan beban hutang yang masih berbaki.
- Mengira jumlah kos sarahidup yang diperlukan dalam masa setahun dan jumlah keseluruhan yang diperlukan sehingga bersara.
- Mengira baki hutang yang masih ada.
- Mengira nilai harta tidak alih, harta alih, nilai polisi insurance atau takaful sedia ada.
- Menentukan objektif kewangan semasa bersara dan jumlah dana yang diperlukan.
- Kira kos perlindungan dana sara hidup dan hutang sekarang sehingga bersara (liabiliti)
- Kira kos harta dan di tolak dengan liabiliti, jika ada baki, maka baki tersebut perlu dilindungi dengan takaful.
- Guna wang baki perbelanjaan bulanan untuk membiayai polisi takaful secukupnya barulah dana yang lebih di peruntukkan untuk pelaburan bagi mencapai matlamat persaraan.
- Jika simpanan dalam akaun takaful dan pelaburan tidak mampu menjada kewangan yang mencukupi untuk keperluan persaraan, gunakan produk takaful yang boleh mencapai sebahagian matlamat kewangan samasa bersara seperti kos perubatan dengan menyertai plan perubatan takaful.
- Belajar kemahahiran-kemahiran baru yang boleh menjana pendapatan tambahan seperti berniaga, menjadi wakil-wakil takaful, unit amanah dan sebagainya.
Kerjaya Sebagai Perunding Takaful.
Tugas perunding takaful adalah menasihati bakal pelanggan seperti langkah-langkah di atas dan menawarkan produk takaful yang bersesuaian dengan keperluan dan kemampuan bakal pelanggannya.
Apabila pelanggan bersetuju dengan plan takaful yang dicadangkan dan memilih mana-mana produk yang sesuai yang di tawarkan, perunding kewangan takaful akan di bayar upah oleh pihak takaful berasaskan jumlah yang dipersetujui.
Kerjaya Sebagai Perunding Amanah Saham.
Jika takaful bertujuan melindungi kewangan pelanggan supaya keluarga pelanggan akan sentiasa memiliki dana sarahidup daripada sekarang sehingga mereka dewasa dan mampu berdikari. Unit saham amanah adalah instrumen kewangan yang menjana pendapatan untuk tujuan persaraan.
Perunding Unit Amanah akan mengenalpasti keupayaan pelanggan terdedah dengan risiko pelaburan dan mencadangkan produk pelaburan yang sesuai dengannya.
Pendapatan Penasihat Kewangan.
Penasihat kewangan adalah berada dikedudukan yang mendapat pendapatan tertinggi di dunia. Rekod pendapatan tertinggi dalam industri insurance dan takaful adalah RM4 juta sebulan di Indonesia dan RM2 juta sebulan di Malaysia. Seseorang penasihat takaful yang bekerja secara sepenuh masa mampu menjana pendapatan RM10,000 sebulan selepas 10 bulan menjadi perunding kewangan takaful secara professional.
Mana Penting: Simpan Untuk Persaraan atau Bersedia waktu Kecemasan?
Ada orang langsung tidak berfikir untuk menabung. Gaji setiap bulan dihabiskan sebelum hujung bulan. Ada pula yang melabur dalam pelbagai pelaburan untuk bekal hari persaraan. Membeli emas, melabur di ASB, melabur di unit saham amanah, melabur dengan kawan-kawan yang berniaga, melabur dalam koperasi, melabur di Bursa Malaysia sehinggalah menyimpan di tabung haji.
Data menunjukkan 50% rakyat Malaysi ada mengambil perlindungan insurance atau takaful. Daripada 50% tersebut hanya 7% adalah bumiputra. Hari ini semua syarikat-syarikat insurance memiliki lesen takaful kerana market umat Islam yang luas yang belum di sentuh.
Bersedia untuk hari persaraan penting namun menyediakan payung untuk waktu-waktu kecemasan lebih penting.
Bagi golongan muda, baru mula berkerja mereka memiliki bebanan yang berat. Beban untuk melunaskan hutang belajar, hutang kereta, hutang perkahwinan, hutang ubahsuai rumah, hutang perabut rumah juga keperluan sarahidup sebelum simpanan kewangan atau aset yang menjana wang menjadi matang.
Perancangan kewangan yang betul adalah bersedia ketika ditimpa keadaan yang terburuk. Fikirkan; jika diusia muda, ketika bebanan hutang masih berjumlah ratusan ribu, ketika simpanan hanya beberapa ribu anda diuji dengan kemalangan, diuji dengan penyakit kritikal, diuji dengan hilang upaya kekal; siapakan pada waktu itu yang ingin anda letakkan bebanan hutang-hutang dan kos sara hidup diri dan keluarga anda.
Sepatutnya anda mulakan perancangan kewangan dengan mengira seluruh beban hutang yang dibayar secara beransur-ansur dan keperluan kos sarahidup daripada sekarang sehingga bersara. Seluruh jumlah itu adalah tanggungjawab anda yang perlu disediakan. Hanya satu strategi yang perlu anda bertindak hari ini, iaitu mengambil plan takaful yang mampu melindungi semua keperluan tersebut.
Jika keseluruhan hutang anda adalah RM100,000 dan akan tamat 10 tahun akan datang. Kos hidup anda RM4000 sebulan, RM48,000 setahun maka untuk tempoh 40 tahun anda memerlukan lebihRM1.9 juta. Keperluan hidup anda akan semakin bertambah disebabkan inflasi dan pertambahan ahli keluarga. Bebanan keperluan anda selama 40 tahun sebelum bersara adalah RM2 juta. Jika anda memiliki perlindungan sebanyak RM2 juta adalah terbaik, tetapi jika kewangan anda tidak mengizinkan anda perlu memiliki perlindungan sekurang-kurangnya RM500,000.
Setelah anda melindungi keperluan tersebut barulah anda merancang keperluan persaraan. Jika perlindungan takaful anda sehingga umur 88 tahun dan anda menjangkakan anda mampu berkerja sehingga usia 65 tahun maka usia persaraan anda bermula diumur 65 hingga 88.
Semasa bersara anda mungkin telah memiliki sebuah rumah, kenderaan dan sudah tidak memiliki bebanan hutang. Anda hanya memerlukan kos sarahidup, keperluan untuk melancung dan dana kesihatan. Jika anda telah bersedia dengan kad perubatan yang menanggung pembiayaan perubatan anda sehingga umur 70 anda tidak perlu bimbang mengenai kos perubatan anda.
Apa yang anda perlu rancang adalah untuk memiliki pendapatan tetap semasa bersara. Mungkin melalui dividen pelaburan, komisyen aset intelektual anda, syer dalam perniagaan yang anda bina atau kutipan sewa daripada aset hartanah anda.
Jika anda perlukan nasihat kewangan percuma untuk merancang kewangan anda saya bersedia membantu. 0193800543.
Bolehkah Anda Berjaya Sebagai Perunding Takaful?
Perunding kewangan takaful mampu menjana pendapatan tinggi jika anda memiliki beberapa syarat.
1. Anda seorag peramah dan suka bergaul.
2. Anda berwawasan tinggi.
3. Anda tidak pernah putus asa.
4. Anda sentiasa berfikiran positif.
5. Anda berbaik sangka kepada Allah.
6. Anda sanggup belajar.
7. Anda sanggup bekerja kuat.
8. Anda mampu berdikari dalam menjaga waktu.
9. Anda sanggup belajar kemahiran baru.
10. Anda suka menolomg orang lain.
Jika itu adalah ciri-ciri anda hubungilah saya.
0193800543 Annuar
Kejayaan milik anda jika FOKUS.
Apabila anda ingin membakar objek dibawah kanta pembesar, anda perlu fukuskan cahaya matahari dan haba kepada objek tersebut.
Anda perlu jelas impian anda, jelas strategi dan inisiatif yang anda perlu lakukan secara berterusan sehingga impian anda menjadi kenyataan. Tanpa impian, matlamat, halatuju anda ibarat berada di dalam bilik gelap dan teraba-raba mencari jalan keluar. Minda dan perasaan anda akan berada ditahap yang lemah untuk melakukan tindakan yang boleh menjayakan anda keluar daripada kemelut kegelapan.
Impian hidup yang besar, jelas stategi dan cara mencapai matlamat adalah cahaya petunjuk yang membantu minda dan perasaan anda untuk berjuang dan berusaha mencapai apa yang anda impikan. Kegagalan hidup bukan disebabkan gagal mencapai impian tetapi tidak ada impian hidup itulah kegagalan.
Kejayaan bermula dengan mencipta impian, visi dan misi perjuangan dalam hidup.
Visi, misi, objektif, target, goal, tujuan dan impian adalah istilah-istilah yang berkait. Segala-galanya perlu memiliki ciri-ciri SMART. ( specific measurable, motivated, attainable, reasonable, time bound )
Visi, misi, objektif yang `specifik’ dan boleh diukur, yang `motivated’ mendorong anda bekerja keras dan menggunakan masa dengan maksima untuk mencapai impian anda pada masa yang ditentukan. Objektif yang secara logiknya boleh dicapai (attainable) dan mempunyai reasonable sebab munasabah dan mempunyai tarikh akhir perlu dicapai (time bound).
Visi adalah gambaran pencapaian akhir perjuangan anda dalam tempoh 5 tahun daripada tarikh anda memulakan langkah dan perancangan anda. Bayangkan bagaimanakah kehidupan anda dan keluarga anda 5 tahun akan datang. Rasakan kebahagiaan ketika itu. Bayangkan keriangan anak-anak dan yang tersayang menikmati hidup yang lebih baik, selesa dan bahagia.
Lukiskan satu gambarajah kehidupan anda pada 5 tahun akan datang. Itulah gambaran realiti yang bakal anda lalui ketika itu. Dengan kejelasan itu minda bawah sedar anda akan memfokuskan anggota anda untuk melakukan inisiatif yang boleh mencapai impian anda itu.
Untuk mencapai impian itu anda perlu mempunyai satu kedudukan strategik dalam kerjaya anda yang menjamin pendapatan begi merealisasikan impian anda.
Contoh Pernyataan Visi : ” Saya menjadi ‘Agency Director Etiqa (AD) ” pada tahun Jan 2017 dengan pendapatan bulanan RM10,000 dan “Group Agency Director” pada Jan 2020 dengan pendapatan bulanan RM50,000.
Visi ini mungkin boleh menjadi misi kepada wawasan anda yang lebih besar.
Contohnya : ” saya menjadi pakar Industri perancangan kewangan Islam pada 2025 dengan mempunyai 10 AD”
Specifik : Agency Director dan pendaptan RM10,000 sebulan.
Motivated: RM10,000 adalah angka yang mencabar anda dan peningkatan yang bermadai daripada pendapatan anda sekarang.
2015-2017 adalah perancangan 2 tahun ( Attainable, dan ada Time bound).
Reasonable atau sebab munasabah
Kejayaan anda menjadi AD dan memiliki pendapatan RM10,000 adalah bertujuan agar anda mampu menyediakan impian hidup yang diinginkan untuk keluarga anda; seperti menaja pakej haji untuk kedua ibu-bapa anda, menyediakan sebuah rumah yang selesa untuk anak dan keluarga, memiliki kenderaan yang selesa dan mampu menyumbang kepada mereka yang memerlukan.
Misi adalah : Mencapai syrata2 menjadi AD (syarat2 mencapai Visi)
Setiap visi perlu disokong oleh objektif strategik yang memungkinkan anda mencapai impian anda. Objektif strategik ini adalah penyetaan misi yang perlu ditulis dan diikrarkan untuk dicapai.
Bagi mencapai visi 2016 anda, maka anda perlu mencapai objektif strategik atau misi-misi berikut yang menjadi tunggak visi anda.
- Mempunyai FYCC persendirian sebanyak RM80,000 dalam satu tahun kewangan.
- Mempunyai FYCC kumpulan sebanyak RM120,000 dalam satu tahun kewangan.
- Mempunyai minima 10 orang wakil yang diperkenalkan dan 3 wakil yang yang aktif (fycc 8000 dan 12 kes)
- Menjadi Assistant Sales Manager dalam masa 6 bulan (50,000 FYCC) dan merekruit 3 Advisor
4 syarat diatas menjadi misi gerak kerja anda untuk mencapai wawasan atau visi 2017.
Maka dalam kenyataan Misi 2016-2017 anda anda perlu meletakkan keempat-empat syarat tersebut sebagai misi atau objektif tahunan anda bagi tahun kewangan 2016.
Seterusnya tuliskan objektif, target , goal atau sasaran jualan anda tahun 2016.
- Merekruit 3 orang advisor fulltime. ( mula Oktober 2015 hingga Disember 2015).
- Merekruit 10 Advisor Dis 2016.
- Membuat personal FYCC Disember 2016 ( 80,000)
- Memastikan Group FYCC Disember 2016 (120,000)
- Mendapat Komisyen bulanan (RM7000) pada Jan 2017
- Menjadi AD Jan 2017.
Langkah seterusnya anda perlu membuat swot analysis untuk menentukan objektif, sasaran, target, goal dan plan aktiviti atau inisiatif yang perlu anda lakukan pada tahun kewangan 2016 dan 2017.
Menganalisa kekuatan, kelemahan, cabaran dan peluang diri anda sendiri adalah asas untuk anda membuat perancangan yang betul bersesuaian dengan kemampuan diri anda sendiri. Anda perlu melakukannya dengan jujur supaya anda mampu menentukan inisiatif yang betul untuk menjayakan impian anda.
Contohnya analisa SWOT.
- Senaraikan 5 kekuatan anda yang berkaitan dengan industri takaful.
- Kekuatan akademik
- Pengalaman dalam hubungan awam.
- Jaringan kenalan
- Sikap positif anda
- Skill2 sedia ada yang boleh digunakan.
2. Senaraikan 5 kelemahan yang perlu diperbaiki
- Aktiviti tidak tersusun
- Masa terbuang dalam perkara tidak produktif
- Cepat ‘give up’ apabila ada objection
- Tidak menguasai ‘sales cycle’
- Malu, takut, berat hati hendak jumpa orang.
3. Senaraikan 5 cabaran industri anda.
- Banyak pesaing dalam industri.
- Mempunyai kerja tetap dan melakukan jualan takaful secara ‘part time’
- Kurang ilmu berkaitan industri, skill dan produk.
- Bersendirian dan tiada teman sepasukan.
- Tiada tempat kerja yang tetap
4. Senaraikan 5 Peluang yang boleh membantu anda.
- Kursus-kursus Akademi Etiqa.
- Gaya hidup masyarakat yang berhutang.
- Ramai masyarakat ditimpa penyakit kritikal diusia muda
- Produk-produk Etiqa yang kompetitif dan sesuai dengan keperluan.
- Kelahiran baru melebi 600,000 bayi setahun.
- Ramai pasangan baru berumah tangga.
- Ramai graduan-graduan baru yang berniaga.
- Banyak bantuan dan bimbingan keusahawanan yang memberi peluang perniagaan kepada masyarakat.
- Pembukaan hospital, sekolah, industri baru yang menyediakan peluang pekerjaan.
- Networking yang ramai dan mudah melalui media baru.
Setelah anda menyenaraikan analisa SWOT buatlah satu matrik strategik bagi menggunakan kekuatan dan peluang yang ada untuk mengatasi kelemahan dan cabaran yang anda hadapi.
Contohnya:
Jika anda kurang mempunyai keyakinan diri ‘cepat give up’ .
Ia adalah berpunca daripada kurang ilmu mengenai industri, skill2, produk, cara menghadapi ‘objection’ dan tiada inisiatif yang boleh membakar semangat anda.
Maka untuk mengatasinya anda perlu menggunakan kekuatan networking, hubungan baik dengan leader, kebijaksanaan anda menggunakan teknologi maklumat hujung jari dan peluang yang ditawarkan oleh akaedmi etiqa untuk mengatasi kelemahan anda.
Maka tuliskan objektif strategik anda pada 2016.
- Meningkatkan keyakinan diri melalui menguasai maklumat mengenai industri inisiatif berikut:
- Menghadiri kursus-kursus anjuran akademi.
- Mencari maklumat dalam internate
- Menghubungi leader setiap minggu.
- Mewujudkan teamwork dengan merekruit 3 orang advisor.
Jika kelemahan anda ialah kerana aktiviti anda tidak tersusun dan banyak masa terbuang terhadap aktiviti yang tidak produktif .
Maka objektif strategik ke 2 adalah.
Memastikan aktiviti dilakukan secara tersusun.
Untuk itu anda perlu melakukan inisiatif berikut.
- Melengkapkan penyataan visi, misi dan objektif tahunan dengan jelas.
- Menyusun jadual kerja yang terperinci berdasarkan sasaran 2016.
- Memperuntukkan 2 jam sehari untuk kerja-kerja pejavat dan 2 jam sehari kerja-kerja menemui bakal pelanggan.
- Susun jadual2 meeting dengan advisor anda, jadual training, jadual membuat prospecting, calling, appointment, kerja pejabat dan submission .
Jika anda tidak mempunyai pejabat untuk beroperasi.
Maka objektif ke 3. Memiliki pejabat operasi bermula 1 Jan 2016.
Inisiatifnya:
- Anda boleh menjadikan pejabat cawangan etiqa sebagai pejabat operasi.
- Menyediakan satu ruang dirumah anda sebagai ruang pejabat.
Jika kelemahan anda, anda melakukan aktiviti yang tidak produktif.
Maka objektif strategik ke 4. Memastikan setiap masa digunakan untuk aktiviti yang produktif.
Inisiatifnya:
- Anda memiliki buku log aktiviti
- Anda merekodkan objektif bulanan
- Anda merekodkan aktiviti mingguan dan harian.
- Buat jadual tugasan harian anda dan mulakan hari anda dengan menyenaraikan “what to do today”
- Membuat semakan aktiviti setiap hari.
Setelah anda jelas objektif strategik anda maka pecahkan objektif-objektif tersebut kepada plan tindakan.
Plan tindakan juga perlu ditulis sasaran tahunan, bulanan, mingguan dan harian.
Langkah seterusnya: Tentukan Objektif Tahunan dan target bulanan.
Contohnya:
- Mencapai sasaran peribadi 80,000 FYCC pada Disember 2016
- Target bulanan: 80,000/78 = RM1025. penambahan fycc bulanan selama 12 bulan.
- inisiatif : close 10 polisi bernilai RM103.
- inisiatif 2: presentation kepada 50 orang prospek berkualiti.
- inisiatif 3: membuat panggilan temujanji dengan 30 prospek setiap hari
- inisiatif 4: membuat 5 temujanji sehari
- inisiatif 5: membuat 3 presentation sehari
- inisiatif 6: membuat 1 cubaan closing setiap hari.
- Target bulanan: 80,000/78 = RM1025. penambahan fycc bulanan selama 12 bulan.
- Mencapai sasaran peribadi 50,000 FYCC 30 Jun 2016.
- Target bulanan selama 6 bulan : 50,000/21 = RM2381.
- inisiatif 6 bulan pertama :close 10 polisi bernilai 238.1 setiap bulan
- Target bulanan selama 6 bulan : 50,000/21 = RM2381.
- Mencapai sasaran 40,000 fycc melalui teamwork.
- Membentuk teamwork dengan merekruit 3 advisor fulltime.
- Inisiatif merekruit seorang sebulan sebelum bulan Jan 2016.
- Membantu setiap advisor mencapai 14,000 FYCC 2016.
Seterusnya buatlah jadual aktiviti mingguan bagi mencapai target bulanan anda.
Tentukan hari2 berkursus, waktu2 membuat prospecting, membuat panggilan telefon, waktu temu janji dan hari untuk kerja2 pejabat.
Guna planner dan tentukan secara specifik aktiviti yang menyokong anda mencapai sasran bulanan.
Bagaimana anda menghancurkan apa yang anda impikan?
Di bawah ini beberapa tip untuk mengelakkan anda menghancurkan impian anda.
- Kecelaruan aktiviti pada waktu melakukan perniagaan.
Untuk mengatasinya: Gunalah waktu kerja dengan maksima. Susunlah aktiviti yang boleh mencapai target harian anda.
2. Gagal mengurus pelanggan.
Oleh itu buat persediaan lengkap sebelum menemui pelanggan, cari fakta-fakta yang munasabah seperti umur, pekerjaan, pendapatan, tanggungan dan sediakan plan takaful yang sesuai sebagai cadangan permulaan untuk dibincangkan.
Buatlah ‘roalplay” sebelum anda bertemu prospek, bayangkan apa soalan-soalannya dan bagaimana anda menanganinya.
3. Penjelasan yang terlalu detail.
Penjelasan terlalu detail akan menjadikan pelanggan tidak fokus kepada sebab kenapa beliau perlu mengambil plan yang dicadangkan. Terlalu banyak maklumat menjadikannya terkeliru dan hilang selera untuk menyertai takaful.
Maka jangan terlalu banyak cakap dan banyak penerangan tetapi jelaskan polisi sekadar perlu untuk close.
4- Oleh itu jadilah seorang yang pakar
Serahkan kepada orang lain tugas-tugas yang tidak perlu, fokus tugas anda untuk bertemu prospek dan membuat ‘closing ‘ .
5.Sentiasa bertemu pelanggan secara bersemuka.
Anda akan gagal sekiranya anda malas bertemu bakal pelanggan anda.
Semua cadangan ini adalah perkara yang perlu anda lakukan bagi menyempurnakan maksud FOKUS dalam kerjaya anda dibidang perunding takaful.
Kenapa Takut?
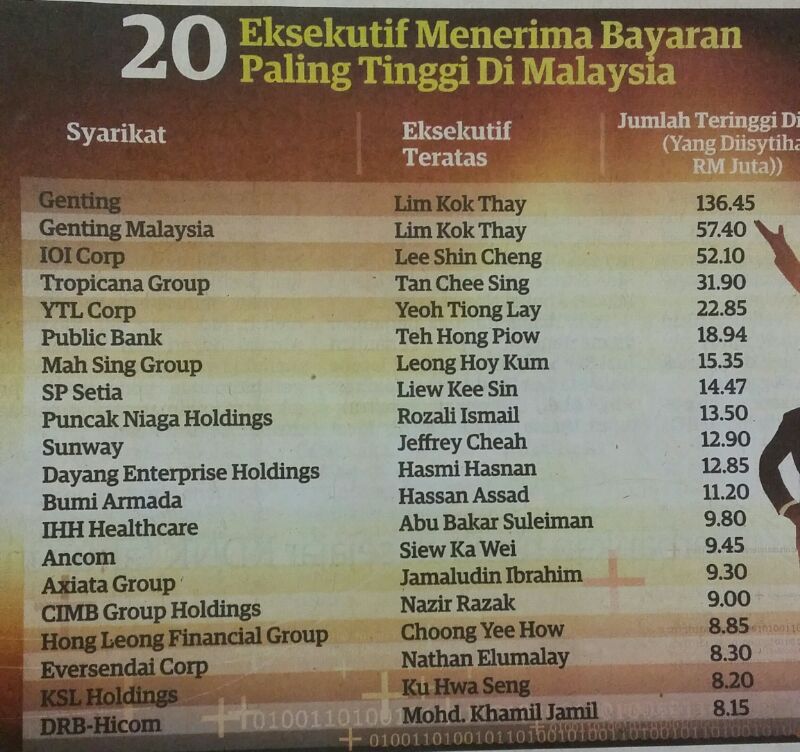
Sebelum merdeka bangsa Cina dan India datang ke Malaysia sehelai sepinggang kini mereka menguasai lebih 60% kekayaan negara. 8/10 orang terkaya di Malaysia berbagsa Cina dan hanya seorang bangsa Melayu dan India.
Semuanya kerana mereka adalah golongan usahawan. Mereka mencari peluang, merebut peluang dan mencipta peluang. Inilah takdir Allah, undang-undang universal yang telah ditulis Allah sejak azali. Sesiapa berusaha bersungguh-sungguh akan mendapat apa yang diusahakannya. Inilah keadilan Allah kepada makhluknya di bumi ini.
20 tahun lalu masyarakat Aceh, Bangladesh datang juga merantau ke sini, kini ramai di kalangan mereka yang memiliki kekayaan melebihi bangsa Melayu. Sekarang masyarakat Myanmar, Nepal dan Pakistan juga mengikuti jejak langkah bangsa-bangsa lain berhijrah kebumi bertuah ini dan mereka mula menguasai pelbagai jenis perniagaan di sini.
Mereka dapat apa yang mereka niatkan, mereka dapat apa yang mereka usahakan dan itulah pilihan mereka.
20 tahun akan datang kita akan lihat anak-anak orang Melayu akan menjadi pekerja suruhan tuan-tuan berbagsa Bangladesh, Myanmar dan Nepal pula. Jika mereka tidak di biasakan berdikari, berinovasi, berani mencipta peluang dan merebut peluang.
Waswasah khannas dalam dada manusia sering membisikan rasa takut, malu, segan, tidak mahu mencuba, ego, sombong, cari jalan mudah, menangguh-nangguhkan tindakan, malas, buruk sangka, hasad dengki dan puluhan ribu prasa-prasa negatif setiap hari.
Semuanya menjadikan bangsa ini leka di mamah usia dan generasi demi generasi berlalu tetapi kedudukan ekonomi mereka tidak berubah. Mereka malas mengambil tahu, malas merebut peluang, bersikap tunggu dan lihat dan terpesona dengan dunia hiburan yang tidak langsung berfaedah.
Negara mengorak ke hadapan maju dan sentiasa berubah. Melayu perlu mengubah pandangan mereka terhadap takdir.
Suatu hari ketika amirul mukminin Umar al Khattab ingin memasuki sebuah kampung bersama sahabat-sahabatnya, lalu dikhabarkan kepadanya bahawa kampung tersebut sedang dilanda wabak taun. Maka belia memerintahkan sahabat-sahabatnya untuk menukar haluan ke kampung sebelah yang tidak dilanda wabak. Lantas sahabatnya bertanya: “Wahai amirul mukminin, apakah tuan ingin melarikan diri daripada takdir Allah”? Beliau menjawab : ” Aku lari daripada takdir Allah kepada takdir Allah”.
Kemiskinan, kelemahan, ketinggalan generasi demi generasi adalah takdir Allah kepada mereka yang memilih untuk tidak berusaha mengubahnya sesuai dengan takdir Allah yang lain.
Takut gagal adalah sifat ego yang sebenarnya satu kegagalan. Memilih untuk tidak berubah kerana malu dikatakan gagal berubah. Hidup ini semuanya adalah niat, pilihan dan usaha.
Kejayaan adalah kejayaan anda melawan perasaan takut, malas, malu, ragu-ragu, buruk sangka dan semua bisikan negatif dalam jiwa anda. Gantikan dengan perasaan positif. Hasil yang diinginkan akan diperolehi apabila anda melakukan perkara yang betul secara berterusan.
Semua jutawan, pemenang-pemenang rekod dunia dalam sukan dan sebagainya bermula kerjaya mereka daripada langkah pertama. Mereka ada impian yang jauh, sabar melakukan latihan demi latihan yang sukar sehingga amalan-amalan kejayaan menjadi habit kehidupan mereka.
Di dalam bidang kewangan ini anda boleh berjaya kerana mentor-mentor yang membimbing anda adalah mereka yang telah berjaya.
Mencipta Peluang Pendapatan
Manusia di dunia ini ada empat kategori berhadapan dengan peluang. Mereka yang sentiasa terlepas peluang, mereka yang menunggu peluang, mereka yang mencari peluang dan mereka yang mencipta peluang.
Kebanyakkan graduan akan menggunakan aset ijazah yang mereka miliki untuk mencari peluang pekerjaan. Resume dihantar ke mana-mana sahaja dan kemudian menunggu peluang panggilan untuk temuduga. Walaupun berkali-kali telah menghadiri temuduga tetapi gagal mendapat pekerjaan.
Seolah-olah segulung ijazah yang diperolehi setelah lebih 16 tahun belajar bermula daripada tahun satu belum bermadai. Ternyata ilmu tidak mencukupi untuk menempa peluang pekerjaan dan mencari pendapatan.
Majikan hari ini adalah peniaga. Mengambil seorang pekerja adalah satu pelaburan. Pekerja yang tidak mempunyai kemahiran yang mencukupi akan menambahkan beban majikan untuk melatih pekerja-pekerja barunya. Menapis permohonan yang tidak menepati kehendak syarikat adalah pilihan majikan yang utamakan keuntungan.
Terdapat 4 perkara utama yang di nilai oleh majikan sebelum merekruit seseorang menyertai organisasinya. Keempat-empat perkara ini adalah syarat-syarat asas kejayaan seseorang dalam kerjaya.
1. Keilmuan dalam pelbagai bidang.
2. Kemahiran-kemahiran asas
3. Sikap yang positif
4. Kesungguhan.
Rata-rata graduan hanya memiliki ilmu dalam bidang yang dipelajarinya sahaja tetapi tidak memiliki kemahiran-kemahiran lain yang diperlukan dalam sektor swasta yang mengutamakan produktiviti. Seorang lulusan jurutera akan memfokuskan kerjaya sebagai jurutera begitulah bidang-bidang lain dan mereka akan termasuk di dalam golongan yang mencari peluang.
Apabila peluang pekerjaan sudah semakin berkurangan disebabkan lambakan graduan setiap tahun graduan yang tidak memiliki 4 syarat kejayaan akan menganggur. Ilmu dan kemahiran adalah syarat kelayakan untuk bekerja. Sikap yang positif dan kemahuan yang bersungguh-sungguh adalah prasyarat seseorang itu memiliki komitmen yang tinggi untuk melaksanakan tugas.
Masalah yang dihadapi oleh majikan adalah pekerja-pekerja yang tidak kommited dengan tugas yang diberikan, tidak berdisiplin, tidak proaktif, tidak kreatif dan kurang innovatif.
Mencipta peluang pekerjaan.
Maksud mencipta peluang pekerjaan kepada diri sendiri adalah dengan melengkapkan diri dengan 4 syarat kejayaan yang diperlukan dalam hidup.
Anda perlu mempelbagaikan ilmu kemahiran, melatih diri dengan pelbagai kemahiran, membentuk minda dan sikap positif dalam diri dan sentiasa memiliki daya juang yang berkobar-kobar untuk melaksanakan amanah tugas yang diterima .
Menjadi wakil takaful bersama-sama agensi kami adalah pilihan yang tepat untuk mencipta peluang kejayaan dalam diri anda. Mentor-mentor anda adalah mereka yang telah berjaya dalam bidang ini. Anda akan ditunjukajar pelbagai kemahiran; kemahiran komunikasi, kemahiran pengucapan awam, kemahiran membuat perancagnan strategik, kemahiran merangka plan perniagaan, kemahiran roda jualan, kemahiran membuat kajian isu dan kemahiran membuat kertas cadangan untuk menyelesaikan pelbagai isu berkaitan.
Anda akan dilatih dengan 7 tabiat orang berjaya seperti proaktif, membuat perancangan strategik kewangan dan seluruh kehidupan anda, menyusun prioriti matlamat dan tindakan, sikap yang betul dalam berkomunikasi, kerja berpasukan dan kemampuan membangunkan kualiti diri secara berterusan.
Setelah berdisiplin bersama kami selama dua tahun anda dijamin memiliki pendatan bulanan minima RM10,000 sebulan. Ciptalah peluang untuk diri anda ayuh sertai kami. Adakah impian hebat anda pada masa depan? Realisikannya, biar kami menjadi mentor anda. Telefon 0193800543.
JOM JADI BOS ?
Ramai yang bertanya saya apakah yang dimaksudkan dengan kempen `jom jadi bos’?
Maksudnya, saya mengajak anda menjadi seorang usahawan yang memiliki perniagaan sendiri, bebas menentukan halatuju perniagaan, pendapatan, masa dan tempat. Kerana anda menjadi `bos’ kepada perniagaan anda.
Industri kewangan adalah industri yang menjamin pendapatan lumayan malah ia adalah industri no 1 yang memberikan pendapatan tertinggi berbanding industri yang lain. Industri ini telah diterokai puluhan tahun yang lalu dan telah melahirkan ramai jutawan dan billionair. Namun masih kurang diceburi oleh umat Islam berbanding umat-umat lain.
Industri yang tidak memerlukan modal, tidak memerlukan penjualan barang malah tidak memerlukan anda mempunyai pejabat. Perniagaan yang tidak mempunyai risiko tetapi menjanjikan pendapatan lumayan.
Cuma mungkin ia bukan satu industri yang ‘glamor” kepada kebanyakan orang. Namun punca masyarakat Islam tidak menjadikan industri ini sebagai pilihan utama ialah kerana kekurangan maklumat, pengalaman dan kesilapan persepsi dan interpetasi mengenai industri ini.
Manusia biasanya memusuhi apa yang tidak diketahuinya. Tambahan pula terdapat pelbagai tanggapan buruk mengenai industri ini menjadikan masyarakat tidak menjadikannya sebagai satu pilihan.
Sebaliknya industri ini merupakan industri mulia yang terpenting dalam mempraktikkan perintah Allah supaya kita tidak membazir, berbelanja berasaskan keperluan dan matlamat yang betul. Pengurusan kewangan adalah satu amalan paling utama kepada mereka yang ada pendapatan supaya setiap sen yang dibelanjakan tidak termasuk dalam perkara lagha kurang utama dan membazir.
Bertanyalah orang yang tahu jika kamu tidak mengetahuinya. Hanya golongan yang pakar sahaja boleh membantu orang yang tidak tahu menguruskan kewangan secara specifik,
Industri ini adalah berkaitan; menentukan matlamat kewangan, mengenal pasti risiko-risiko kewangan atau ancaman, mengenalpasti kekuatan kewangan, kelemahan dan peluang, seterusnya menentukan strategi kewangan yang tepat berasaskan keperluan dan kemampuan kewangan yang ada.
Berasaskan senario kewangan semasa, kenaikan kadar inflasi, kecenderungan sikap terhadap tahap kesihatan diri dan sebagainya boleh mempengaruhi kesihatan kewangan seseorang. Seorang penasihat kewangan akan mengumpul semua maklumat berkaitan dan membuat analisa seterusnya mencadangkan strategi dan plan yang sesuai untuk seorang pelanggan.
Seseorang yang membuat perancangan kewangan yang betul dan melaksanakan strategi kewangan yang bijak mampu mencipta empayar kewangan yang hebat untuk generasi akan datang. Jika tidak beliau akan meninggalkan zuriatnya tanpa apa-apa perubahan dan anak cucunya akan memulakan asas-asas kewangan mereka daripada sifar sebagaimana beliau memulakan hidupnya 25 tahun yang lalu.
Kejayaan generasi akan datang bermula daripada perubahan sikap yang positif generasi hari ini.
Buatlah sesuatu dengan berperancangan dan bertanyalah orang yang pakar dalam bidang masing-masing.
Cipta Masa Hadapan Sendiri
Bolehkah kita mencipta masa depan kita sendiri? Bukankah segala-galanya telah ditakdirkan? Bukankah telah ada pepatah mengatakan ; rezki secupak tidak akan jadi segantang?. Bukankah segala baik buruk, rezki, jodoh dan segala-galanya telah siapsejak azali?
Mari kita rungkai kekusutan ini.
Pertama : Kita tidak pernah diberitahu oleh Allah apakah yang telah tertulis itu. Maka kita tidak boleh salahkan Allah jika kita jahil, miskin, lemah, kalah, ditindas, terkebelakang dan sebagainya.
Semua yang berlaku pada diri kita sama saja dengan semua bayi yang dilahirkan. Cuma peluang berbeza mengikut sikap ibu bapa, persekitaran dan pendidikan yang diberikan kepada mereka ketika mereka belum mampu membuat pilihan. Setelah kita mampu membuat pilihan kita wajib memilih sesuatu yang terbaik untuk kita dan kita bertanggungjawab terhadap apa sahaja yang kita pilih.
Kedua: Dalam aqidah ahli sunnah wal jamaah terdapat dua takdir iaitu takdir mubram dan takdir muallaq.
Umar al-Khattab pernah tidak mahu memasuki kampung yang dilanda taun dan menuju ke kampung lain yang tidak dilanda wabak, lalu beliau ditanya : Apakah amirulmukminin ingin lari daripada takdir Allah.” Beliau menjawab : “Aku lari daripada takdir Allah kepada takdir Allah”
Takdir mubram sesuatu yang tetap dan tidak akan diubahkan oleh Allah selama-lamanya seperti manusia akan mati, dunia akan kiamat juga akhirnya, wujudnya syurga dan neraka dan segala takdir-takdir Allah pada alam maya ini seperti manusia perlukan udara, air, cahaya, makanan dan sebagainya untuk hidup. Allah telah menentukan sebab-sebab kepada sesuatu perkara.
Takdir muallaq adalah sesuatu yang bergantung dengan sesuatu takdir mubram. Takdir mubram adalah satu sunnah Allah yang telah ditentukan yang berupa sistem dan “universal law”. Takdir muallaq adalah sesuatu yang ditentukan Allah terhadap sesuatu berasaskan takdir mubram.
Contohnya: Allah menentukan api boleh membakar sesuatu jisim yang ditentukan secara mubram boleh terbakar dengan api. Ini adalah takdir mubram. Sesutu jisim itu akan terbakar apabila wujud proses yang membawa sesuatu terbakar.
Contohnya dua ketul batu diketuk menyebabkan tercetusnya api dan api itu terkena jisim yang boleh terbakar lalu jisim tersebut terbakar. Kebakaran adalah takdir Allah yang bergantung kepada takdir Allah yang lain. Namun Allah mampu dengan kuasanya untuk menjadikan api tidak membakar dia ia berlaku secara luarbiasa mengikut mukjiazat atau karamah kurnian Allah kepada hamba-hamabnya yang terpilih.
Ketiga : Allah berkuasa mutlak terhadap segala takdir ini dan Allah mempunyai kekuatan, kemampuan untuk mengubah segala-galanya jika dia mahu.
Keempat : Allah menguji manusia di dunia ini untuk menyusun takdir-takdir mubram bagi mencapai sesuatu perintah Allah kepada manusia yang bergantung dengan takdir mubram tersebut.
Contohnya kejahilan adalah disebabkan tidak belajar. Belajar dan menuntut ilmu adalah sebab kepada mengetahui. Allah mewajibkan manusia sesuatu yang mampu manusia lakukan. Apabila manusia menuntut ilmu dia mampu memilih yang terbaik untuknya dan menjadi sebab kejayaan hidupnya dunia dan akhirat.
Kelima: Allah mengajar kita melalui ayat-ayat yang boleh dibaca melalui al-Quran dan ayat-ayat yang boleh dilihat dan dikaji melalui sistem-sistem ciptan Allah terhadap alam semesta ini.
Keenam: Melalui mengkaji sistem alam ini kita dapat memahami sebab kepada sesuatu perkara maka lahirlah pelbagai ilmu sains dan teknologi yang melibatkan pelbagai aspek kehidupan manusia sejak meletusnya budaya ilmu di zaman kegemilangan Islam dahulu.
Ketujuh: Sebelum Islam manusia hanya berserah kepada nasib dan percaya kepada tenunan nasib dalam menentukan masadepan mereka. Islam telah mengubah keyakinan ini dan menetapkan manusia yang wajib berusaha memilih apa yang terbaik untuk mereka.
Kelapan: Kini ilmu-ilmu pengurusan, perancangan, plan strategik dan sebagainya menjadi sistem yang telah lama digunakan oleh perancang pemabangunan masa kini.
Kesembilan: Antara pencapaian ilmu hari ini adalah manusia mampu merancang dan mencipta apa yang ingin berlaku dalam hidup mereka.Lihatlah pembangunan bandar-bandar besar, kejayaan syarikat koperat dan sebainya semuanya bermula daripada satu noktah iaitu idea dan kemahuan satu orang.
Semua perkara hari ini perlu dimulakan dengan perancangan strategik, menentukan visi dan misi, memilih prinsip-prinsip perjuangan, memilih nilai-nilai yang ingin diterapkan dan menggariskan plan aktiviti yang sesuai yang boleh memandu aktiviti bagi mencapai objektif dan sebagai kayu ukur pemantauan dan penanda aras kejayaan. Segala kegagalan dan kelewatan yang berlaku boleh dirujuk kepada aspek-aspek implimentasi yang tidak dilaksanakan atau pelaksanaan yang tidak mengikut piawai standard dalam sesebuah industri.
Kesepuluh: Berasaskan semua perkara tadi anda mampu mencipta masadepan anda sendiri. Namun anda memerlukan seorang penasihat, pendorong, pemantau segala aktiviti anda sehingga anda mencapai impian anda. Dalam industri kewangan takaful ini segalanya disediakan untuk anda dengan percuma.
JOM sertai kami di Etiqa Takaful Berhad.
Kami akan bangunkan anda menjadi JUTAWAN.
Hantar Permohonan kepada: alitqanwealth11@gmail.com.

