Perancangan Strategik Kewangan

swot1

Kemiskinan bukanlah disebabkan seseorang itu gagal merealisasikan impiannya tetapi kemiskinan adalah seseorang yang hidup tanpa dipandu oleh impian masa depan yang hebat. Nabi Muhmmad s.a.w. di utuskan membawa satu impian besar yang diwariskan kepada umatnya iaitu memastikan dunia seluruhnya tunduk di bawah kuasa Islam. Kuasa adalah kekuatan tanpa kekuatan anda tidak memiliki kekuasaan. Nabi s.a.w. seorang saudagar besar yang telah memulakan perniagaan antara benua dan bersama-sama baginda terdapat ramai sahabat yang juga tokoh perdaganan hebat yang menjadi tunggak kekuatan ekonomi kerajaan rasulullah s.a.w.

Kekuatan kewangan termasuk aspek kekuatan yang perlu mengikut undang-undang Allah di dunia ini selain daripada kekuatan minda. emosi dan spiritual. Ekonomi dan kewangan adalah satu sumber kekuatan yang tidak boleh di abaikan oleh sesiapapun dalam membina kekuatan.

Keadilan sinonim dengan keseimbangan. Kekuatan intelek, emosi, kerohanian perlu diseimbangkan dengan kekuatan ekonomi dan kewangan.

Kekuatan dan kekayaan bermula dengan kekuatan dan kekayaan minda yang memiliki maklumat dan cara fikir yang betul.

Umar al-Khattab r.a. berkata : ” Aku telah mendengar rasulullah s.a.w. bersabda ; ” Sesungguhnya semua perkerjaan bergantung dengan niat-niat dan sesungguhnya semua perkara tercapai mengikut apa yang diniatkan”.

Niat adalah impian hidup, matlamat jangkamasa panjang, sederhana dan dekat. Niat adalah apa yang menjadi objektif, sasaran dan fokus perkerjaan harian anda yang boleh mencapai sasaran mingguan, bulanan, tahunan dan matlamat jangka masa sederhana serta jauh.

Setiap orang yang bekerja tanpa diikat dengan matlamat dan impian hidup yang jelas tidak akan berlaku apa-apa perubahan pada dirinya.

Perancangan strategik adalah mekanisma penting dalam menganalisa sesuatu pekerjaan atau tindakan itu untuk mampu mencapai impian yang diniatkan.

Bermula daripada usia 15 tahun anda sudah perlu berdikari menentukan impian hidup yang ingin dicapai sepanjang hayat anda sehingga usia 40 tahun untuk fasa pertama dan daripada usia 40 hingga 60 difasa kedua kehidupan anda.

Oleh kerana diusia 25 tahun biasanya seseorang itu mula bekerja mencari pendapatan maka fasa pertama seharusnya berakhir di usia 50 atau 55. Fasa pertama adalah fasa menjana pendapatan untuk kehidupan di fasa kedua.

Untuk membuat perancangan strategik kewangan anda perlu menentukan impian hidup semasa persaraan, atau matlamat kewangan yang ingin dicapai diusia 40 tahun atau maksima di usia 55 tahun.

Contohnya di usia 55 tahun: Matlamat jangkamasa panjang anda.

1. Memiliki kediaman yang sesuai untuk persaraan anda. Tulislah kediaman impian anda.

2. Memiliki aset atau perniagaan yang boleh menjana pendapatan pasif kepada anda bagi menampung kehidupan semasa persaraan.

3. Memiliki dana yang mencukupi untuk kos-kos pendidikan tinggi anak-anak anda.

4. Memiliki dana yang mencukupi untuk kos-kos dana keraian perkhawinan anak-anak anda.

5. Memiliki dana yag mencukupi untuk anda menunaikan haji dan perlancungan tahunan anda.

6. Memiliki dana untuk diwakafkan kejalan Allah sebagai sedekah jariah anda.

7. Mengambil polisi takaful yang cukup untuk mengelakkan dana simpanan anda digunakan untuk rawatan hospital anda diusia tua.

Kiralah berapa jumlah dana tersebut keseluruhannya mengikut nilaian hari ini (PV) dan gunakan financial cuculator untuk mengira (FV) berasaskan kadar inflasi (i) dan jumlah tahun yang perlu anda usahakan (n).

Pakar perancangan kewangan boleh membantu anda mengira dengan tepat keperluan masa depan anda ini. FV adalah future value kepada PV present value. Contohnya jika kos pembedahan jantung sekarang PVnya adalah RM20,000 maka dengan kadar inflasi perubatan 15% setahun maka kosnya menjadi RM327,330.75. pada 20 tahun akan datang.

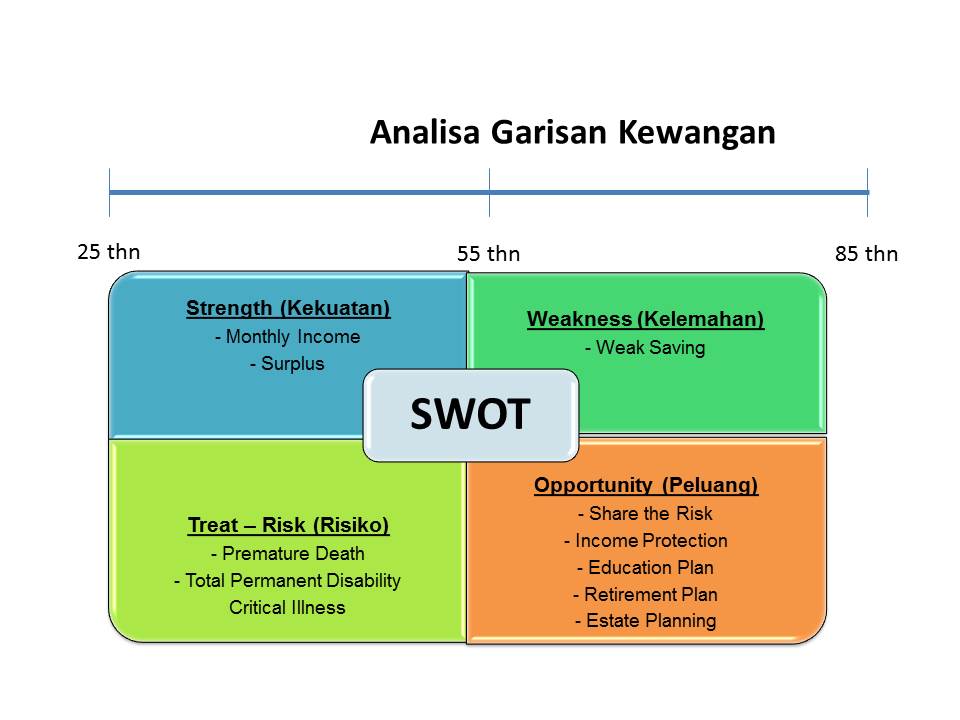
Gunakan analisa “SWOT” untuk menyusun tindakan strategik yang boleh membantu anda mencapai matlamat kewangan anda.

Tentukan kekuatan kewangan anda, analisa kelemahan kewangan anda berbanding matlamat jauh yang ingin anda capai, kenalpasti ancaman dan cabaran yang ada kebarangkalian tertentu anda perlu menempuhinya dan gunakan peluang yang ada dalam masyarakat dan sistem untuk mengatasi cabaran dan kelemahan anda.

Untuk mengetahui kekuatan kewangan, anda perlu membuat budget kewangan tahunan berasaskan perbelanjaan wajib dahulu. Senaraikan perbelanjaan wajib yang perlu anda sediakan dan jumlahnya kemudian buatlah kiraan berapakah kos wajib sarahidup yang perlu anda sediakan.

Ambil jumlah pendapatan tahunan anda dan tolak kos perbelanjaan wajib anda dan lihat berapakah baki perlebelanjaan yang boleh anda gunakan untuk tujuan-tujuan strategik yang lain.

Contohnya:

Kos perbelanjaan sarahidup anda adalah RM24,000 setahun dan pendapatan tahunan anda adalah RM36,000 setahun maka anda memiliki kekuatan lebihan kos wajib sebanyak RM12,000 setahun. Untuk tempoh sepuluh tahun akan datang sekurang-kurangnya anda memerlukan RM240,000 untuk kos sara hidup. Sekiranya anda tidak mempunyai simpanan sebanyak itu sedangkan anda mempunyai kemungkinan ditimpa kemalangan yang menyebabkan anda lumpuh, meninggal dunia atau ditimpa penyakit kritikal maka situasi ini diakira ancaman kepada sumber kewangan keluarga anda. Gunalah baki RM12,000 itu untuk memiliki plan perlindungan sekurang-kurangnya bernialai RM240,000 sehingga usia persaraan anda.

Baki daripada kos perlindungan takaful laburlah kedalam portfolio pelaburan yang sesuai dengan pendesahan risiko untung rungi yang anda sanggup menanggungnya.

Langkah seterusnya lihatlah seluruh dana yang anda perlukan pada masa persaraan anda yang menjadi impian anda. Kirakan jumlah dana yang perlu anda capai. Kembali membuat analisa kekuatan, kelemahan,ancaman dan peluang supaya anda mampu membuat stretegi pendapatan yang betul untuk merealisasikan impian anda.

Apakah aset-aset yang anda perlukan untuk menjana pendapatan anda.? Berapa lama anda perlukan untuk melengkapkan aset-aset anda.? Jangan lupa kemahiran, ilmu, kepakaran, tenaga dan pengalaman adalah aset yang diubah menjadi wang sekiranya anda bijak menguruskannya. Selain daripada aset hartanah, rumah kedai, emas dan perniagaan.

Namun anda tetap bijak sekiranya memiliki plan perubatan yang mencukupi diusia 40an anda hingga usia 88 tahun.

Hubunhgi saya untuk khidmat perancangan kewangan komprehensif secara percuma!

Annuar Salleh

019 3800543

Pengarah Agensi.
Bersediakah anda menghadapi senario terburuk?

Hidup di dunia ini mempunyai berbagai kemungkinan. Berbagai ujian ditempuh oleh manusia setiap hari. Ada yang mengalami kemalangan jalanraya, kemalangan di tempat kerja dan kemalangan di rumah, kemalangan semasa melancung. Ada yang mengidap pelbagai penyakit kritikal di usia kanak-kanak, remaja, belia dan dewasa. Barah darah, otak, tulang, paru-paru, payu dara, prostat dan pangkal rahim. Ada mengalami kegagalan buah pinggang, terkena serangan jantung malah pelbagai penyakit yang kadang-kadang kita tidak pernah mendengarnya seperti h1n1 dan ebola.

Realiti ini adalah ancaman terburuk yang tidak siapapun inginkan. Namun mengambil satu langkah kehadapan boleh meringankan beban akibat risiko tersebut. Sediakanlah payung sebelum hujan, beringat sebelum kena dan buatlah “back up plan” untuk menghadapi pelbagai kemungkinan yang datang tidak disangka-sangka.

Setiap orang daripada kita perlu menyumbang kepada pendapatan keluarga. Pendapatan kita yang tidak mendapat harta pusaka jutaan ringgit, ibarat kais pagi makan pagi. Keperluan wajib sebulan antara 2000 hingga 5000 sebulan tidak termasuk membayar balik pelbagai hutang; hutang belajar, hutang kereta, hutang belanja perkahwinan, hutang modal perniagaan dan sebagainya.

Bagaimana jika anda meninggal dunia sebelum sempat melangsaikan hutang-hutang anda? Apakah yang akan berlaku kepada ruh anda? Sedangkan ruh syuhada juga tidak akan dapat memasuki syurga jika masih berhutang. Bagaimanakah waris anda dapat membantu melangsaikan hutang-hutang anda?

Jika keperluan keluarga anda RM2000 sebulan, maka dalam setahun anda memerlukan RM24,000 dan untuk tempoh 20 tahun akan datang anda memerlukan keperluan sara hidup sebanyak RM480,000. Adakah simpanan dalam akuan anda berjumlah RM480,000.

Jika anda kemalangan dan hilang upaya kerja, siapakah yang akan menyumbang sebanyak RM RM24,000 setahun untuk sara hidup anda? Anda yang memilih dan membuat keputusan sama ada hendak mengambil peluang perlindungan takaful atau tidak mahu mengambil peluang yang ada ini!

Kelemahan anda adalah simpanan yang sedikit, kekuatan kewangan anda cukup-cukup makan dan sedikit lebihan sedangkan perbagai kemungkinan kemalangan dan ujian Allah berada disekitar anda kemudian anda mempunyai peluang untuk mengatasi masalah ini, kenapa anda menangguh-nagguhkan untuk mengetahui bagaimana takaful boleh membantu anda dengan sumbangan dan simpanan serendah RM500 sebulan?

Anda mampu membayar bil-bil internate, elektrik, air, astro, telefon, hutang kereta, hutang rumah, hutang pelajaran dan pelbagai kos lain. Namun jika anda menambah dalam bil anda hanya RM500 sebulan anda akan mendapat perlindungan sehingga RM500,000. (ikut T&S)

Kos pendidkan akan datang juga meningkat. Kemungkinan anak-anak kita mendapat pinjaman pendidikan semakin sukar pada usia mereka hendak memasuki alam universiti nanti memandangkan kadar kelahiran melebihi 600,000 setahun.

Anda yang memilih untuk menyimpan secara tetap demi masadepan anak-anak anda atau anda hanya menyerah kepada nasib mereka. Anda yang menjadi sebab kelahiran mereka dan adakan anda tidak mahu bertanggungjawab memastikan mereka mendapat tempat di universiti? Bagaimana jika anda memilih menabung di bank, tabung haji, saham apakah badan-badan ini akan meneruskan menabung untuk anak-anak anada sekiranya anda meninggal dunia atau hilang upaya kerja? Sekiranya anda menabung dalam polisi pendidikan tugas anda akan diambil oleh takaful untuk mendanai tabungan anak-anak anda.

Inflasi perubatan lebih 15% setahun sekarang. Jika pembedahan jantung bernilai RM20,000 hari ini selepas 20 tahun akan datang kosnya melebihi RM300,000.

Sekiranya wang simpanan anda mencecah RM500,000 semasa bersara adakah anda dengan rela hati menggunakan 300,000 untuk satu pembedahan jantung anda? Kenapa anda tidak menggunakan kad perubatan yang boleh menanggung kos perubatan anda minima hingga 200,000?

Ini adalah realti data dan fakta yang sebenar. Percaya atau tidak setiap kita akan menempuhinya kelak. Bezanya adakah kita telah bersedia atau tidak bersedia untuk menghadapinya?

Orang yang bijak, prihatin, bertanggungjawab, proaktif akan mengambil inisiatif melengkapkan diri dan keluarganya dengan plan perlindungan yang benar-benar memenuhi keperluannya ketika menghadapi senario terburuk dalam hidup.

Kematian, lumpuh dan ditimpa musibah penyakit kritikal adalah senaria terburuk yang menghilangkan pendapatan keluarga kerana ketidakmampuan anda bekerja. Majikan andapun tidak akan membiayai perubatan anda kerana anda sudah tidak lagi bekerja dengannya.

Ketika itu hanya satu harapan anda adalah perlundungan takaful! Itupun jika anda bertindak ahri ini menyertai plan takakul yang sesuai dengan keperluan anda pada masa akan datang.

Benarlah hadis nabi s.a.w. Rebut 5 perkara sebelum datang 5 perkara. Sediakan payung sebelum hujan. Apakah yang menghalang anda untuk membuat keputusan?  Bertanyalah dahulu baru anda mendapat jawaban yang betul. Bebaskan diri anda daripada membuat keputusan penting ini dengan hanya menggunakan fakta “hearsay” dan persepsi.

Hubungi saya untuk khidmat nasihat professional 0193800543

Kenapa Takut?

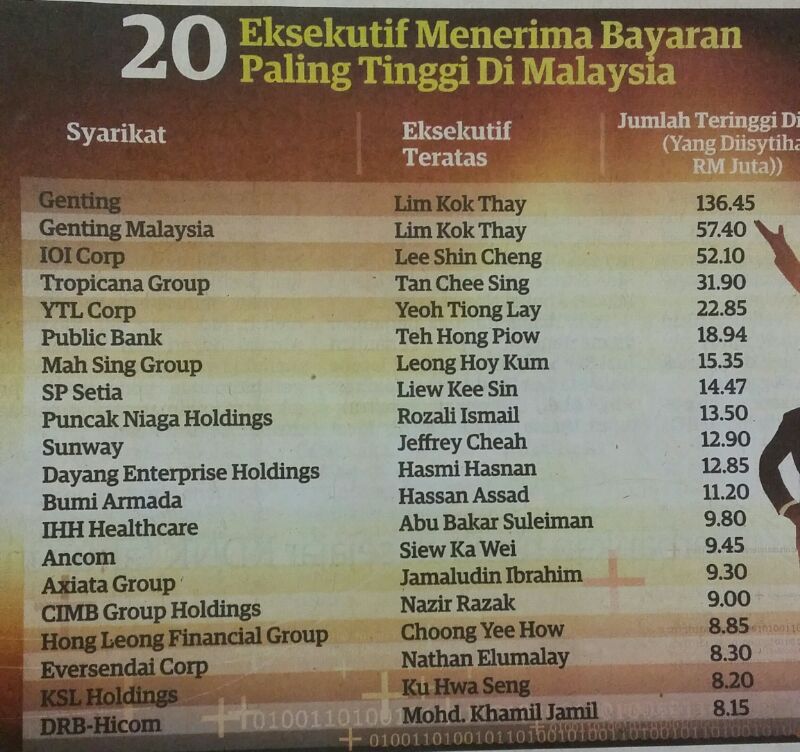
20 eksekutif kaya

Sebelum merdeka bangsa Cina dan India datang ke Malaysia sehelai sepinggang kini mereka menguasai lebih 60% kekayaan negara. 8/10 orang terkaya di Malaysia berbagsa Cina dan hanya seorang bangsa Melayu dan India.

Semuanya kerana mereka adalah golongan usahawan. Mereka mencari peluang, merebut peluang dan mencipta peluang. Inilah takdir Allah, undang-undang universal yang telah ditulis Allah sejak azali. Sesiapa berusaha bersungguh-sungguh akan mendapat apa yang diusahakannya. Inilah keadilan Allah kepada makhluknya di bumi ini.

20 tahun lalu masyarakat Aceh, Bangladesh datang juga merantau ke sini, kini ramai di kalangan mereka yang memiliki kekayaan melebihi bangsa Melayu. Sekarang masyarakat Myanmar, Nepal dan Pakistan juga mengikuti jejak langkah bangsa-bangsa lain berhijrah kebumi bertuah ini dan mereka mula menguasai pelbagai jenis perniagaan di sini.

Mereka dapat apa yang mereka niatkan, mereka dapat apa yang mereka usahakan dan itulah pilihan mereka.

20 tahun akan datang kita akan lihat anak-anak orang Melayu akan menjadi pekerja suruhan tuan-tuan berbagsa Bangladesh, Myanmar dan Nepal pula. Jika mereka tidak di biasakan berdikari, berinovasi, berani mencipta peluang dan merebut peluang.

Waswasah khannas dalam dada manusia sering membisikan rasa takut, malu, segan, tidak mahu mencuba, ego, sombong, cari jalan mudah, menangguh-nangguhkan tindakan, malas, buruk sangka, hasad dengki dan puluhan ribu prasa-prasa negatif setiap hari.

Semuanya menjadikan bangsa ini leka di mamah usia dan generasi demi generasi berlalu tetapi kedudukan ekonomi mereka tidak berubah. Mereka malas mengambil tahu, malas merebut peluang, bersikap tunggu dan lihat dan terpesona dengan dunia hiburan yang tidak langsung berfaedah.

Negara mengorak ke hadapan maju dan sentiasa berubah. Melayu perlu mengubah pandangan mereka terhadap takdir.

Suatu hari ketika amirul mukminin Umar al Khattab ingin memasuki sebuah kampung bersama sahabat-sahabatnya, lalu dikhabarkan kepadanya bahawa kampung tersebut sedang dilanda wabak taun. Maka belia memerintahkan sahabat-sahabatnya untuk menukar haluan ke kampung sebelah yang tidak dilanda wabak. Lantas sahabatnya bertanya: “Wahai amirul mukminin, apakah tuan ingin melarikan diri daripada takdir Allah”? Beliau menjawab : ” Aku lari daripada takdir Allah kepada takdir Allah”.

Kemiskinan, kelemahan, ketinggalan generasi demi generasi adalah takdir Allah kepada mereka yang memilih untuk tidak berusaha mengubahnya sesuai dengan takdir Allah yang lain.

Takut gagal adalah sifat ego yang sebenarnya satu kegagalan. Memilih untuk tidak berubah kerana malu dikatakan gagal berubah. Hidup ini semuanya adalah niat, pilihan dan usaha.

Kejayaan adalah kejayaan anda melawan perasaan takut, malas, malu, ragu-ragu, buruk sangka dan semua bisikan negatif dalam jiwa anda. Gantikan dengan perasaan positif. Hasil yang diinginkan akan diperolehi apabila anda melakukan perkara yang betul secara berterusan.

Semua jutawan, pemenang-pemenang rekod dunia dalam sukan dan sebagainya bermula kerjaya mereka daripada langkah pertama. Mereka ada impian yang jauh, sabar melakukan latihan demi latihan yang sukar sehingga amalan-amalan kejayaan menjadi habit kehidupan mereka.

Di dalam bidang kewangan ini anda boleh berjaya kerana mentor-mentor yang membimbing anda adalah mereka yang telah berjaya.

Mencipta Peluang Pendapatan

talk show

Manusia di dunia ini ada empat kategori berhadapan dengan peluang. Mereka yang sentiasa terlepas peluang, mereka yang menunggu peluang, mereka yang mencari peluang dan mereka yang mencipta peluang.

Kebanyakkan graduan akan menggunakan aset ijazah yang mereka miliki untuk mencari peluang pekerjaan. Resume dihantar ke mana-mana sahaja dan kemudian menunggu peluang panggilan untuk temuduga. Walaupun berkali-kali telah menghadiri temuduga tetapi gagal mendapat pekerjaan.

Seolah-olah segulung ijazah yang diperolehi setelah lebih 16 tahun belajar bermula daripada tahun satu belum bermadai. Ternyata ilmu tidak mencukupi untuk menempa peluang pekerjaan dan mencari pendapatan.

Majikan hari ini adalah peniaga. Mengambil seorang pekerja adalah satu pelaburan. Pekerja yang tidak mempunyai kemahiran yang mencukupi akan menambahkan beban majikan untuk melatih pekerja-pekerja barunya. Menapis permohonan yang tidak menepati kehendak syarikat adalah pilihan majikan yang utamakan keuntungan.

Terdapat 4 perkara utama yang di nilai oleh majikan sebelum merekruit seseorang menyertai organisasinya. Keempat-empat perkara ini adalah syarat-syarat asas kejayaan seseorang dalam kerjaya.

1. Keilmuan dalam pelbagai bidang.

2. Kemahiran-kemahiran asas

3. Sikap yang positif

4. Kesungguhan.

Rata-rata graduan hanya memiliki ilmu dalam bidang yang dipelajarinya sahaja tetapi tidak memiliki kemahiran-kemahiran lain yang diperlukan dalam sektor swasta yang mengutamakan produktiviti. Seorang lulusan jurutera akan memfokuskan kerjaya sebagai jurutera begitulah bidang-bidang lain dan mereka akan termasuk di dalam golongan yang mencari peluang.

Apabila peluang pekerjaan sudah semakin berkurangan disebabkan lambakan graduan setiap tahun graduan yang tidak memiliki 4 syarat kejayaan akan menganggur. Ilmu dan kemahiran adalah syarat kelayakan untuk bekerja. Sikap yang positif dan kemahuan yang bersungguh-sungguh adalah prasyarat seseorang itu memiliki komitmen yang tinggi untuk melaksanakan tugas.

Masalah yang dihadapi oleh majikan adalah pekerja-pekerja yang tidak kommited dengan tugas yang diberikan, tidak berdisiplin, tidak proaktif, tidak kreatif dan kurang innovatif.

Mencipta peluang pekerjaan.

Maksud mencipta peluang pekerjaan kepada diri sendiri adalah dengan melengkapkan diri dengan 4 syarat kejayaan yang diperlukan dalam hidup.

Anda perlu mempelbagaikan ilmu kemahiran, melatih diri dengan pelbagai kemahiran, membentuk minda dan sikap positif dalam diri dan sentiasa memiliki daya juang yang berkobar-kobar untuk melaksanakan amanah tugas yang diterima .

Menjadi wakil takaful bersama-sama agensi kami adalah pilihan yang tepat untuk mencipta peluang kejayaan dalam diri anda. Mentor-mentor anda adalah mereka yang telah berjaya dalam bidang ini. Anda akan ditunjukajar pelbagai kemahiran; kemahiran komunikasi, kemahiran pengucapan awam, kemahiran membuat perancagnan strategik, kemahiran merangka plan perniagaan, kemahiran roda jualan, kemahiran membuat kajian isu dan kemahiran membuat kertas cadangan untuk menyelesaikan pelbagai isu berkaitan.

Anda akan dilatih dengan 7 tabiat orang berjaya seperti proaktif, membuat perancangan strategik kewangan dan seluruh kehidupan anda, menyusun prioriti matlamat dan tindakan, sikap yang betul dalam berkomunikasi, kerja berpasukan dan kemampuan membangunkan kualiti diri secara berterusan.

Setelah berdisiplin bersama kami selama dua tahun anda dijamin memiliki pendatan bulanan minima RM10,000 sebulan. Ciptalah peluang untuk diri anda ayuh sertai kami. Adakah impian hebat anda pada masa depan? Realisikannya, biar kami menjadi mentor anda. Telefon 0193800543.

“Kuasa Niat”

Objectif 2

Semua kitab hadis nabi s.a.w. akan dimulakan dengan hadis niat yang diriwayatkan oleh amirul mukminin Umar al-Khattab r.a. yang bermaksud:

” Setiap pekerjaan bergantung dengan niat dan setiap orang akan mendapat apa yang diniatkannya. Sesiapa yang berhijrah untuk mendapat keredaan Allah dan rasulnya maka hijrahnya akan mendapat keredaan Allah dan rasulnya. Sesiapa yang berniat hijrah kerana dunia yang diingininya atau kerana perempuan yang ingin dikahwininya maka hijrahnya akan mendapat apa yang diniatkannya”.

Berdasarkan hadis ini para ulama memahami beberapa hukum berkaitan perbuatan manusia.

Pertama : Kewajiban keikhlasan kepada Allah dalam melakukan amal ibadah.

Kedua : Kewajiban menentukan dengan jelas tujuan amal ibadah untuk memastikan sesuatu amalan itu menjadi sah disisi syarak dan mendapat ganjaran pahala disisi Allah.

Ketiga: Manusia pasti akan memperolehi apa yang diniatkannya.

Niat adalah kuasa dalaman yang menjadi asas kejayaan setiap orang dalam melaksanakan pekerjaannya. Niat adalah permulaan setiap usaha dan amal pekerjaan manusia. Kelemahan dan kegagalan semua usaha manusia disebabkan kesilapan dipermulaannya.

Membetulakan niat adalah asas dalam semua usaha, amal dan pekerjaan manusia. Manusia adalah khalifah Allah. Manusia adalah hamba Allah. Kedua-dua tugas ini memerlukan dua aspek penting dalam daya usaha manusia iaitu keikhlasan dan ketepatan tindakan dengan undang-undang yang telah ditentukan oleh Allah kepada alam ini.

Niat adalah Impian

Niat adalah Matlamat.

Niat adalah Cita-Cita.

Niat adalah Objektif.

Niat adalah Tujuan.

Gabungan niat antara kemahuan dunia dan akhirat akan menyempurnakan perjalanan insan di dunia ini dan menjadikan mereka bahagia dinegeri akhirat.

Kejelasan niat akan membuka ruang kepada minda untuk mencari jalan bagaimana untuk merealisasikannya. Apabila impian seseorang itu besar, semangatnya akan berkobar-kobar sebaliknya jika seseorang itu tidak mempunyai impian yang besar dan indah masanya akan terbuang sia-sia.

” Seseorang itu bukanlah malas, tetapi impiannya yang kecil menjadikannya tidak tahu melakukan apa-apa”.


Salah siapa?

Nabi Muhammad s.a.w. adalah teladan terbaik dalam mengharungi hidup di dunia ini. Baginda seorang yatim piatu, dibesarkan oleh datuknya Abdul Muttalib dan bapa saudaranya Abu Thalib. Baginda sudah belajar berdikari dengan menjadi penternak kambing pada usia remajanya dan menjadi pembantu bapa saudaranya Abu Thalib dalam perniagaan sejak usia 14 tahun.

Penduduk Mekah adalah peniaga. Negeri kering kontang tetapi menjadi tempat kunjungan manusia untuk menziarahi Kaabah dan menunaikan haji sejak zaman nabi Ibrahim dan Ismail. Kedudukan ini menjadikan penduduk Mekah mengambil kesempatan untuk berniaga.

Nabi Muhammad s.a.w. berniaga sehingga usia 40 tahun. Lebih 30 tahun baginda berniaga sebelum diangkat menjadi rasul. Selepas itu baginda membelanjakan semjua hartanya di jalan Allah sehingga wafat.

Itulah kehendaklah Allah kepada seorang rasul. Baginda diberi peluang berusaha memungut kekayaan dunia sebelum dibebankan dengan tanggungjawab dakwah dan berjuang menyebarkan ajaran Islam kepada seluruh manusia.

Harta kekayaan adalah satu alat yang diperlukan dalam perjuangan di semua zaman. Sekiranya umat Islam memahami memilki kekayaan bukan satu keutamaan maka itu adalah kefahaman yang salah.

Walaupan sudah  57 tahun merdeka kedudukan ekonomi umat Islam masih lemah. Puncanya umat Islam memilih makan gaji daripada berniaga. Bangsa lain yang masuk ke Malayisa bermula dengan menjadi pekerja tetapi mereka meningkatkan kemahiran diri dan setelah 10 tahun mereka menjadi peniaga.

Sudah tiba masanya generasi muda kita di dedahkan dengan alam perniagaan sejak usia remaja supaya wujud kemahuan untuk berniaga, hilang perasaan malu dan takut untuk menjadi usahawan dan mula menimba pengalaman dan kemahiran keusahawanan.

Bagi yang sudah dewasa ayuh gilap kemahiran mengawal jiwa. Angkat nilai diri anda !. Apakah nilai masa anda hanya RM25 sejam? Mahukah anda naikkan harga masa anda menjadi RM100 sejam?

Anda perlu naikkan standard anda ” Raise Your Standard”.

talk show


JOM JADI BOS ?

cropped-cropped-entrepreneur_icon.jpg

Ramai yang bertanya saya apakah yang dimaksudkan dengan kempen `jom jadi bos’?

Maksudnya, saya mengajak anda menjadi seorang usahawan yang memiliki perniagaan sendiri, bebas menentukan halatuju perniagaan, pendapatan, masa dan tempat. Kerana anda menjadi `bos’ kepada perniagaan anda.

Industri kewangan adalah industri yang menjamin pendapatan lumayan malah ia adalah industri no 1 yang memberikan pendapatan tertinggi berbanding industri yang lain. Industri ini telah diterokai puluhan tahun yang lalu dan telah melahirkan ramai jutawan dan billionair. Namun masih kurang diceburi oleh umat Islam berbanding umat-umat lain.

Industri yang tidak memerlukan modal, tidak memerlukan penjualan barang malah tidak memerlukan anda mempunyai pejabat. Perniagaan yang tidak mempunyai risiko tetapi menjanjikan pendapatan lumayan.

Cuma mungkin ia bukan satu industri yang ‘glamor” kepada kebanyakan orang. Namun punca masyarakat Islam tidak menjadikan industri ini sebagai pilihan utama ialah kerana kekurangan maklumat, pengalaman dan kesilapan persepsi dan interpetasi mengenai industri ini.

Manusia biasanya memusuhi apa yang tidak diketahuinya. Tambahan pula terdapat pelbagai tanggapan buruk mengenai industri ini menjadikan masyarakat tidak menjadikannya sebagai satu pilihan.

Sebaliknya industri ini merupakan industri mulia yang terpenting dalam mempraktikkan perintah Allah supaya kita tidak membazir, berbelanja berasaskan keperluan dan matlamat yang betul. Pengurusan kewangan adalah satu amalan paling utama kepada mereka yang ada pendapatan supaya setiap sen yang dibelanjakan tidak termasuk dalam perkara lagha kurang utama dan membazir.

Bertanyalah orang yang tahu jika kamu tidak mengetahuinya. Hanya golongan yang pakar sahaja boleh membantu orang yang tidak tahu menguruskan kewangan secara specifik,

Industri ini adalah berkaitan; menentukan matlamat kewangan, mengenal pasti risiko-risiko kewangan atau ancaman, mengenalpasti kekuatan kewangan, kelemahan dan peluang, seterusnya menentukan strategi kewangan yang tepat berasaskan keperluan dan kemampuan kewangan yang ada.

Berasaskan senario kewangan semasa, kenaikan kadar inflasi, kecenderungan sikap terhadap tahap kesihatan diri dan sebagainya boleh mempengaruhi kesihatan kewangan seseorang. Seorang penasihat kewangan akan mengumpul semua maklumat berkaitan dan membuat analisa seterusnya mencadangkan strategi dan plan yang sesuai untuk seorang pelanggan.

Seseorang yang membuat perancangan kewangan yang betul dan melaksanakan strategi kewangan yang bijak mampu mencipta empayar kewangan yang hebat untuk generasi akan datang. Jika tidak beliau akan meninggalkan zuriatnya tanpa apa-apa perubahan dan anak cucunya akan memulakan asas-asas kewangan mereka daripada sifar sebagaimana beliau memulakan hidupnya 25 tahun yang lalu.

Kejayaan generasi akan datang bermula daripada perubahan sikap yang positif generasi hari ini.

Buatlah sesuatu dengan berperancangan dan bertanyalah orang yang pakar dalam bidang masing-masing.

Bersediakah menghadapi inflasi?

Inflasi kepada pengguna adalah kenaikan harga barang dan perkhidmatan di mana harga barang dan perkhidmatan lebih mahal daripada harga sekarang. Dalam merancang simpanan untuk masadepan seperti sara hidup masa persaraan, kos rawatan hospital, pendidikan anak-anak, keraian dan sebagainya kita perlu memasukkan kenaikan berkala kadar inflasi supaya simpanan kita mencukupi keperluan masahadapan.

Nilai masadepan adalah future value atau FV dan nilai semasa adalah prasent value PV. Jika kita tidak mengambil kira kenaikan inflasi kemungkinan simpanan kita tidak mencukupu untuk menanggung kos yang tinggi pada masahadapan berbanding kos semasa.

Contohnya : Nilai semasa kos sarahidup seorang yang telah bersara sekarang adalah 24,000 setahun. Berapa tambahan dana diperlukan 20 tahun akan datang jika kadar inflasi adalah 5% setahun ?

PV= 24,000

n = 20

i = 5%

FV = 63,679.14

63,679.14 adalah keperluan setahun bagi sesiapa yang ingin bersara 20 tahun akan datang dan kuasa belinya hanya bernilai 2000 masakini. Jika jangkahayatnya 15 tahun lagi maka beliau memerlukan simpanan tunai berjumlah 955,187.10 pada permulaannya bersara. Nilai ini hanyalah cukup untuk perbelanjaan kehidupan harian sahaja tidak termasuk kos-kos rawatan hospital, keraian, pendidikan tinggi anak-anak dan menunaikan haji.

Terdapat beberapa strategi yang boleh dilakukan untuk memastikan kos sarahidup dan lain-lain keperluan disediakan sejak seseorang mula mendapat pendapatan bulanan.

1. Membeli lot tanah perumahan untuk tujuan membina rumah semasa bersara.

2. Membeli rumahkedai yang boleh disewa dengan kadar RM 2000 ikut nilai semasa dan boleh dijadikan pendapatan masa persaraan.

3. Melabur secara tetap setiap bulan sebanyak RM2000 di unit amanah sehingga 20 tahun. Simpanan dan keuntungan boleh digunakan untuk mebina rumah persaraan.

4. Mengambil plan takaful perlindungan pendapatan dan perubatan sehingga umur 80 tahun.

5. Mengambil plan takaful pendidikan untuk setiap orang anak.

6. Mengambil plan takaful dan simpanan untuk perkahwinan anak-anak dan modal perniagaan untuk mereka sekiranya anak-anak tidak berpeluang makan gaji dan ingin menceburi perniagaan kecil-kecilan.

Dengan strategi ini anda telah bersedia untuk menghadapi usia persaraan dengan tenang dan boleh menggunakan sepenuhnya usia persaraan untuk tujuan dakwah dan ibadah.

Nabi Muhammad s.a.w. bersara pada usia 40 tahun dan berjihad menggunakan harta dan jiwaraganya selama 23 tahun. Usia berapa anda ingin bersara?