Motor Takaful

Gagal Merancang Adalah Merancang Untuk Gagal

Membuat perancangan sebelum melakukan sesuatu tindakan adalah sikap semua mereka yang berjaya. Allah Azza wa Jalla merancang dan menulis segala apa yang ingin dijadikan sebelum sesuatu itu dijadikan.Sebagai khalifah Allah di dunia ini, manusia perlu memulakan semua perkara yang ingin diwujudkan sesuai dengan perintah Allah dengan membuat perancangan.

Maka sesiapa yang tidak merancang apa yang ingin dilakukan akan menemui kegagalan di akhirnya. Setiap perancangan perlu dimulakan dengan gambaran akhir dan menyeluruh yang ingin dicapai. Kemudian barulah membuat analisa kekuatan, kelemahan, ancaman dan peluang dan menggariskan langkah strategik yang boleh mencapai objektif akhir.

Kewangan adalah aspek penting dalam kehidupan manusia. Belajar menguruskan kewangan adalah perkara yang tidak boleh diabaikan oleh manusia waras dizaman serba maju ini.

Dalam rencana ringkas ini saya ingin memandu pembaca untuk membuat perancangan kewangan secara ringkas.

Pertama : Kenali kedudukan kewangan anda dan Tentukan Matlamat Kewangan Anda.

Kedua : Kenalpasti kesihatan kewangan anda sekarang.

Ketiga : Ketahui ancaman kewangan

Keempat : Kenalpasti peluang .

Kelima : Susun tindakan praktikal untuk mencapai matlamat.

Pertama:

Apakah kedudukan dan kekuatan kewangan tunai yang ada? Contohnya simpanan di institusi kewangan, nilai perlindungan takaful yang ada dan pendapatan tetap bulanan anda. Katakan jumlah keseluruhan simpanan di institusi kewangan dan nilai perlindungan takaful semasa anda adalah RM200,000.

Kedua:

Berapakah jumlah keperluan sarahidup sebulan?

Katakan RM4000 dan untuk tempoh setahun anda perlukan RM48,000.

Sekiranya umur anda adalah 30 tahun sekarang dan anda merancang untuk bersara pada usia 50 tahun maka anda perlu memiliki dana tahunan RM48,000 sehingga 20 tahun atau RM760,000.

760,000 – 200,000 maka anda kekurangan dana sebanyak 560,000. Kenapa?

Ketiga :

Anda berhadapan dengan pelbagai ancaman seperti ditimpa penyakit kritikal, lumpuh atau meninggal dunia yang menyebabkan dana kewangan yang anda nafkahkan kepada keluarga anda akan terhenti. Siapakah yang boleh anda harapkan untuk menyara keluarga anda apabila risiko yang menjadikan pendapatan keluarga anda menimpa anda.

Keempat:

Peluang masa ini yang boleh menyelesaikan kemungkinan risiko yang anda hadapi ialah dengan menyertai takaful keluarga.

Kelima:

Tentukan baki wang anda yang ada sebulan. Tentukan bagaimana wang tersebut harus dimanfaatkan untuk menjana pendapatan semasa persaraan dan dalam masa yang sama anda mampu menjana pendapatan yang mencukupi andainya musibah kematian, keilatan kekal dan ditimpa penyakit kritikan menimpa anda.

Menyertai plan takaful yang sesuai adalah salah satu strategi kewangan yang bijak.


Pengurusan Risiko Kewangan

Apakah yang dimaksudkan risiko kewangan?

Terdapat pelbagai risiko kewangan seperti; hilang, kecurian, kerugian dalam perniagaan, ditipu, orang yang diberi amanah melakukan pecah amanah dan sebagainya. Risiko seperti ini tidak menghalang seseorang untuk meneruskan kehidupan kerana beliau masih mempunyai peluang untuk mendapatkan semula wangnya jika masih ada pekerjaan dan mampu bekerja.

Risiko kewangan adalah sekiranya seorang yang berurusan dengan institusi bank meninggal dunia, hilang uapaya kekal dan mengidap penyakit kritikal yang menjadikannya hilang pekerjaan sekaligus pendapatan tetapnya. Bagaimanakan sesebuah institusi kewangan boleh mendapat semula bayaran kos yang ditanggung untuk membiayai projek pelanggannya tersebut.?

Untuk mengelak risiko ini menimpa institusi kewangan maka sesiapa yang membuat urusan kewangan dengan mereka diwajibkan untuk mengambil polisi takaful untuk melindungi hutang-hutang mereka. Kos takaful ini dimasukkan dalam kos tersebut.

Jika seorang ketua keluarga ditimpa musibah?

Seorang suami atau bapa bertanggungjawab memberi nafkah sarahidup kepada keluarganya bermula hari pertama perkahwinan sehinggalah semua anaknya dewasa dan isterinya kembali kerahmatullah. Nafkah termasuklah kos makan minum, pakaian,tempat tinggal, kenderaan, kemudahan-kemudahan telekomunikasi, elektrik dan air termasuk, kos-kos kesihatan, keraian dan pendidikan.

Jika keperluan bulanan untuk semua perkara tersebut sebanyak RM4000.00 sebulan maka dana yang diperlukan setahun adalah RM48,000.00. Jika tempoh kehidupan 50 tahun maka kos sepanjang hayat adalah RM2.4 juta. Jika bapa yang membawa kos perbelanjaan hidup tersebut lumpuh, meninggal dunia atau ditimpa penyakit kritikal siapakah yang akan menggantikannya menyara kehidupan?

Bagaiamana jika beliau mempunyai polisi takaful keluarga yang melindunginya daripada musibah tersebut yang bernilai RM1 juta? Dengan keuntungan dividen 6% setahun keluarganya boleh mendapat RM60,000 setahun dan boleh berbelanja sebanyak RM5000 sebulan. Hari ini takaful keluarga boleh disertai dengan takaful perubatan sehingga 1.5 juta. yang menjadikannya menikmati kos rawatan perubatan secara percuma.

Memiliki polisi takaful keluarga bagi melindungi risiko kewangan keluarga adalah satu penyelesaian sertamerta bagi mereka yang tidak mempunyai simpanan tunai yang mencukupi.


Plan Persaraan

Setiap orang tahu beliau memerlukan dana yang mencukupi apabila bersara. Tetapi berapakah nilai dana yang mencukupi untuk mula bersara dan bagaimanakah untuk mendapatkannya?.

Pertama: Apakah gambaran kehidupan yang menjadi impian anda ketika bersara?

Kedua: Tentukan bilakah anda ingin bersara? Dan berapa lamakah tempoh daripada tarikh hari ini sehingga tarikh persaraan anda?

Ketiga: Apakah objektif specifik yang ingin ada capai semasa bersara?

Kempat: Apakah strategi terbaik untuk mencapai objektif anda?

Ahmad Albab berusia 25 tahun baru mendirikan rumahtangga dan mempunyai impian persaraan yang hebat. Beliau ingin bersara diusia 45 tahun dan ingin menghabiskan sisa umurnya menjadi pendakwah sepenuh masa sebagai penulis buku, penceramah dan penymbang dana kepada kerja-kerja kebajikan. Beliau ingin memiliki sebuah rumah agam disebidang tanah yang dikelilingi pohon-pohon buah-buahan dan kolam ikan air tawar. Sebagai sumber pendapatan alternatif beliau ingin memiliki sebuah rumah kedai 3 tingkat untuk dijadikan pendapatan bulanannya melalui sewaan. Beliau juga ingin memiliki dana yang mencukupi untuk menampung kos rawatan kesihatannya sekiranya beliau dan isteri ditimpa musibah penyakit kritikal diusia persaraan. Untuk memudahkan urusan hariannya beliau ingin menggaji seorang pemandu, seorang pembantu rumah dan seorang tukang kebun semasa persaraannya.

Ahmad juga ingin mempunyai sekurang-kurangnya 7 orang anak dan mendapat pendidikan diperingkat ijazah dengan biayaannya sendiri disamping wang permulaan untuk hidup bernilai RM100,000 setiap seorang.

Bagaimanakah untuk membantu Ahmad Albab merealisasikan impiannya?.

Berapakah aliran tunai sebulan diperlukan Ahmad apabila beliau bersara kelak?

1. Ahmad memerlukan kos sarahidup keluarganya daripada sekarang sehingga meninggal dunia.

2. Ahmad memerlukan dana untuk mebayar gaji 3 orang pembantunya semasa bersara.

3. Ahmad memerlukan dana perubatannya dan isteri.

4. Ahmad memerlukan dana untuk memiliki sebidang tanah, kos untuk membina sebuah rumah dan keperluan landskap rumah agamnya.

5. Ahamd memerlukan dana untuk memilki sebuah rumah kedai 3 tingkat dikawasan yang berpotensi menjana pendapatan pada masa akan datang.

6. Ahmad memerlukan simpanan tunai berjumlah RM700,000 untuk anak-anaknya.

7. Ahmad juga perlu menabung untuk pendidikan anak-anaknya.

Cadangan objektif kewangan untuk Ahmad,

1. Beliau perlu membeli sebidang tanah seluas seekar untuk tujuan penginapan semasa persaraan.

2. Beliau perlu membeli sebuah rumah kedai 3 tingkat dilokasi yang boleh menguntungkan 20 tahun akan datang seboleh-bolehnya bedekatan dengan rumah persaraannya.

3. Membuat perlu tabungan dan pelaburan yang boleh menjana RM700,000 dalam tempoh 20 tahun.

4. Memiliki plan takaful pendapatan dan kesihatan bernilai RM1.4 juta. untuk dirinya

5. Memiliki plan takaful perubatan untuk isterinya.

6. Dana sarahidup mencukupi andainya projek rumah kedainya menghadapi kegagalan.

7. Dana pendidikan anak-anaknya.

Kos-kos yang diperlukan:

1. Kos seekar tanah pertanian di daerah Mantin Negeri Sembilan RM300,000 seekar.

Dengan kadar keuntungan bank 7% bayaran balik selama 20 tahun adalah RM3000 sebulan.

2. Kos rumah kedai 3 tingkat di pekan Pantai, Mantin RM300,000 sebuah.

Dengan kadar keuntungan bank 4% bayaran balik selama 20 tahun adalah RM2250 sebulan.

3. Untuk memiliki wang tunai sebanyak RM700,000 selepas 20 tahun beliau perlu menabung sebanyak RM 1760 sebulan dalam institusi kewangan yang memberi keuntungan 5% setahun.

4. Andainya rumah kedai tidak mampu menjana pendapatan beliau memerlukan sebanyak RM 1,700,000 semasa bersara, untuk itu beliau perlu menabung sebanyak RM6800 sebulan diinstitusi yang memberi dividen 5% setahun. Dengan dana ini beliau mampu menggunakannya sebagai perbelanjaan hidup sebanyak RM7,000 sebulan.

5. Beliau juga memerlukan plan takaful sekurang2nya RM700,000 dengan fasiliti takaful perubatan sebanyak RM400k sehingga usia 75 tahun dengan sumbangan RM1400 sebulan untuk dua orang.

6. Beliau juga perlu manabung untuk dana pendidikan anak-anaknya dengan plan takaful pendidikan sebanyak minima RM300 setiap orang setiap bulan.

Maka Ahmad Albab memerlukan dana sebanyak RM15,000 – RM20,000 sebulan termasuk kos sarahiudup semasanya. Bolehkan beliau memiliki pendapatan sebanyak itu diusia 25 tahun?

Tidak Merancang Untuk Berjaya Adalah Merancang Untuk Gagal

Manusia adalah pemerintah diri sendiri. Manusia perlu bertanggungjawab terhadap setiap tindakannya. Orang terdahulu telah banyak membuat kesilapan dan mengalami pelbagai kegagalan. Kesilapan dan kegagalan generasi terdahulu bukan kerana kurang maklumat atau ilmu tetapi sudah menjadi sebahagian peraturan hidup bahwa manusia belajar daripada kesilapan dan kegagalan untuk mengetahui perkara yang betul.

Satu perkara yang manusia pelajari adalah kebaikan memaksimakan penggunaan minda atau akal fikiran anugerah Allah kepada manusia. Tujuan kita belajar sejak waktu pandai bercakap sehingga mendapat diploma dan ijazah adalah untuk menyediakan akal kita dengan maklumat. Namun ulmu tersebut hanyalah 20% perolehan ilmu dan kita memerlukan pengalaman sebanyak 80% untuk meyakinkan kita kebenaran sesuatu ilmu.

Satu kesilapan manusia yang tidak boleh dimaafkan adalah tidak menggunakan ilmu dalam melakukan tindakan. Maksud menggunakan ilmu adalah memulakan semua tindakan dengan satu gambaran yang jelas akibat sesuatu tindakan. Proses untuk memahami gambaran yang jelas terhadap sesuatu tindakan adalah menentukan objektif tindakan secara specifik dan membuat perancangan teliti untuk merealisasikan matlamat tersebut.

Membuat perancangan adalah satu aktiviti utama setiap tindakan. Setiap perkara ada objektif specifik dan setiap objektif perlukan plan yang jelas untuk merealisasikannya. Melukis plan, mencipta model, menganalisa pelbagai kebarangkalian dan menentukan langkah-langkah strategik dalam menghadapi kepelbagaian situasi adalah tindakan perlu sebelum sesuatu tindakan dilaksakan


Kamu Pasti Ditanya Tentang Nikmat.

cropped-snapshot_20131123_2.jpg

Ketenangan hidup dalam keselesaan atau keributan hidup dalam mengejar impian kadang-kadang menjadikan kita lupa satu perkara; iaitu bahawa kita pasti akan disoal oleh Allah tentang segala nikmat yang telah kita kecapi di dunia ini.

ثُمَّ لَتُسْأَلُنَّ يَوْمَئِذٍ عَنِ النَّعِيمِ (102:8)

102:8 (Malay) kemudian kamu pasti akan ditanyai pada hari itu tentang kenikmatan (yang kamu megah-megahkan di dunia itu).

Nikmat yang kita kecapi adalah amanah Allah. Setiap nikmat perlu digunakan secara terbaik, pada tempat yang terbaik dan untuk mencapai matlamat terbaik.

Kita dianugerahkan nikmat kehidupan, usia muda, kesihatan, pancaindera, makanan, udara, ilmu harta dan sebagainya yang tidak akan mampu ditulis dalam lembaran yang kecil ini.

Malah sekiranya lautan menjadi tinta dan digunakan untuk menulis segala kalimah-kalimah Allah yang semuanya memberi kebaikan kepada manusia nescaya akan keringlah semua lautan.

Untuk memastikan segala nikmat ini digunakan dengan cara yang terbaik, kita perlu membuat perancangan yang teliti dalam menguruskan penggunaan semua nikmat ini agar ia boleh memberi manfaat yang hebat kepada kehidupan dunia dan akhirat.

وَمَن يَعْمَلْ مِثْقَالَ ذَرَّةٍ شَرًّا يَرَهُ (99:8)

99:8 (Malay) Dan barang siapa yang mengerjakan kejahatan seberat zarah pun, niscaya dia akan melihat (balasan) nya pula.

Termasuk dalam pengurusan nikmat adalah pengurusan kewangan.

Apakah perbelanjaan wajib, sunat, makruh, haram dan harus? Dimanakah anda membelanjakan kewangan anda? Bagaimana jika setiap hari anda berbelanja terhadap perkara harus sedangkan masih ada perbelanjaan wajib yang belum anda tunaikan?

Bagaimana dengan risiko kewangan? Apakah yang dimaksudkan dengan risiko kewangan? Apakah strategi terbaik untuk anda menghadapinya atau mengatasinya? Apakah peluang terbaik yang ada dipasaran hari ini yang anda mampu ambil tindakan wajar?

Jika anda berhajat untuk mendapat khidmat nasihat mengurus kewangan anda secara percuma, kami sedia membantu.

← Back

Thank you for your response. ✨

80% Kekayaan Negara Bukan Milik Anda…Salah Siapa?

KL

Walaupun DEB berakhir tempoh matlamat untuk menjadikan masyarakat bumiputra memiliki 30% kekayaan negara gagal.!! 70% kekayaan negara dimiliki orang luar yang datang ke Malaysia sejak sebelum merdeka.

Sebagai seorang individu anda tidak boleh menyerahkan nasib dan masadepan anda kepada orang lain. Masa depan anak cucu anda juga berada ditangan anda. Jika anda tidak mengubah cara menambahkan pendapatan anda, pendapatan anda tetap akan sama seperti tahun-tahun lalu. Cara lama akan menghasilkan pendapatan lama. Jika anda mengubah cara baru kemungkinan pendapatan anda akan berubah.

Perubahan diri anda bermula dengan apa yang ada fikirkan, bagaimana anda fikirkan dan bagaimana anda melakukan usaha untuk merealisasikan apa yang anda fikirkan.

Jika anda tidak pernah terfikir untuk memiliki harta bernilai jutaan ringgit anda tidak akan berfikir bagaimana untuk memilikinya. Jika anda tidak berfikir bagaimana untuk mendapatkannya anda tidak akan melakukan sesuatu untuk mendapatkannya. Anggota badan anda hanyalah tentera kepada hati anda. Hati anda menunggu apa yang anda putuskan. Keputusan anda berasas apa yang anda fikirkan. Fikiran anda akan buntu jika anda tidak menemui mentor, penasihat dan pembimbing yang betul.

Dalam industri kewangan yang menjadikan poembangunan agensi sebagai pra syarat kejayaan, maka  anda akan dilayan dengan terbaik kerana kejayaan anda adalah syarat kejayaan sebuah agensi.

Marilah bersama-sama kami untuk membina impian, anda akan belajar berfikir dengan betul, belajar membuat plan perniagaan yang betul, belajar konsep kewangan Islam dan perancangan kewangan yang betul, belajar memahami bagaimana industri ini tidak memerlukan modal tetapi boleh menjadikan anda seorang jutawan.

← Back

Thank you for your response. ✨

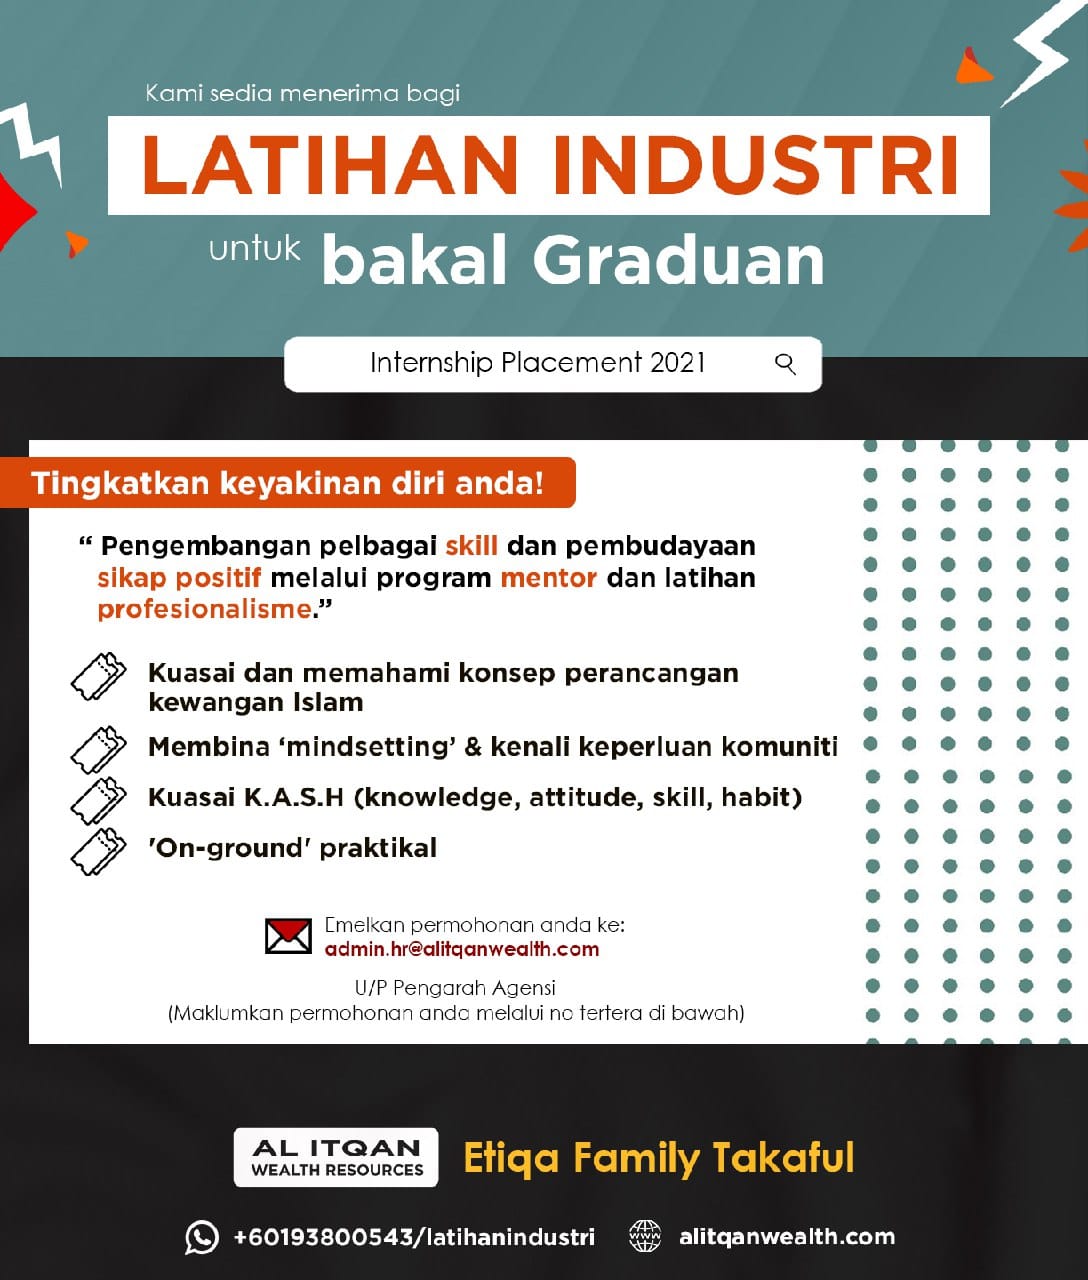
Latihan Professional

Joint us

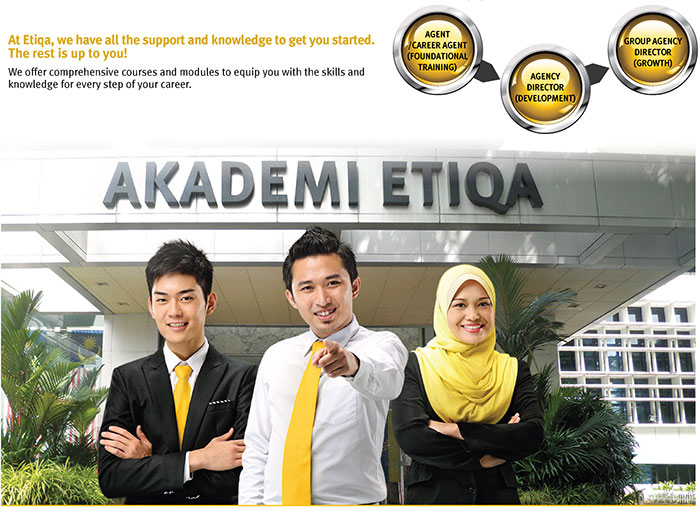
Jika anda tidak mempunyai pengalaman dalam membuat perancangan perniagaan, membina matlamat jualan, ilmu-ilmu berkaitan perancangan dan jualan, ilmu-ilmu berkaitan perancangan kewangan, perancngan risiko kewangan, ilmu pemasaran, kemahiran-kemahiran membuat jualan, kekurangan motivasi, tidak mempunyai keyakinan diri anda perlu hadir ke Akademi Etiqa biar kami bimbing anda secara “life” sehingga anda berjaya.